 讀取中
讀取中

分享


重點摘要
1. 黃仁勳國安風波請辭,短期影響有限惟長期關注新任CEO策略
2. 新興雲端廠營收印證AI敘事延續,監管對建設尚無較大影響
3. 10月CPI數據高於市場預期,Fed官員釋鷹使美債殖利率反彈
4. 留意外匯干預穩定日圓可能 經濟穩健擴張正向看待日股發展
5. 民主黨擴張政策短期有利醫保及醫院,上游設備耗材延續擴張
輝達執行長黃仁勳坦承與美方懷疑涉中國情報活動之黃樂有婚外情,其後再傳與部屬之親密關係,董事會於11/12宣布黃仁勳辭去執行長等職務,由財務長柯蕾絲暫代,輝達股價單週重挫逾12%、市值跌破4兆美元。
不過,上週市場暫以短期利空出盡解讀,資金轉向AMD、博通等競爭對手及ASIC供應鏈,加上前期AI類股修正後跌深反彈,標普500與那斯達克指數單週仍分別上漲2.5%、2.3%,台股ASIC族群亦表現強勢。
整體而言,黃仁勳去職使輝達面臨接班與治理風險,並使對中晶片管制議題升溫,惟AI算力需求並未因人事異動而改變,市場焦點將轉向11/17輝達財報與執行長遴選進度。
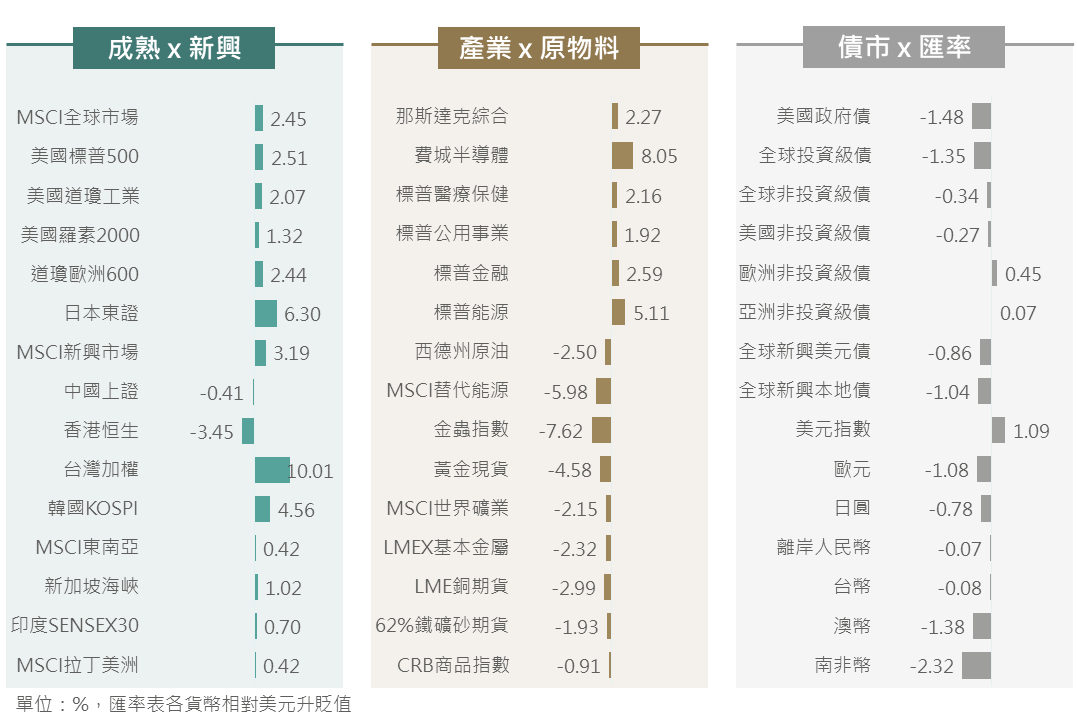
▲上週市場回顧
資料來源:Bloomberg (2026/11/13),單位:%,匯率表示各貨幣相對美元升貶值,玉山整理
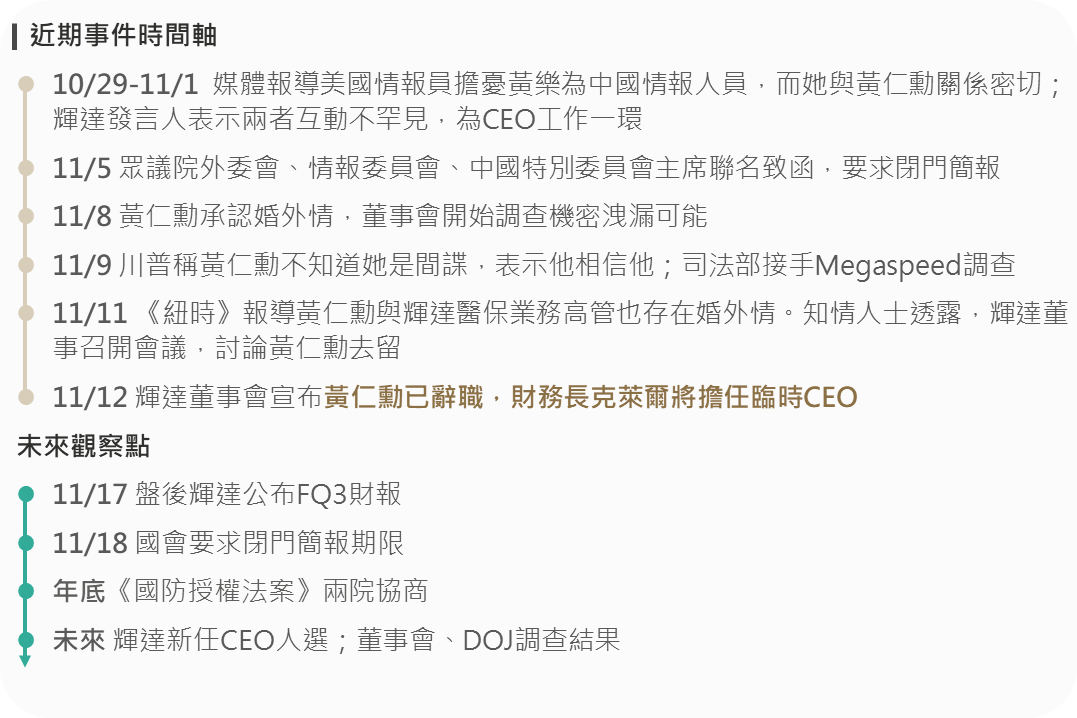
▲近期事件軸與未來觀察點
資料來源:玉山投研中心整理 (2026/11/14)
玉山投研中心以下就市場關注黃仁勳請辭3大影響進行評估:
1.是否直接衝擊輝達及供應鏈表現?
短期影響有限,長期取決於新任CEO風格。供應鏈產能、客戶訂單多已鎖定,上季法說便以提供FY28需求成長100%說法,且中國訂單已排除在指引中,實際影響有限。惟據Q2財報表示FY28供需仍有30%缺口,財報驚喜程度將來自新CEO領導下產能調度能力。
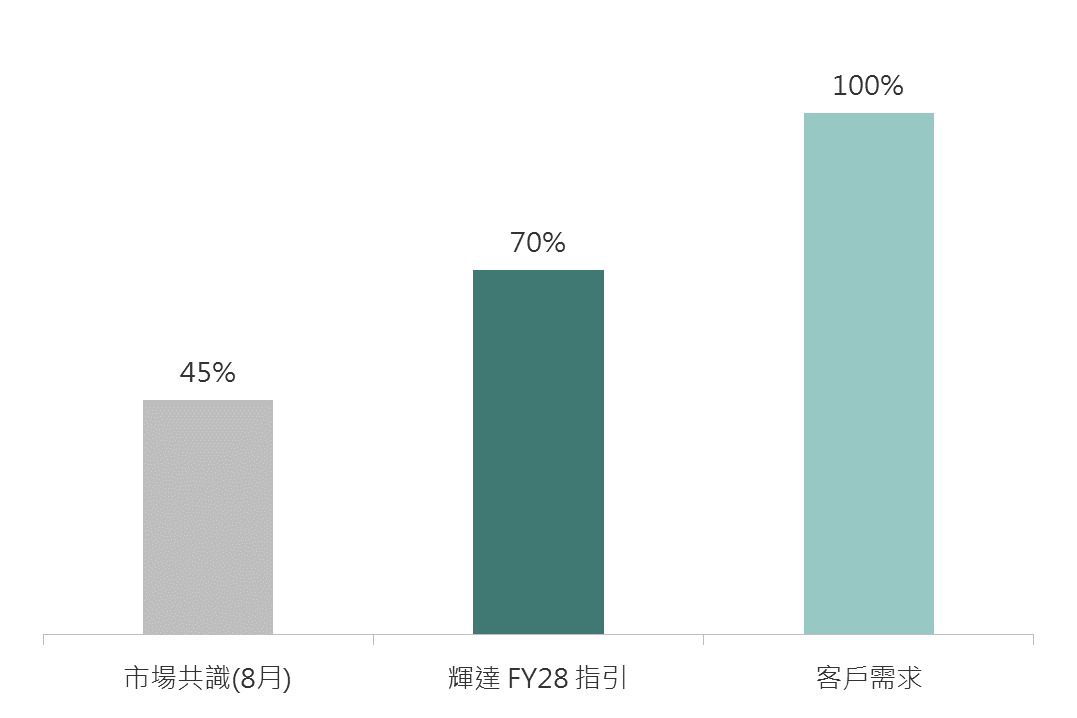
▲輝達FY28 營收成長率(%)
資料來源:玉山投研中心整理 (2026/11/14)
2. 國安疑慮使晶片監管收緊?
先前黃仁勳多次表示反對過度監管,然事件導致加強預防性監管主張的聲浪更趨強勢,或使輝達出口到管轄地點面臨審查,後續美國司法部(DOJ)調查結果以及法案通過情況為觀察重點。
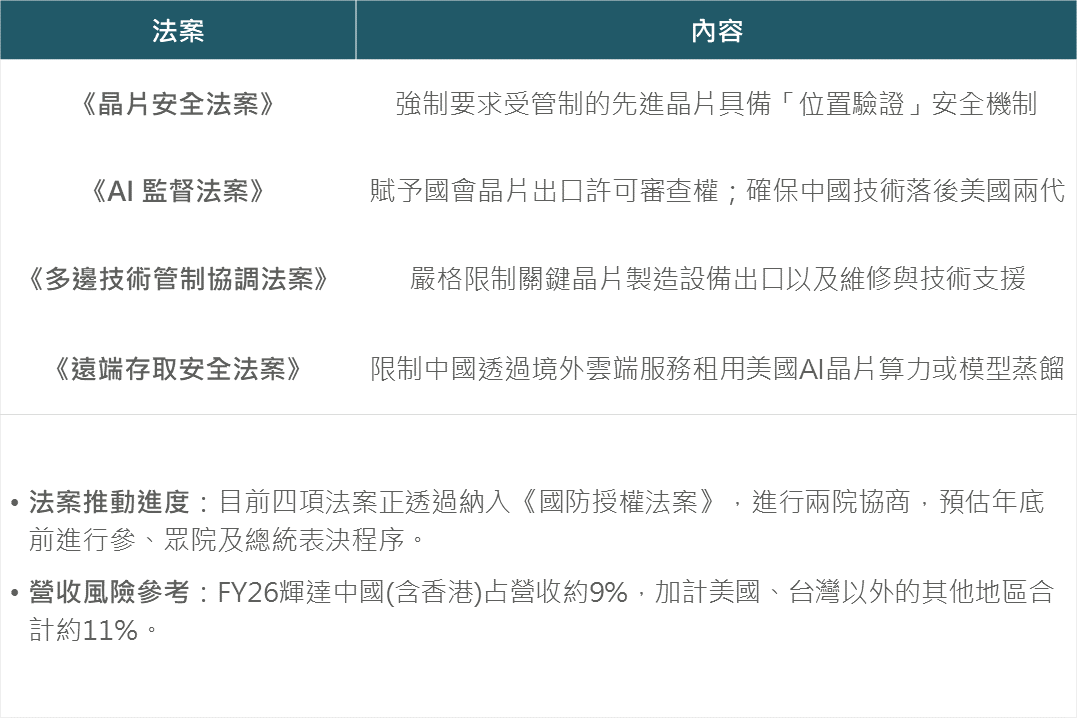
▲晶片監管相關法案
資料來源:玉山投研中心整理 (2026/11/14)
3. CEO領導風格轉變的影響?
在黃仁勳的領導下,輝達過去透過觀察AI產業趨勢及客戶需求後,多積極提前鎖定供應鏈產能,且CEO親自拜訪台韓供應鏈高層建立長期信任合作關係,觀察上季揭露的產能採購承諾已高達2,790億美元,顯示為確保晶圓、CoWoS封裝、HBM等關鍵資源供應,提前向上游預付訂金、簽訂長約,並為供應鏈提供高度的訂單能見度。
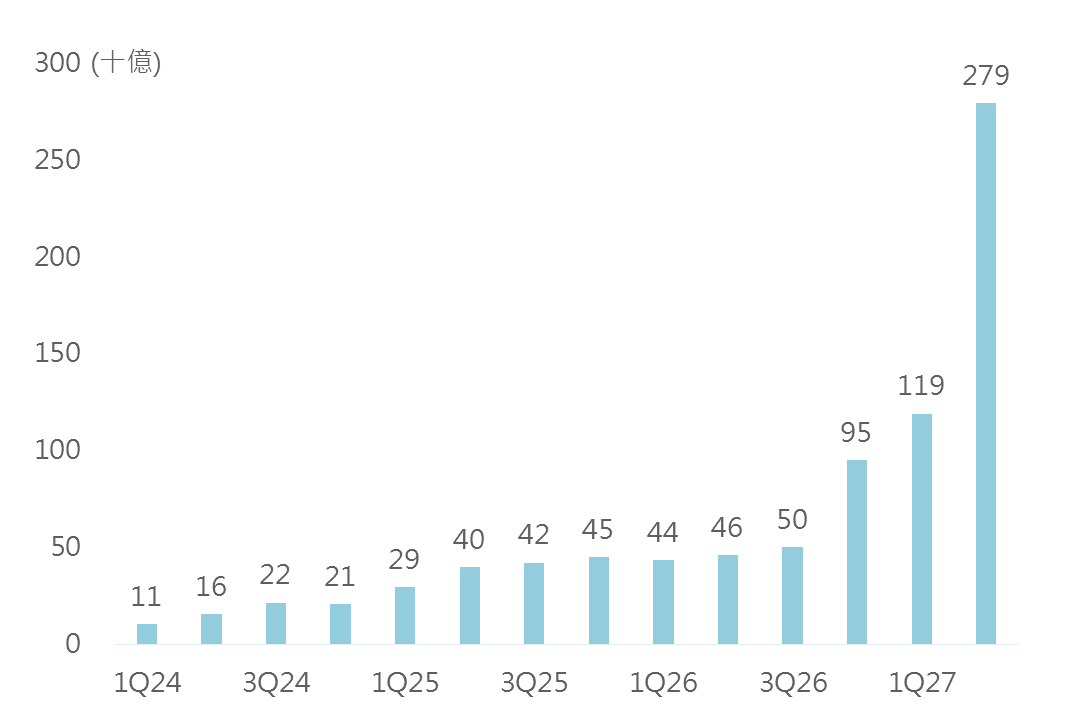
▲輝達總供應鏈相關承諾
資料來源:玉山投研中心整理 (2026/11/14)
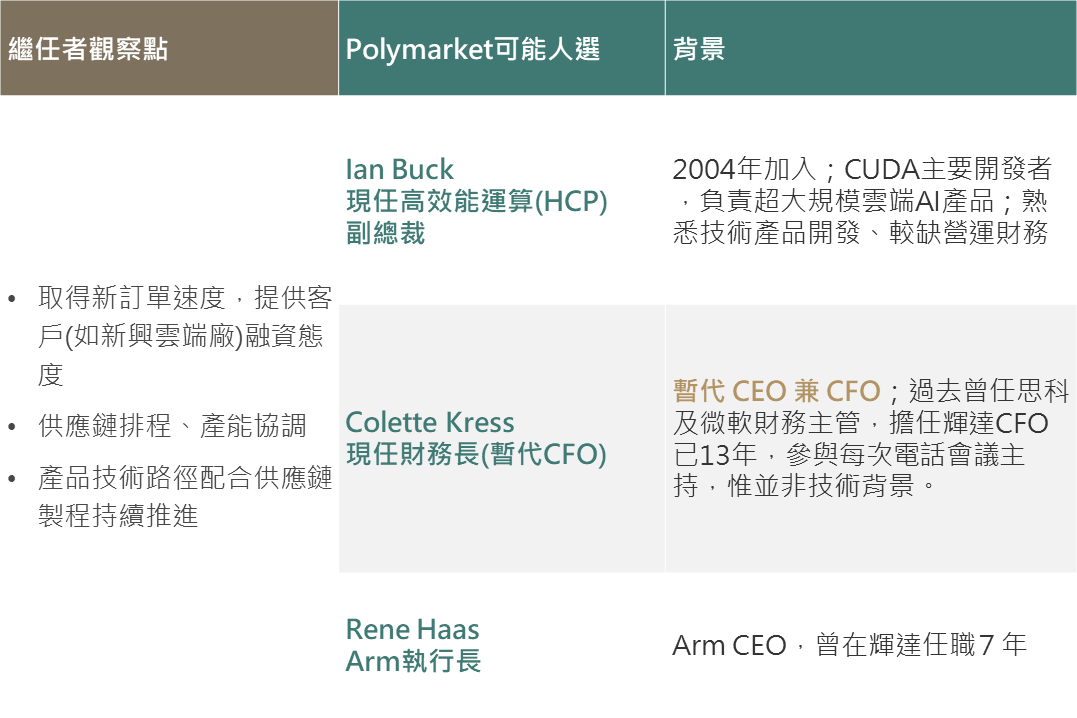
▲繼任CEO可能人選
資料來源:玉山投研中心整理 (2026/11/14)
綜上,以下針對輝達與供應鏈進行總結:
輝達方面:短期業績及產品路線不易受到衝擊,惟CEO人選出爐及監管法案推動等不確定性存在下,或使短期行情偏向震盪。初步認為輝達仍有動機維持既有優勢策略,後續待不確定性落地後作進一步觀察。
整體供應鏈:面臨不確定性包括新CEO行事風格、走私及遠端調查是否排擠訂單,然而產業現況仍處積極擴張資料中心趨勢下,供應鏈仍處極度供不應求狀態,AMD及多家CSP正加強發展各自算力晶片添競爭壓力,輝達應不輕易改變拉貨態度,整體需求未必會有顯著變化。
初步而言,尚未出現導致基本面顯著轉折情況,惟短期不確定性或使盤面處震盪格局,欲加碼者仍建議避免追價,以逢低分散布局為主。
隨先前新興雲端廠債券殖利率攀高,疊加期中選舉結果引發市場對資料中心建設延誤的擔憂升溫,進而使市場更重視本次主要新興雲端廠財報結果:
營收方面:Nebius Q3營收9.8億美元、年增571%,優於市場預估9.1億美元,營業利益首度轉正,帶動營業利潤率由上季-30%回升至5%,CoreWeave營收亦優於預期、營業利潤率回升至10%,其中未來未履約訂單金額由上季1,040億大幅上升至1,330億美元,反映AI算力需求仍強勁。
資料中心容量與建設方面:CoreWeave表示2027年交付與支持剩餘履約訂單所需資料中心均已取得許可並進入施工,選後政治影響有限;Nebius方面則表示在德州無資料中心建設,並且在其他資料中心建設未見到因政治轉變而受影響,不過新澤西州資料中心因燃料電池遞延關係,而有延誤狀況。
整體而言,新興雲端廠營收表現與剩餘履約訂單的增長證明AI敘事未受動搖,而資料中心建設除因供應鏈影響Nebius外,政治衝擊至少短期影響仍不明顯。
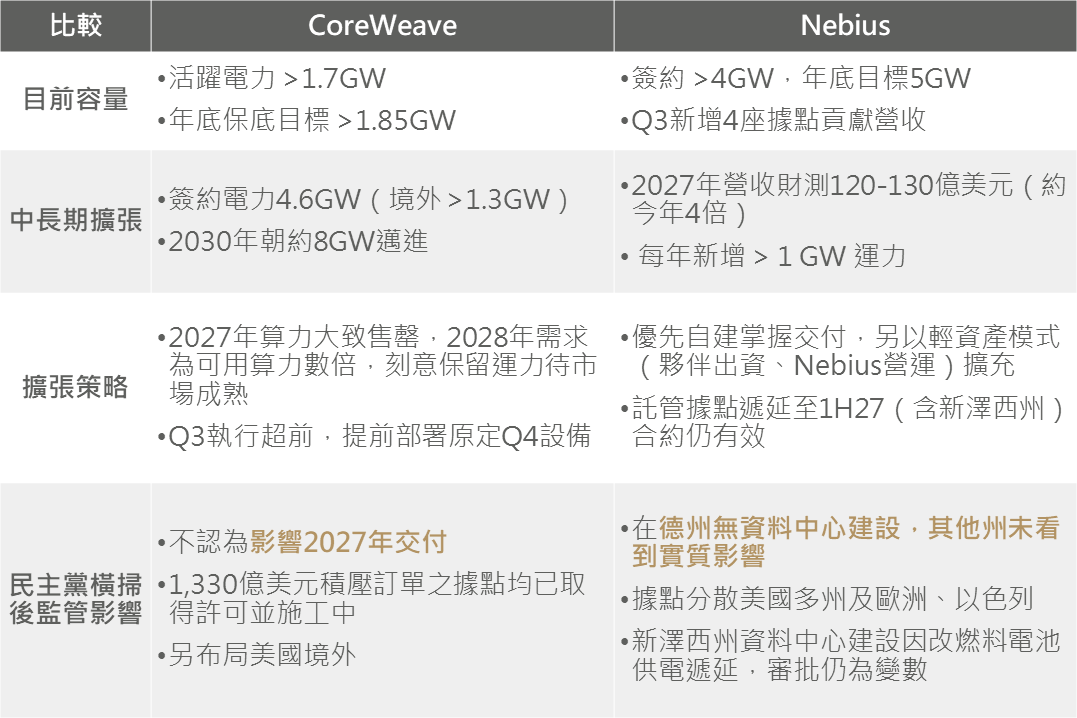
▲公司對算力容量與資料中心建設看法
資料來源:Bloomberg (2026/11/12),玉山整理
融資成本與現金流方面:針對市場先前擔憂的融資成本攀升疑慮,兩家公司均強調以多元管道籌資、避免直接向市場發行高殖利率債券,其中CoreWeave強調目前平均殖利率約7-7.5%(市場債券殖利率多15%),Nebius Q3新簽合約的客戶預收款已覆蓋逾100%對應資本支出,雖此方式確實降低公司融資成本,但同步新興雲端廠資本支出仍持續擴大,CoreWeave Q3資本支出145億美元、全年上看370-390億美元,Nebius Q3資本支出73億美元,並將全年資本支出上調至約270億美元(原本200-250億美元)、2027年再增至400-450億美元,使兩者單季自由現金流分別為-75億及-76億美元,轉負狀況愈加嚴重,進而無法明顯緩解市場疑慮。
綜上,新興雲服務商營收仍顯示AI需求強勁敘事未變,使科技股延續多頭趨勢,然在當前環境下,新興雲服務商面對資料中心延誤的容忍度低、企業融資擔保是否延續,尤其在黃仁勳離任輝達後,相關承諾是否重新檢視皆對新興雲服務商增添不確定性,故在選擇上仍傾向擁有本業穩健現金流支持的大型雲服務商進行配置。
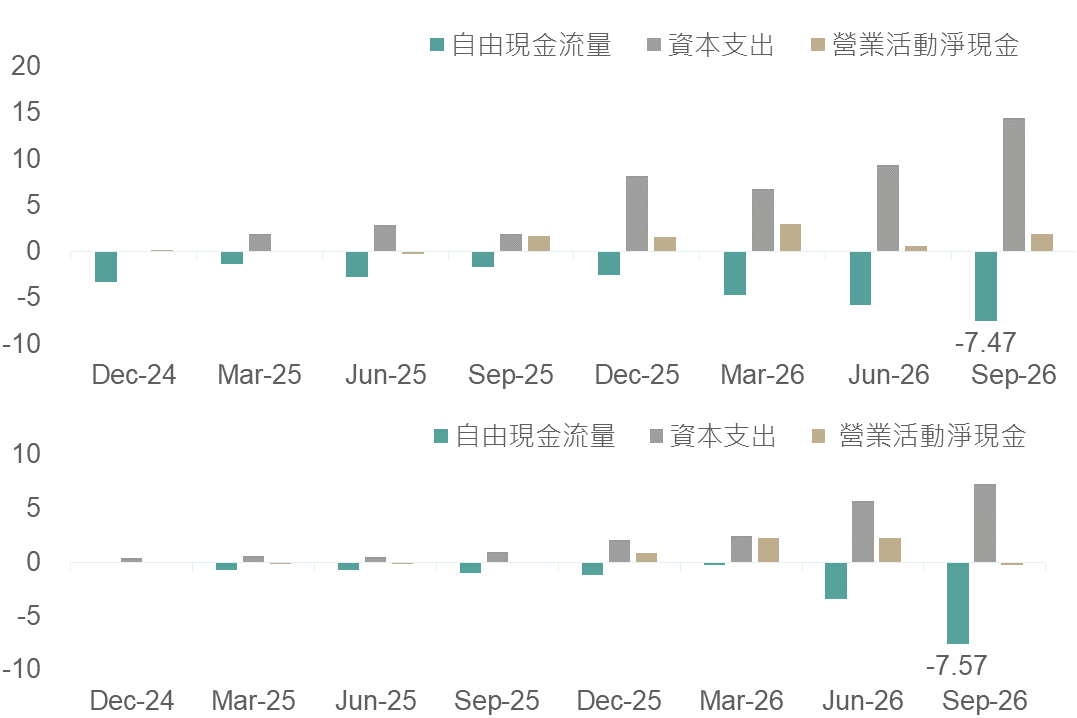
▲新興雲端場資本支出與自由現金流狀況
資料來源:Bloomberg, 公司財報 (2026/11/12),玉山整理
上週引發市場波動另一項因素為美國通膨高於預期通膨及Fed官員鷹派言論。美國10月CPI月增率0.4%、核心月增率0.3%,分別高於市場預期的0.3%、0.2%。儘管能源成本月增率明顯放緩(5.2% → 0.7%),整體CPI漲勢因而有所回落,然多數項目的增速仍呈現僵固、缺乏明顯降溫情況,或顯示能源價格高位影響擴散到其他領域物價,要滿足Fed對通膨「清晰且足夠快」回到政策目標的條件尚存困難。
同時,多位今年具有FOMC投票權的官員釋出鷹派談話,對於目前價格的發展趨勢維持謹慎立場,其中Fed理事華勒甚至指出,若核心CPI月增達0.3%或以上,可能需要考慮在12月的利率政策會議上一次升息2碼,使市場對於未來Fed升息預期幅度自原先的2碼提高到3碼,並推升上週長短天期美債殖利率。
另一方面,鑑於市場中長期通膨預期依然穩定,且當前通膨問題在於下行緩慢,而非出現大幅上行風險,研判12/9的FOMC會議進行升息1碼的機率較高,並再視數據趨勢變化逐次會議決定,不致突然採取激進緊縮步調,為市場帶來衝擊。不過,在Fed延續高利率維持更久的政策基調下,美債殖利率料續呈高檔震盪格局。
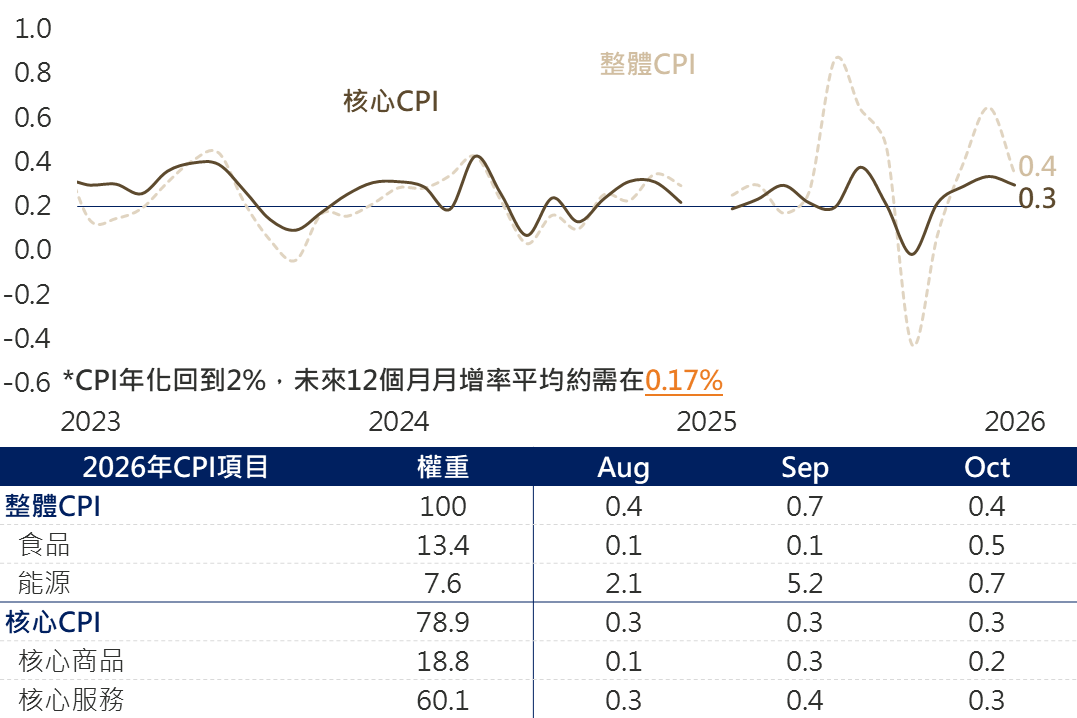
▲美國CPI及其細項月增率(單位:%)
資料來源:Bloomberg (2026/11/11),玉山整理
回顧10月以來的美股表現,受到美國期中選舉意外結果及科技產業負面消息頻傳影響,AI相關類股表現明顯回檔,並拖累整體大盤走勢。不過,若從不同面向剖析美股行情,標普500指數成份股股價高於50日、200日均線的占比反而在此波修正期間轉為上升,反映市場的廣度是有所擴大。同時,觀察各類風格因子報酬,低波動、高股息、價值等因子亦逆勢走揚,反觀科技占比較高的品質、成長股表現則居於落後,顯示本波修正行情並非全面撤退,而是降低對AI集中曝險的分散輪動。
而若以標普500價值指數為例,擁有評價面優勢特徵的類股在當前市場環境下(科技成長疑慮、殖利率高位)表現相對抗跌。展望美股後市,美國景氣仍延續擴張下,支撐美股中長期前景,惟考量期中選後政策潛在風險仍存,投研中心延續先前策略建議:降低投組集中度、提高類股分散性,介入展望相對正向之機會產業。
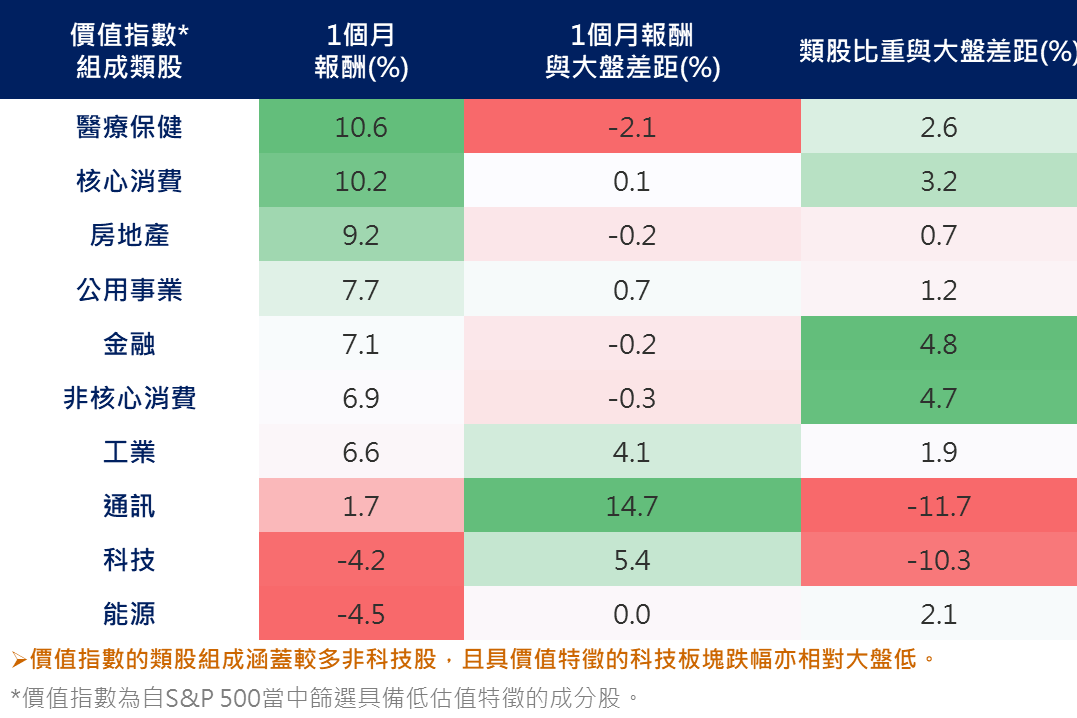
▲標普500價值指數表現
資料來源:Bloomberg (2026/11/11),玉山整理
展望後市,輝達執行長黃仁勳因婚外情及涉中國情報疑雲請辭,使AI龍頭公司面臨無明確接班人風險,並將對中晶片出口管制推上政治檯面,短期股價恐續受國會調查與執行長遴選進展壓抑。惟考量大型雲端業者明年資本支出規劃續成長,新興雲端廠剩餘履約訂單亦續創高,評估此次事件屬公司治理風險,AI算力需求並未因人事異動而改變,短期對輝達訂單影響有限。長期而言,若接班人營運路線變化,影響未來產品升級進程,或使客戶降低對單一供應商依賴動機升溫,使硬體需求加速由輝達主導轉向AMD及自研ASIC等供應鏈多元分散。
配置上,建議股票部位仍維持以科技產業為長期核心,惟宜降低單一個股集中曝險,子產業偏好大型CSP、晶圓代工龍頭及具技術護城河的硬體供應鏈,不論AI晶片採購如何分散,皆可受惠整體算力需求成長趨勢;而高度仰賴輝達融資擔保與供貨的新興雲端業者,則宜審慎看待。
考量輝達將於11/17公布財報,且執行長人選、國會調查及川習會後晶片出口政策仍存變數,短期波動恐放大,新增部位宜分批布局,避免追高或恐慌殺低;科技持股比重逾四成之投資人,可調節約5%至10%資金至生技健護、消費等防禦型類股。債券方面,建議以中短天期、信用評級相對高的非投等債,兼顧收益與防禦效果。
玉山投資研究中心於工作日的週二至週五提供及時投資市場精要;另有提供週度市場展望訂閱,如欲新增/取消訂閱,請至 電子報線上訂閱 設定。