 讀取中
讀取中

分享


重點摘要
1. 五州州長全遭翻盤,資料中心面臨成本上升與審批拉長之風險
2. 藍色浪潮雖將增添AI發展成本,然美國不會扼殺核心產業優勢
3. 部分產業存短期逆風,建議仍以分散板塊為股市後續配置策略
4. 就業與經濟數據顯示景氣穩健,Fed存升息空間支撐利率高位
5. 金融監管行政權仍由共和黨掌握,支付巨頭公司財報亮眼提供支撐
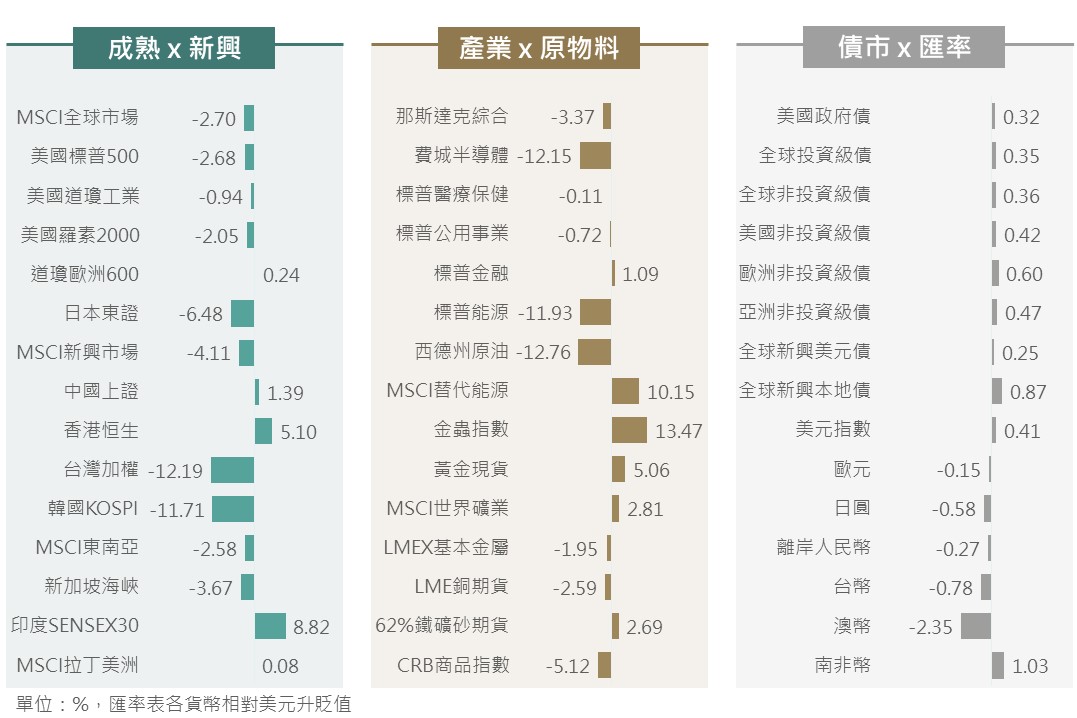
過去一週,全球金融市場出現明顯震盪,而本次科技股修正背後最重要的催化因素之一,正是美國期中選舉結果。
從國會改選結果來看,民主黨最終成功拿下參議院與眾議院控制權,形成市場原先預期的「藍色浪潮」。然而,真正引發市場擔憂的,並不只是民主黨取得國會多數。更令市場意外的是,在州長選舉方面,部分原本由共和黨執政的關鍵州也出現政黨輪替,使民主黨在聯邦與地方層級的影響力同步擴大。
市場開始重新評估未來政策方向可能出現的變化,特別是在資料中心建設、能源使用、產業監管以及企業成本等議題上,相關不確定性快速升溫。在此背景下,全球風險性資產普遍承壓,其中又以科技股及半導體族群賣壓最為沉重,成為本輪修正的重災區。
▲上週市場回顧
資料來源:Bloomberg (2026/11/06),單位:%,匯率表示各貨幣相對美元升貶值,玉山整理
美國2026年期中大選由民主黨拿下兩院多數,原先7區參議員關鍵選區包括堪薩斯州、緬因州、愛荷華州、俄亥俄州、北卡羅萊納州、南卡羅萊納州,以及德州(資料中心在建規模最大州),均被民主黨全拿下,數千萬選民透過選票對總統川普的施政表達不認同。
本次36州選舉中全美資料中心重鎮包含維吉尼亞州、賓州維持由民主黨掌控,另外德克薩斯州、俄亥俄州、喬治亞州、內華達及愛荷華州,本次由原先共和黨執政轉變為民主黨。進一步觀察本次遭翻盤州,亦多為全美資料中心建設重鎮,引發市場對相關資料中心建設進一步受阻疑慮。
▲州長可運用的七項政策工具
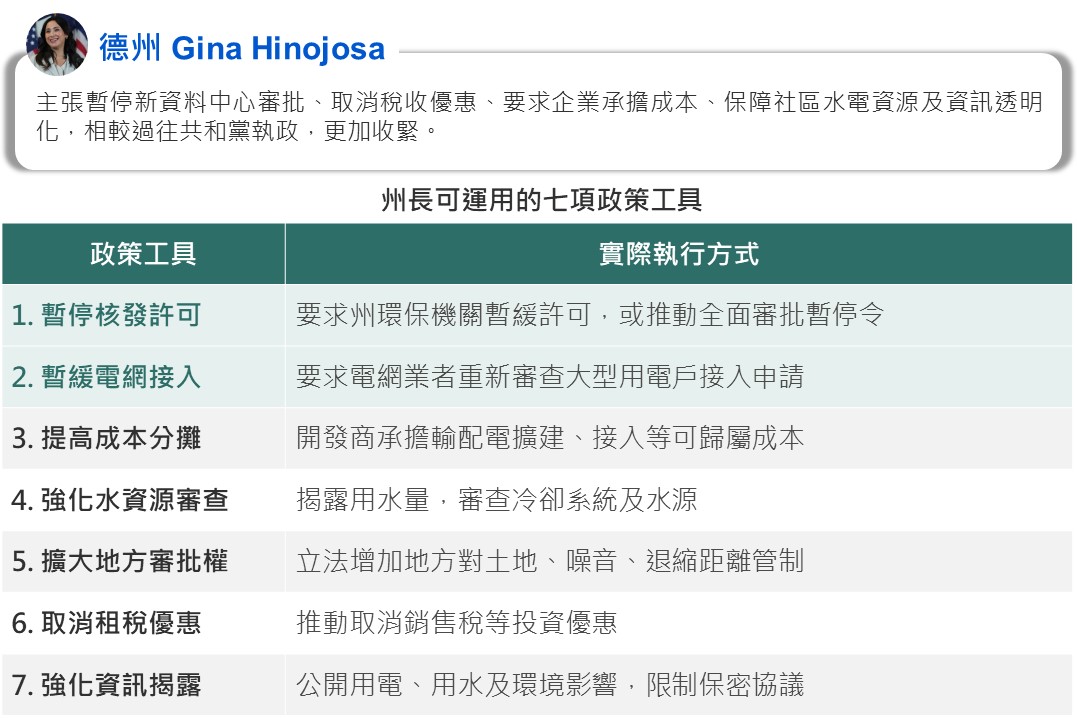
資料來源:US Data Center Map, Bloomberg (2026/11/04),玉山整理
目前州級的監管收緊主要以暫停核發許可或暫緩電網接入方式進行,其中,德州新任州長Gina Hinojosa主張暫停審批、取消稅收優惠、要求企業承擔成本、保障社區水電資源等,然今/明年之資料中心多已進入施工階段,故其影響主要於2028年後。綜合來看,監管收緊將會增加資料中心的建置成本,然亦不排除後續的政策路線仍有修正可能性,且AI發展關係到美國科技產業競爭力核心,對外亦需面對中國AI模型技術的追趕,故評估過於嚴苛的政策料將不會實施,民主黨政策雖將增加AI業者相關成本,但並不會扼殺整體產業長期發展。
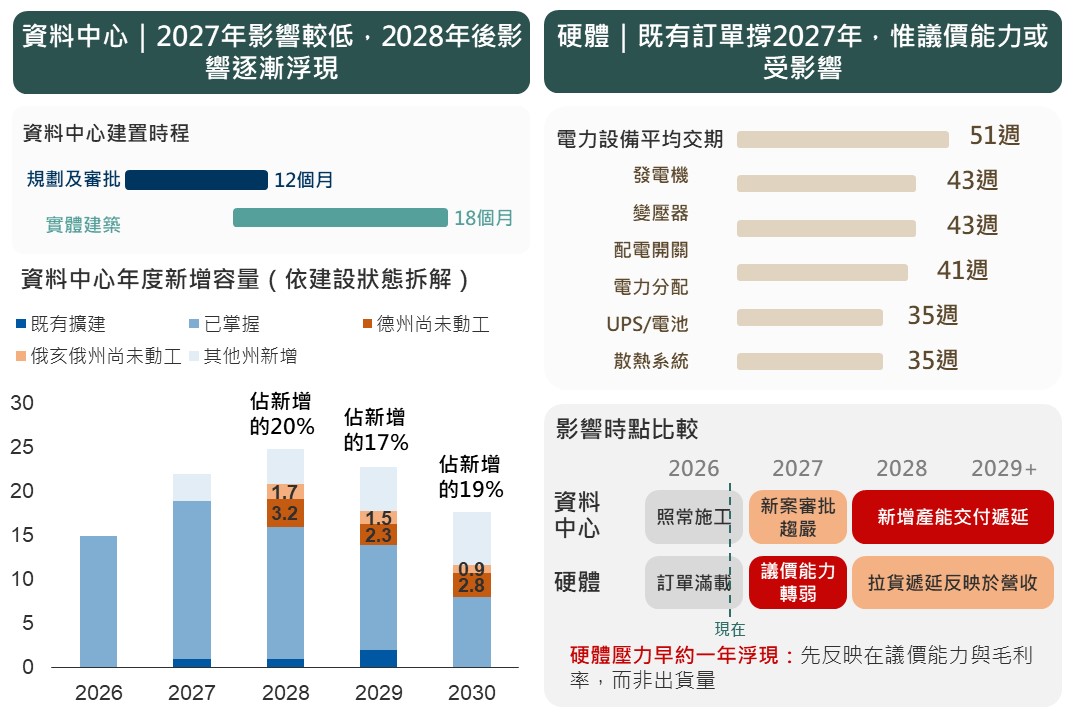
▲資料中心建置影響
資料來源:Morgan Stanley, Data Center Scope, Goldman Sachs (2026/11/06),玉山整理
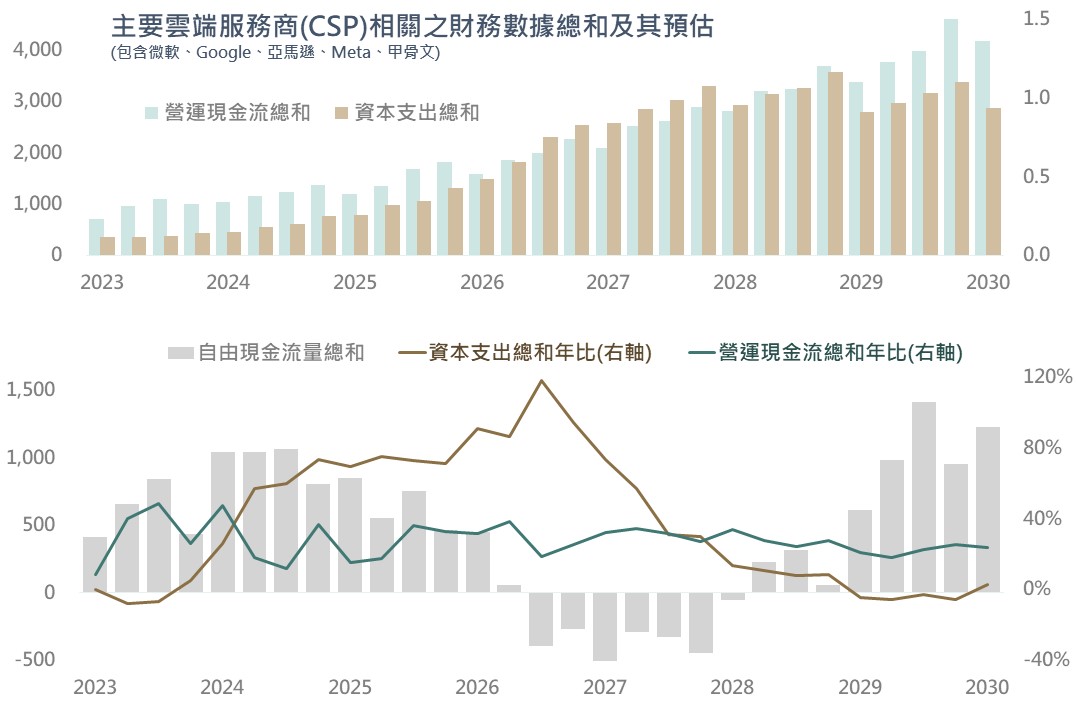
▲主要雲端服務商(CSP)相關之財務數據總和及其預估
資料來源:Bloomberg (2026/10/29),玉山整理
隨市場對未來科技監管擔憂增溫,壓抑AI相關類股表現,拖累整體美股大盤。而選舉結果顯示,民主黨除重掌兩院外,席次亦高於選前預估,一度挫低全球市場表現。
不過,儘管過去一段時間即便有民主黨橫掃預期,美股市況呈現輪動行情,市場廣度也有所提升,而非陷入全面撤退環境。綜合評估,科技與金融產業或存在短期政策因子逆風影響,需謹慎觀望民主黨後續政策舉措。在股市配置上,在景氣延續擴張之際,玉山投研中心重申先前「降低持股集中度、提高產業分散性」的投資策略,尚且不必因科技類股表現承壓而全面轉為保守。
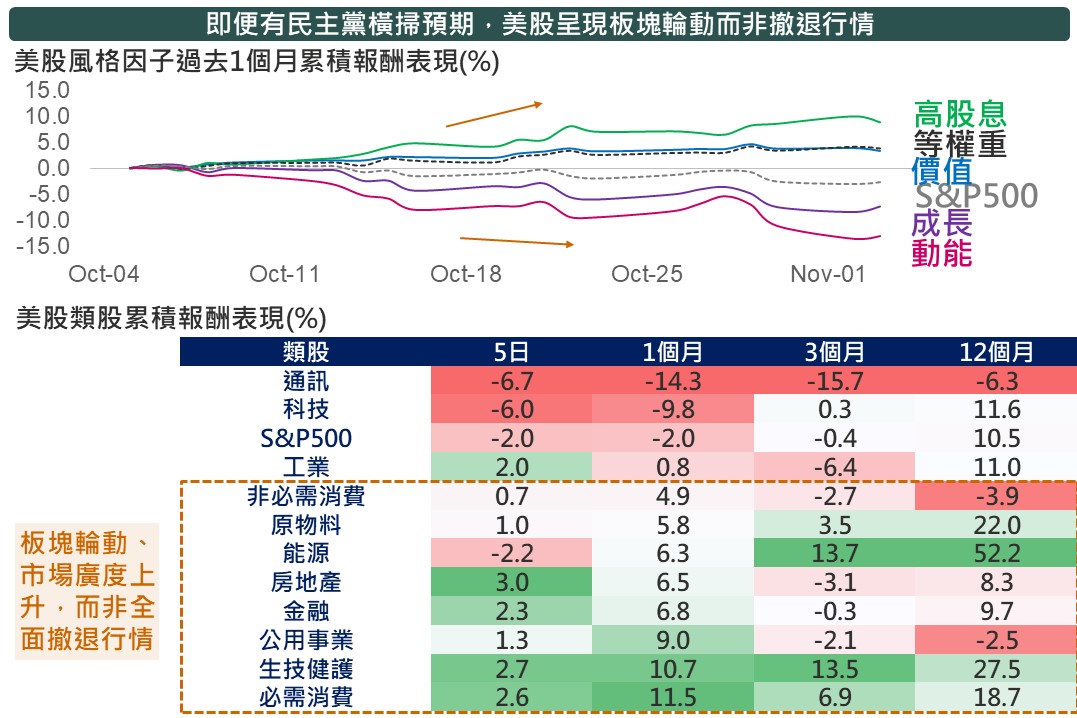
▲即便有民主黨橫掃預期,美股呈現板塊輪動而非撤退行情
資料來源:Bloomberg (2026/11/04),玉山整理
而在美國經濟面,10月非農就業月增數16.5萬,高於市場預期的6.5萬,8-9月非農總量合計上修8.4萬,同時失業率自4.2%回落至4.1%,反映勞動市場仍處於溫和、穩定狀態。
此外,ISM製造業PMI由54.5上升到55.5,新訂單則從55.3提高至55.5,顯示投資及生產活動熱絡;而儘管ISM服務業PMI降至54.5,惟持續高於50以上擴張區間,美國景氣保持上行週期。同時,PMI的價格指標居於70以上,突顯廠商所面臨的成本挑戰尚存。綜合目前的就業、經濟、物價等總經指標,Fed政策焦點將持續置放在通膨是否能夠「清晰且足夠快」回到2%目標上,考量國際能源價格高位震盪且通膨數據未呈現連續放緩趨勢,12/9的FOMC會議具備升息1碼空間。
而近期科技股的修正推動美債避險買盤,10年期美債殖利率自先前高點的5.36%下跌至4.86%。觀察驅動美債的重要因子,實質利率、期限溢價與長期通膨預期均有回落,或突顯科技產業政策雜音導致潛在成長放緩的市場擔憂情緒提高。不過,上述數據表明當前宏觀環境與貨幣政策前景,仍使美債殖利率後續有回彈可能。
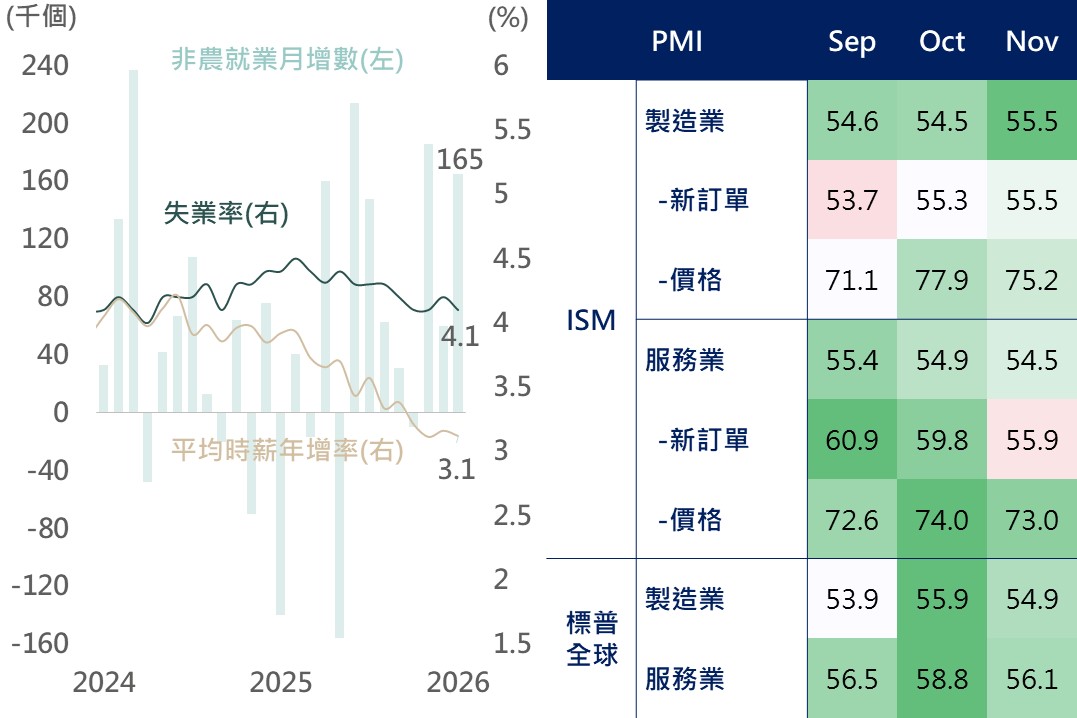
▲美國近期總經數據表現
資料來源:Bloomberg (2026/11/06),玉山整理
而在金融產業方面,由於對金融業監管態度較為強硬的民主黨贏得參眾兩院控制權,未來預期將透過掌握國會的金融相關委員會,利用人事審查、法案排程及國會調查權,牽制共和黨的政策推進。然而,考量具有行政權之金融監管首長多已由川普指派,且總統掌握法案最終否決權,評估金融業去監管步伐雖可能放緩,但大方向仍不致逆轉。
回歸基本面,支付巨頭Visa以及萬事達卡於本季繳出亮眼財報成績。除了傳統支付網路業務持續擴張外,雙方具更高利潤的第二成長引擎-增值服務(Value-added services)表現亦優於市場預期。Visa本季該業務營收年增率達30%(涵蓋部分資料處理收入及其他營收),並且2026財年(截至9/30)營收已達140億,占全年營收約30.4% ; 萬事達卡本季加值服務營收年增率亦達19%,並且表示60%增值服務的營收和支付網絡交易量掛勾,顯示出高營收能見度。
整體而言,民主黨掌握參眾兩院短期或對金融類股產生壓抑,但考量川普已掌握金融監管單位之行政權,且大型支付公司業績仍穩健,評估金融類股仍具支撐。
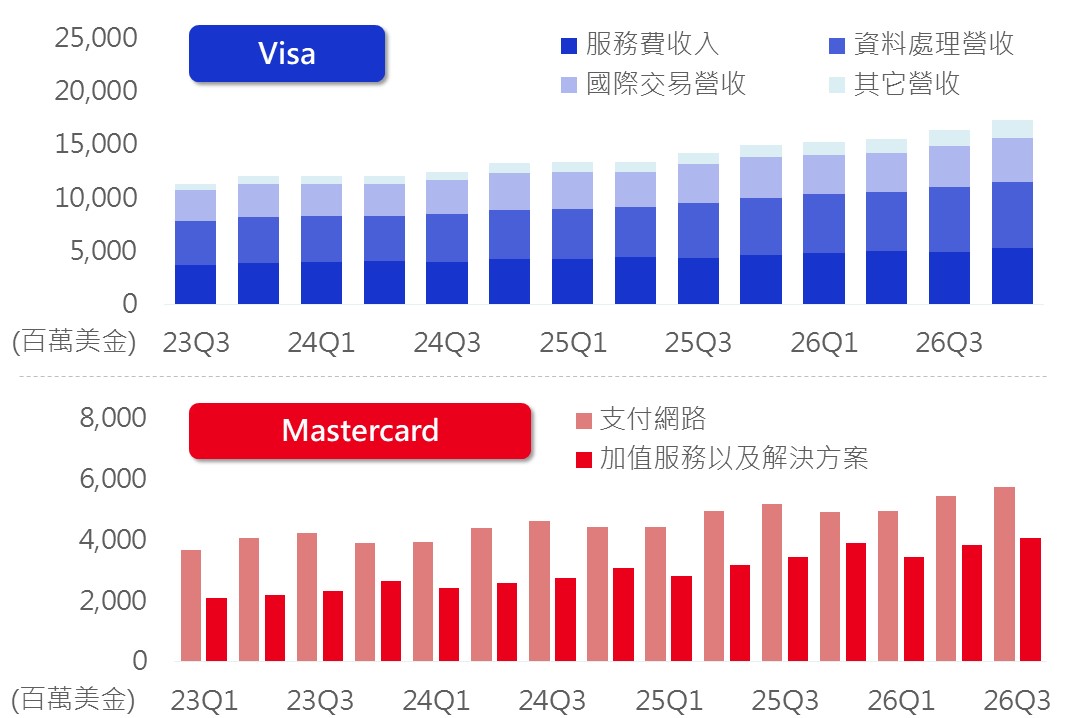
▲Visa公司營收/萬事達卡公司營收
資料來源:Bloomberg (2026/11/05),玉山整理
展望後市,民主黨於期中選舉拿下參眾兩院多數,並翻轉德州、喬治亞州等五個資料中心重鎮的州長席次,引發市場對AI基礎建設受阻的疑慮,成為本波科技股修正的主要催化因素。惟考量AI攸關美國經濟成長、國家安全及美中科技競爭,兩黨皆不致放棄AI領先優勢,預期政策方向將以提高企業成本分攤、拉長審批時程為主,而非全面限制AI發展。產業影響方面,資料中心交付遞延約自2028年起浮現;硬體供應鏈雖有既有訂單支撐2027年營運,然供需吃緊程度緩解後,議價能力與毛利率或更早承壓。評估AI長期成長趨勢仍未改變,但短期市場仍需消化盈餘下修風險與籌碼賣壓,波動或有所放大。
配置上,建議股票部位仍維持以科技產業為長期核心,子產業偏好大型CSP及資安。大型CSP雖面臨資料中心建設放緩,惟可同步減輕資本支出擴張壓力,有助自由現金流改善。硬體則宜避開前期仰賴漲價題材的族群,偏好技術門檻較高、供需缺口不易填補者;高度仰賴外部融資的新興雲端業者,則宜審慎看待。
考量市場正由追求資本支出成長轉向檢驗投資回報,科技持股比重逾四成之投資人,可調節約5%至10%資金,以降低持股集中度;新增部位宜採分批布局,避免過度追價。若投資人欲降低組合波動,可適度提高生技健護、消費等防禦型類股的配置。債券方面,建議以中短天期、高品質債券為主,兼顧收益與防禦效果。
玉山投資研究中心於工作日的週二至週五提供及時投資市場精要;另有提供週度市場展望訂閱,如欲新增/取消訂閱,請至 電子報線上訂閱 設定。