 讀取中
讀取中

分享


重點摘要
1. Anthropic獲利改善且虧損屬會計評價,有利實現雲端承諾
2. 科技企業本業現金流難支應資本支出擴張,變現訊號牽動股價
3. 避險情緒推動美債買盤,惟總經環境使美債殖利率存反彈可能
4. 日銀上調明年通膨展望透露偏鷹立場,有利日圓維持穩定
5. 禮來財報大幅優於預期帶動指引上修,醫保公司利潤修復延續
上週Fed如市場預期維持利率不變,短線緩解市場對進一步緊縮政策的擔憂;然而,在美國期中選舉將至及能源供給不確定性升溫下,國際油價持續走高,使市場對後續通膨風險仍保持警戒。
另一方面,Google、Meta、微軟及亞馬遜陸續公布財報,雲端業務成長普遍維持強勁,然而,各公司持續擴大的AI投資規模,再度引發市場對AI投資回收速度與變現能力的討論,使科技股表現呈現分化。
整體而言,市場並未因Fed按兵不動而明顯提升風險偏好,反而更加關注企業獲利品質與現金流表現。科技企業變現能力雜音最終導致市場面臨較大修正壓力。
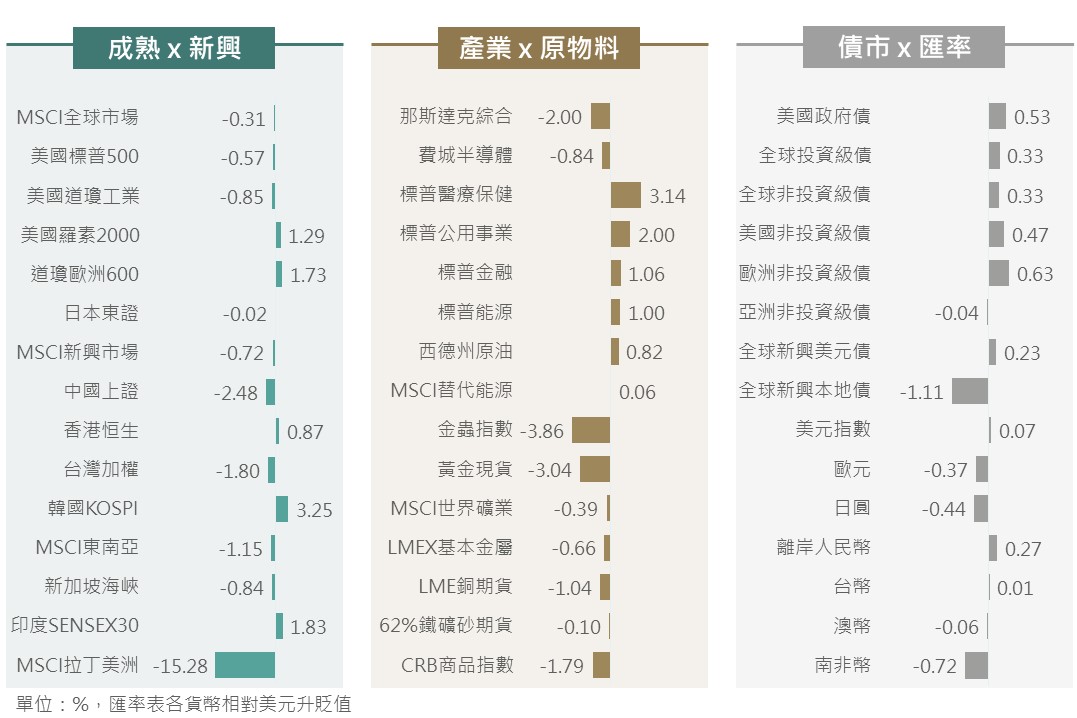
▲上週市場回顧
資料來源:Bloomberg (2026/10/30),單位:%,匯率表示各貨幣相對美元升貶值,玉山整理
近期市場進一步驗證產業鏈的變現能力與資金回收狀況。隨雲端廠資本支出屢創新高、新興模型商融資規模快速擴張,市場對於債務負擔、現金流及獲利能力的討論明顯升溫。在此背景下,Anthropic最新招股書揭露的獲利、成本及現金流數據,成為觀察AI模型商商業模式是否逐步成熟的重要指標。
從招股書中營收與成本結構觀察, 26Q2營收達115.6億美元、季增144%,每美元營收算力成本由25Q1的2.51美元降至0.48美元,單季營業利益率轉正至8.4%;虧損及債務面,上半年帳面淨損807億美元中,724億美元(占89.6%)為可轉債等公允價值變動,同期營運現金流轉正達39億美元。整體而言,從Anthropic招股書揭露之獲利與成本結構持續改善,且原先市場擔憂之鉅額虧損屬「會計評價」而非實際現金流失,預期有利支持AI模型商實現對雲端廠承諾。
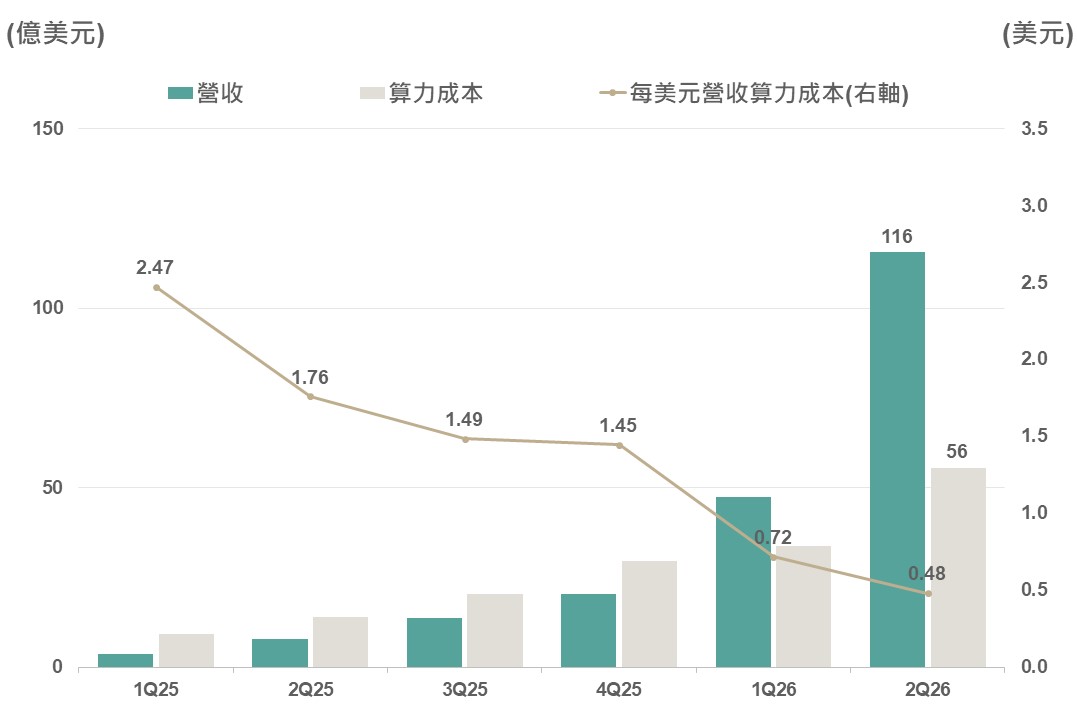
▲營收成長超越算力成本,單位算力成本大幅下降
資料來源:Anthropic S-1 (2026/10/26),玉山整理
由主要雲端服務平台(CSP)廠商財報可發現,各家仍持續擴增資本支出。Google維持2026年資本支出規劃,並表示2027年將顯著增加;Meta上調2026年資本支出下緣;微軟雖因第三方產能交付延後,小幅下調至約1,700億美元,惟仍表示2027年支出將持續成長。然而,持續增加的資本支出亦導致現金流壓力升溫,本季除微軟自由現金流達186億美元外,Meta自由現金流轉負,Google及Amazon自由現金流缺口亦持續擴大,再度引發市場對AI投入回報的疑慮。
此外,儘管Google Cloud、Azure及AWS等雲端業務增速持續加快,顯示企業AI需求仍具韌性,但本業獲利能力已成為市場關注焦點。其中,Google因AI搜尋變現效率仍低於傳統搜尋模式,搜尋營收成長略低於市場預期;亞馬遜則受到電商業務增速放緩影響。在資本支出持續攀升下,市場開始更關注AI投資能否有效轉化為營收及現金流,使相關企業股價對變現能力及回收速度的訊息更為敏感。受此影響,Google、Amazon及Meta上週均面臨較大修正壓力。
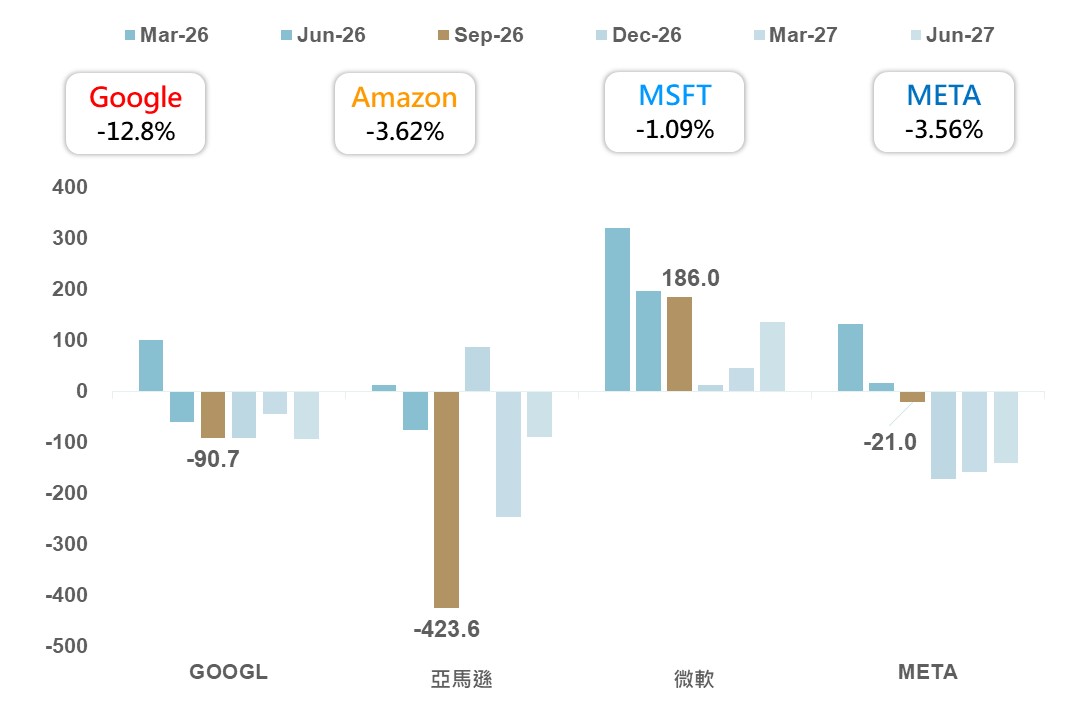
▲主要雲端廠資本支出擴張,本業現金流已不足支應
資料來源:Bloomberg (2026/10/29),玉山整理
FOMC於10/28決議維持聯邦基金利率區間於3.75-4.00%不變。本次會後聲明稿相較9月的會議,將經濟活動描述從「穩健」調整成「強勁」,並保留對消費具有韌性的看法,且認為通膨依舊居高不下,顯示Fed對潛在物價上漲壓力保持警惕。不過,聲明稿當中亦新增「更多資訊累積將有助於委員會確定適當的政策立場」等用詞,反映Fed更傾向觀察數據趨勢的變化,等待更多總經訊息以決定未來政策行動,而非對單次數據公布採取即時政策反應,降低逐次會議連續升息機率。
最新美國26Q3的實質GDP年增率2.1%,其中國內需求表現熱絡,民間消費維持與Q2相同的2.5%,投資活動則受惠AI科技建設由3.4%上升至7.9%,美國景氣上行循環延續。同時公布的9月PCE物價年增率回升(整體:3.4% → 3.6%、核心:3.0% → 3.1%),偏離Fed的2%通膨目標,玉山投研中心評估後續Fed具備2碼升息空間。而在美債方面,受到近期市場對科技產業前景擔憂情緒影響,美債獲得部分避險買盤,惟當前總體經濟與地緣政治環境,仍使美債殖利率存在反彈可能。
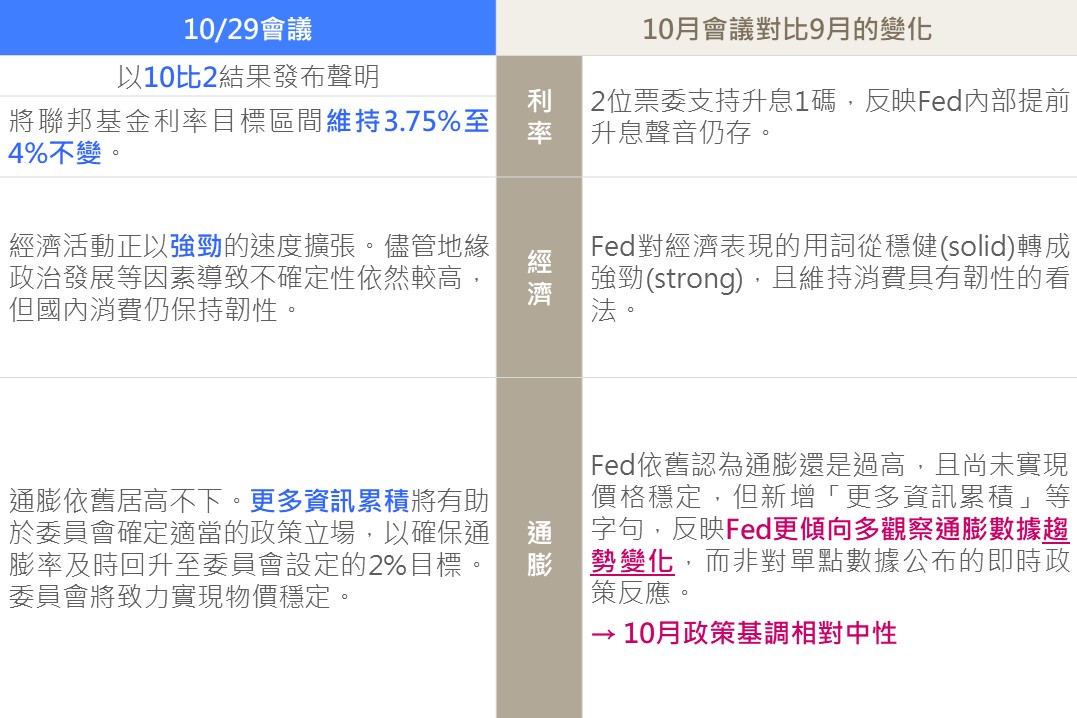
▲近兩次FOMC會後聲明稿重點變化
資料來源:Fed (2026/10/29),玉山整理
雖本次日銀維持政策利率不變,但將明年的通膨預估由2.4%上調至2.6%,且表示物價走勢仍有超越2%的風險,顯示日銀仍預期未來通膨偏向上行。並重申在9月上調利率後整體金融環境仍維持寬鬆,與預期未來經濟仍將溫和發展之下,評估日銀未來將延續升息路徑,保持一季升息一碼的步伐,於12月再次升息。同時日銀總裁植田和男於記者會中否認日銀已宣布達成通膨目標,評估此舉是為了保持政策彈性與對於通膨維持謹慎態度,尚未定調為日本已結束長期通縮。
展望後市,在10月日銀與Fed皆維持利率不變,且日銀對於通膨預測透露出偏鷹派立場之下,料將有助於美元兌日圓穩定保持在153-160區間震盪。而日銀雖決議加快出售股票類ETF,但日銀意在不造成市場波動下減少持倉,因此出售規模僅占每年成交額的0.1%,評估影響相對較低,因此在預期匯率維持穩定,出口企業海外需求保持強勁下,仍正向看待日股後市發展。
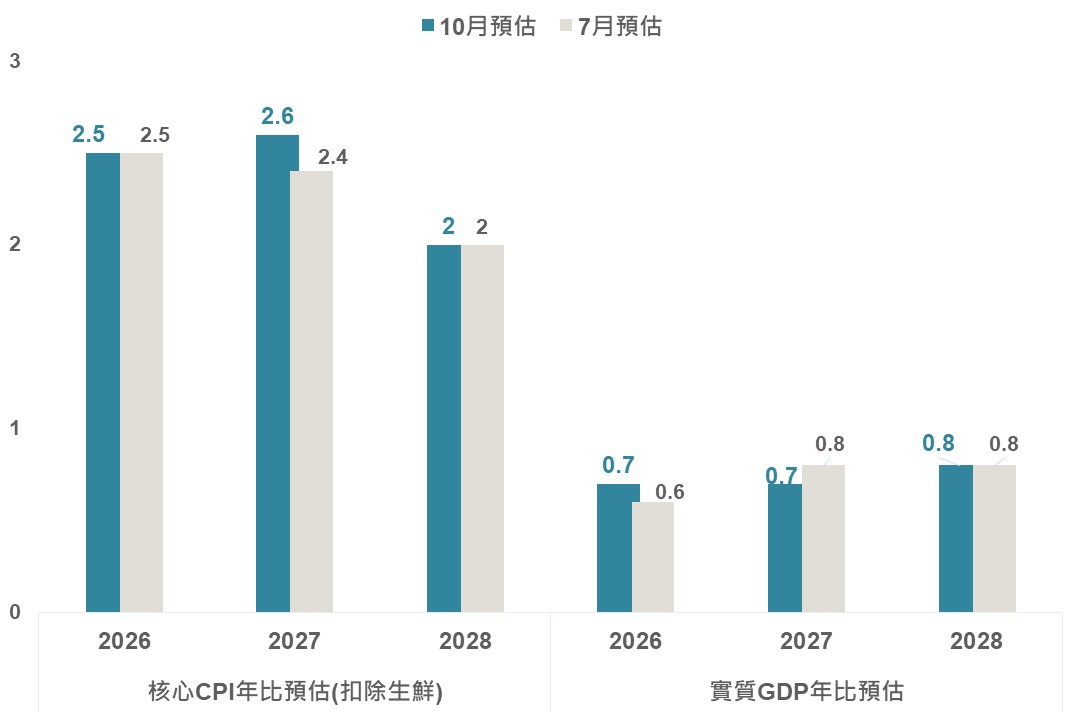
▲日銀上修明年通膨預估,並上修今年經濟增長
資料來源:Bloomberg (2026/10/30),玉山整理
上週製藥龍頭禮來公布其下一代減肥/糖尿病分子Retatrutide和諾和諾德之Semaglutide(Ozempic)頭對頭實驗數據,其中糖尿病療效關鍵指標糖化血色素經過80週治療下降2.2%,且高劑量組減重效果達20.9%,雙雙擊敗現今二型糖尿病之重要療法諾和諾德之Ozempic。此外,財報結果顯示營收及獲利雙雙優於預期,其主力產品需求強勁為營收帶來強勁動能,毛利率在價格面臨低雙位數之負面影響下,仍透過產品組合改善以及規模經濟帶來的成本下降從去年之83.6%提升至84.4%。
在醫療保險類股方面,專注於政府醫療保險之聖丁公司透過成本控制連續三季控制醫療損失率呈現年減,且Medicare PartC業務提前一年達到損益兩平,顯示利潤修復速度快於預期 ; Medicaid三大高成本領域亦連續多季得到控制。整體而言,製藥權值股禮來下一代藥物療效優異,且減肥藥滲透率極低(國內10% ; 國外2%)未來銷量存在上行空間,醫保公司利潤修復敘事延續得到驗證,建議在當前大盤修正之際適當配置具防禦性之醫療保健類股,降低投組波動。
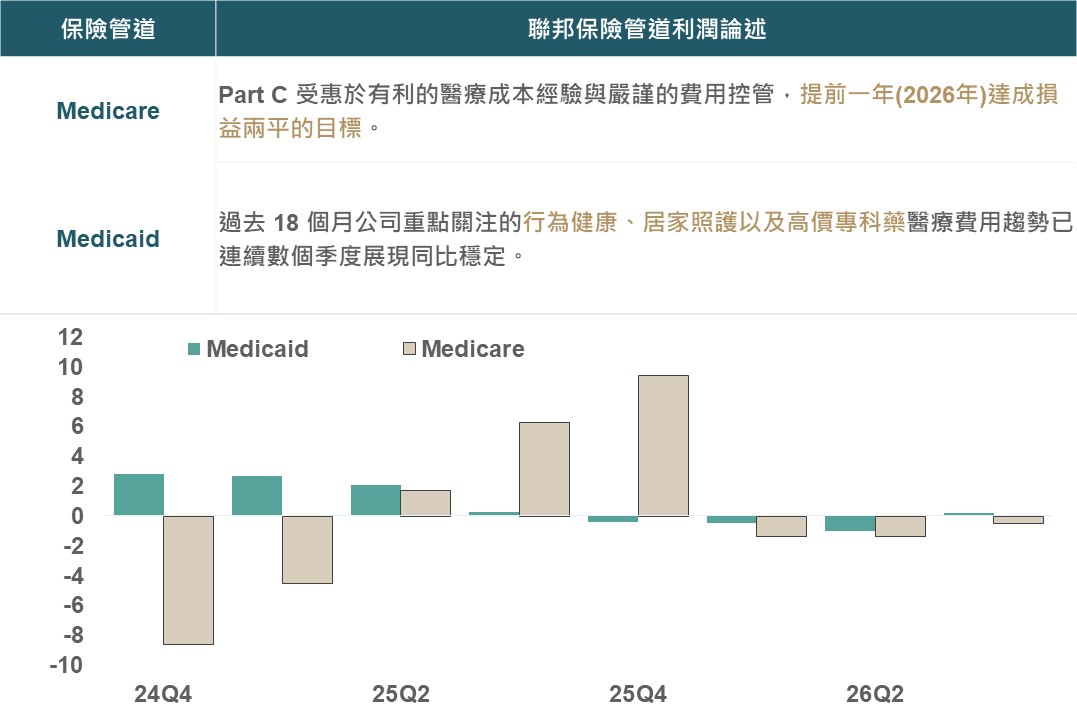
▲Medicare醫療損失率連三季達年減,利潤修復延續
資料來源:Bloomberg (2026/10/29),玉山整理
展望後市,資本支出擴張所帶來的現金流回收壓力,成為近期市場修正主因。雖Google、Meta及Amazon等雲端巨頭自由現金流轉弱,引發市場對AI投資報酬率的疑慮,惟從Anthropic獲利結構改善、營運現金流轉正,及三大雲端廠剩餘履約義務(RPO)維持高位觀察,目前較大的不確定性在於營收認列與資金回收時程,而非終端需求消失。評估本週美國期中選舉結果及後續地緣政治變數仍可能擾動市場情緒,短期波動或有所放大,惟AI長期成長趨勢仍未改變。
配置上,建議股票部位仍維持以AI基礎建設、半導體及雲端供應鏈為核心配置,目前尚未見長期產業趨勢改變,故不宜因短期市場波動而大幅調整持股;惟考量市場仍處於驗證AI投資回報及資金回收能力階段,新增部位宜採分批布局方式進行,避免過度追價。若投資人欲降低組合波動,則可適度提高防禦型類股(如生技健護)、或是週期性產業(如能源類股)之配置。債券方面,建議以中短天期、高品質債券為主,在殖利率仍具吸引力的環境下兼顧收益與防禦效果。
玉山投資研究中心於工作日的週二至週五提供及時投資市場精要;另有提供週度市場展望訂閱,如欲新增/取消訂閱,請至 電子報線上訂閱 設定。