 讀取中
讀取中

分享


重點摘要
1. AI投資疑慮多路徑共振,壓力集中於高槓桿新興雲端廠
2. 財報仍印證AI投入回報論述延續,本週CSP財報為關鍵留意點
3. 科技權值股拖累美股指數,惟板塊輪動顯示風險尚未全面擴散
4. 隨期中選舉國會變天機率增加,政策不確定性或影響美股行情
5. 資料中心建設面臨選舉考驗,相關類股短期或受政策因子干擾
上週美股科技板塊大幅修正,費半單日重挫6.7%。Meta財報優於預期,惟長期投資承諾擴大、自由現金流轉負,股價由漲轉跌;Lam Research財務長示警供應鏈限制壓抑財測,引發半導體設備供應瓶頸疑慮;CoreWeave融資壓力亦拖累新興雲端廠。
另一方面,媒體報導美國與以色列擬於美國期中選舉後對伊朗採取打擊行動,推升布蘭特油價至每桶113美元、創5個月以來的新高,地緣風險增添通膨與利率不確定性。
整體而言,AI需求雖未見逆轉,但市場已開始審視個別公司投資AI的資本回報與資金成本,使得科技股表現承壓。不過,若觀察上週美股板塊表現,標普500等權重指數與相對防禦板塊反而走升,反映市場賣壓並未出現全面擴散跡象。
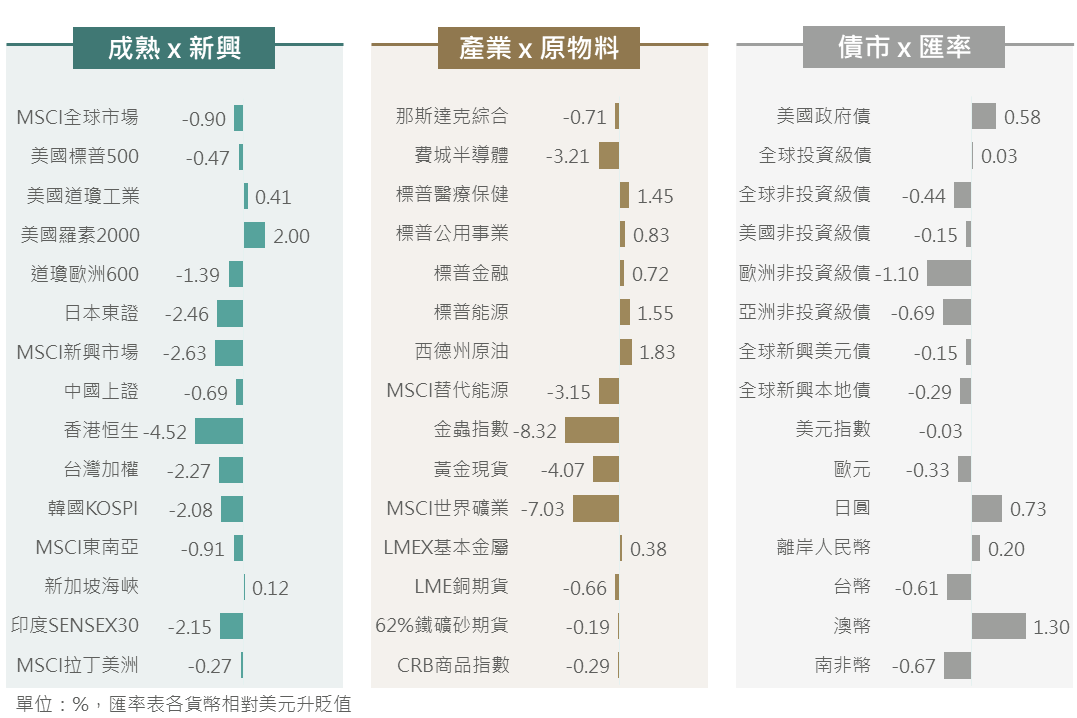
▲上週市場回顧
資料來源:Bloomberg (2026/10/23),單位:%,匯率表示各貨幣相對美元升貶值,玉山整理
AI產業仍維持高速成長,但市場焦點已逐漸轉向「龐大資本支出能否有效轉化為營收、獲利與現金流」。近期包括AI Labs變現進度不如預期、Gartner示警未來可能出現整併潮、資料中心建置面臨政策與選舉變數,以及美伊局勢升溫推升利率與融資成本等因素,皆使市場開始重新檢視AI投資回收與商業模式的可持續性。相關壓力首先集中於高度依賴資本市場與少數大客戶的新興雲端業者,如CoreWeave,並進一步外溢至半導體、伺服器及相關AI供應鏈評價。
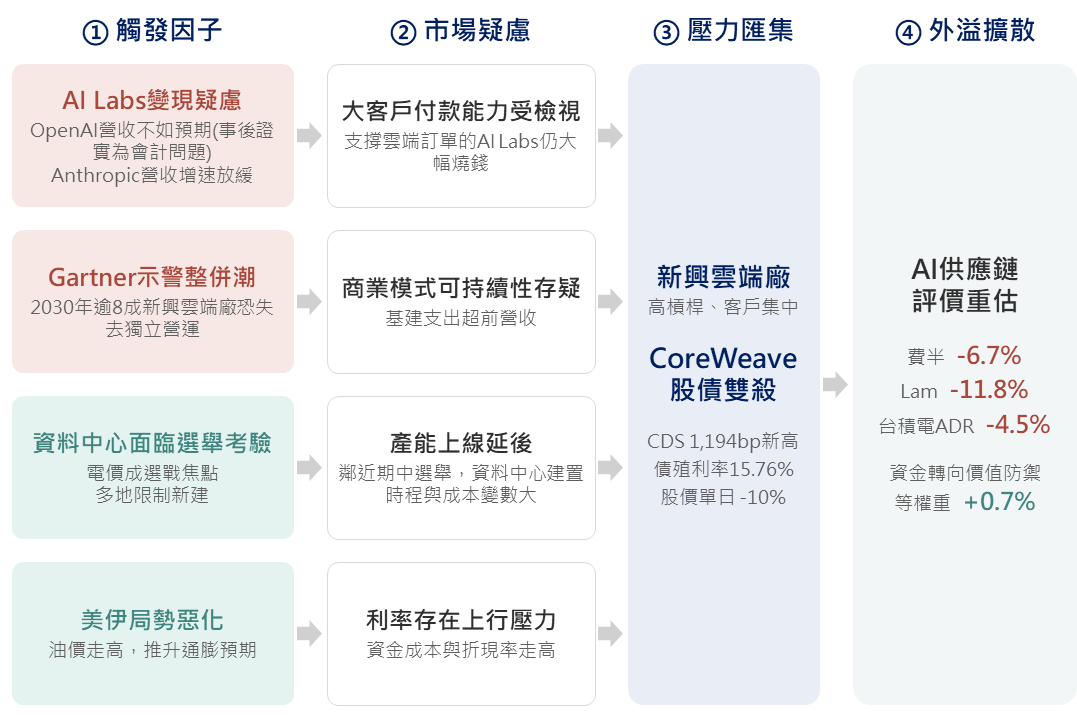
▲近期股價修正之疑慮來源、傳導機制、市場反應
資料來源:Financial Times、Bloomberg (2026/10/23),玉山整理
不過,由核心業務觀察,Meta上週公布Q3財報,營收646億美元、年增26%,優於公司財測上緣640億美元及市場預估634億美元,其中核心廣告營收631億美元、年增26%,在平均廣告單價年增14%帶動下優於市場預估619億美元,顯示AI推薦與廣告工具持續提升核心業務變現效率;同期SpaceX Q3營收達146億美元、年增161%,淨利44億美元順利由虧轉盈,主要成長動能來自超級智能(SI)業務,營收達76億美元、年增830%,財測方面,公司將Q4資本支出上調至350-400億美元,並預估2027年Q1營收達330-370億美元,執行長馬斯克亦強調算力短缺將長期持續,且價格續揚、投資回收期明年將縮短至6個月下,不願簽長約綁住算力價格。
整體而言,Meta核心業務與SpaceX財報再次印證AI帶動營收成長且算力需求依舊強勁,AI需求仍強,使多頭格局未變,惟在目前市場進入更重視AI投入回報的階段下,短期對高槓桿基礎建設商投入回報擔憂難以消除,建議科技股應避免過度集中此類高槓桿新興雲端廠,並留意本週主要CSP廠財報公布的AI變現狀況。
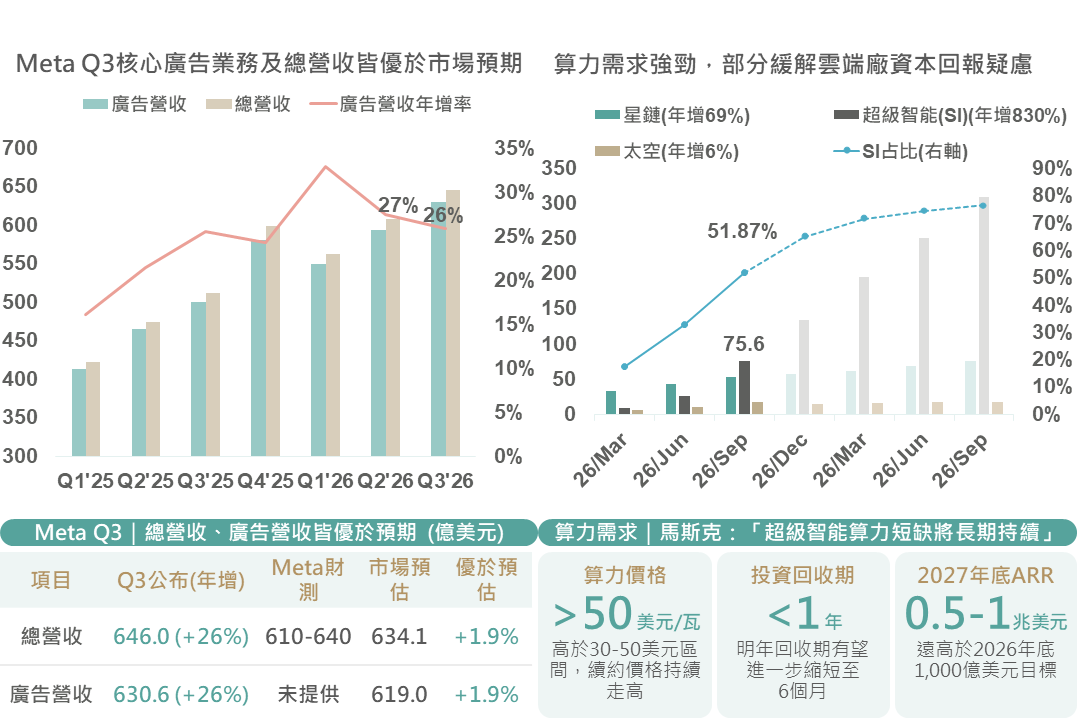
▲Meta、SpaceX Q3財報重點
資料來源:Bloomberg (2026/10/22),玉山整理
觀察10/22當日,美股的風格因子與類股表現並非同步連動下跌的現象。儘管Meta、Lam Research等AI雜音拖累科技權值股,核心消費、公用事業、生技健護等類股仍以上漲作收,高股息、價值等因子則延續1個月來的反彈行情。
此外若回顧今年6/5費半指數大跌10%時的美股板塊表現,一樣出現相同輪動行情,6月初當週市場亦傳出科技巨頭融資疑慮、記憶體價格見頂等AI供應鏈負面消息。反映當本波投資週期主軸的科技產業雜音頻傳之際,資金是選擇暫時降低AI曝險,轉進相對防守板塊,而非全面撤出股市,也顯示在美國景氣保持上行趨勢下,股市並未出現傳統經濟衰退之普跌行情。故在美股策略上,維持分散類股布局之操作建議。
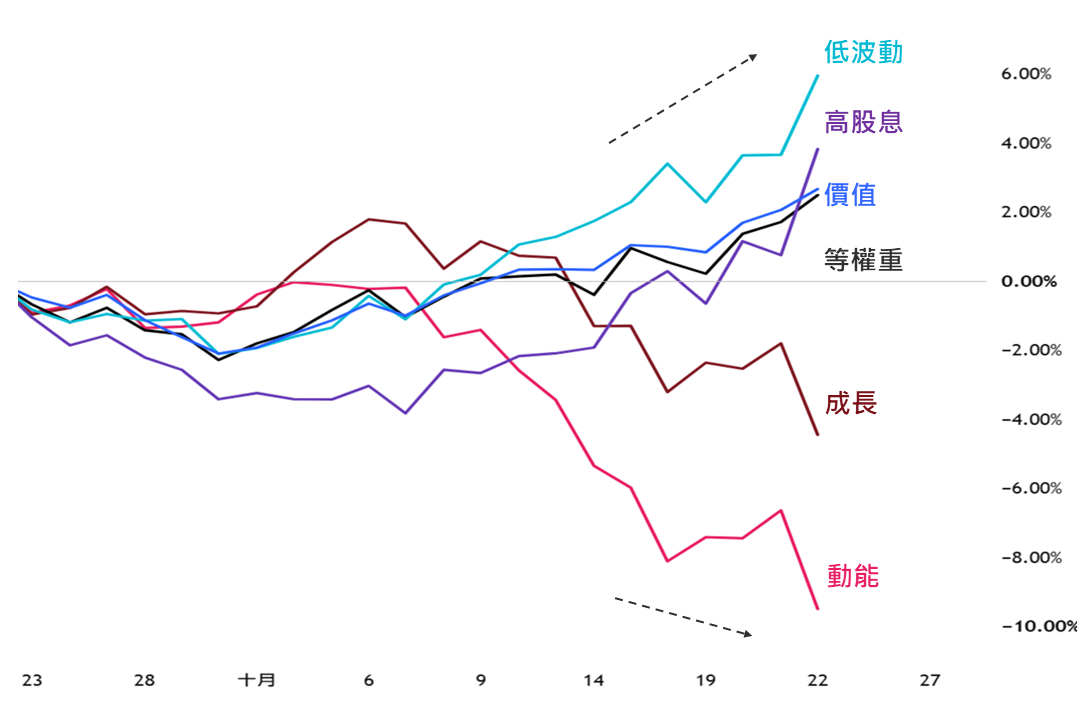
▲美國風格因子過去1個月累積報酬
資料來源:TradingView, (2026/10/23),玉山整理
年初至今,受中東地緣局勢影響,美國境內能源成本不斷攀高,加劇民眾消費支出負擔壓力。根據調查數據顯示,生活成本已然是影響美國選民情緒最關鍵之因素,且川普在各議題(如通膨、經濟)的不支持率普遍高於支持率。同時,從美國汽油價格的走勢與民主黨民調領先的幅度來看,亦能觀察到民眾或將不滿情緒轉化到對反對黨的支持上,使得最新期中選舉民調呈現出民主黨高機率橫掃兩院的態勢,選情機構預估民主黨在眾院將獲得235席,參院則可拿下52席。
對於金融市場而言,就過往歷史經驗,執政黨每逢期中選舉階段,多數時間都會至少失去一院的控制權;而當美國府會格局出現預期上的轉變時,伴隨著的是市場對選舉結果與未來政策不確定性的增加,也往往使得在期中選舉之前,股票市場的走勢比較偏整理格局。不過,1936-2022年以來的期中選舉數據統計,股市在多數時期在選舉之後出現回升的跡象,主要因素或是在選舉結果出爐後,市場逐漸消化先前對政策方面的預期,並重新將焦點回歸到經濟與企業表現等基本面之上。
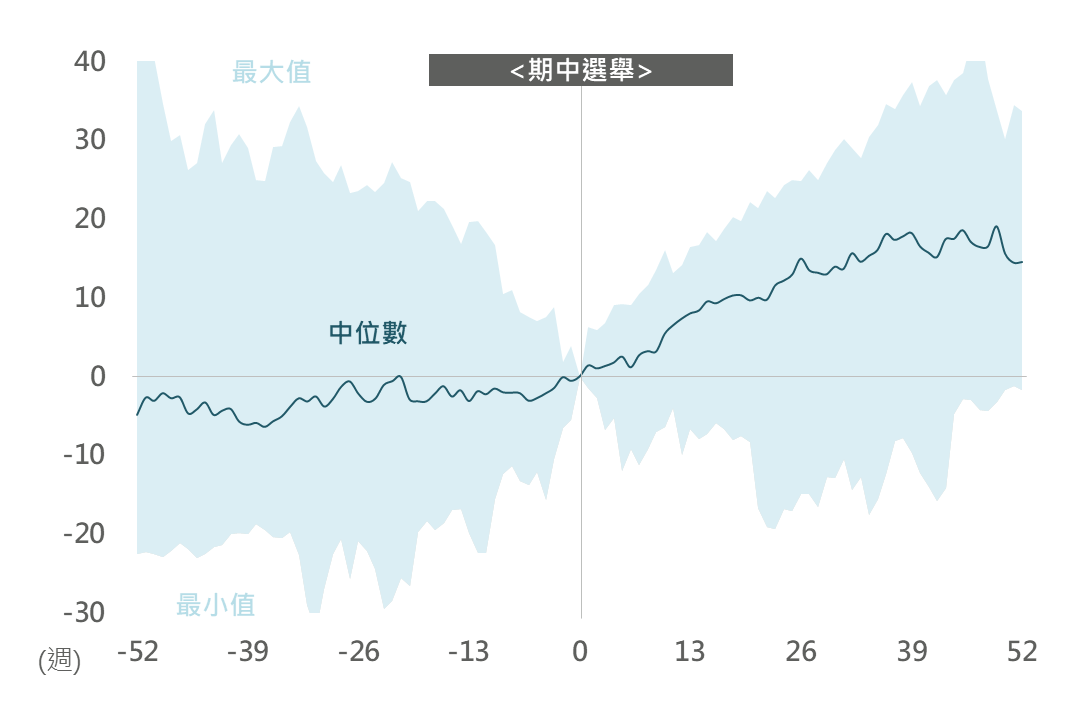
▲歷年期中選舉前後S&P500走勢(單位:%)
資料來源:Bloomberg (2026/10/15),玉山整理
隨著AI與雲端運算需求快速爆發,大型科技企業正積極在全美各地擴建超大規模資料中心。然而,資料中心對電力、用水、土地等龐大需求,加重地方資源的使用之壓力,因而引發各地居民及地方政府的強烈反彈。民調數據顯示,超過七成民眾反對資料中心建設,促使各州陸續推出更嚴格的審查與限制措施,相關爭議也逐漸成為此次期中選舉的焦點議題。若要緩解資料中心建設所衍生民生問題,相關供應鏈業者勢必將面臨額外建設支出與法規遵循成本同步上升的挑戰。
另一方面,期中選舉結果若為民主黨橫掃國會,則可能會增加對科技相關監管與聽證的行動,並引起資料中心建設進程與AI發展前景之疑慮,造成金融市場波動。然而,只要民主黨未在兩院同步獲得超過2/3的席次,該黨所推出影響科技的重大法案,大力支持AI發展的川普都可動用否決權予以阻擋。同時,當前AI投資已對美國經濟帶來顯著貢獻,且美中科技博弈將是決定大國長期競爭力格局關鍵。故評估選舉政策因子對相關類股偏向短期影響,對AI產業中長期趨勢不致造成逆轉。
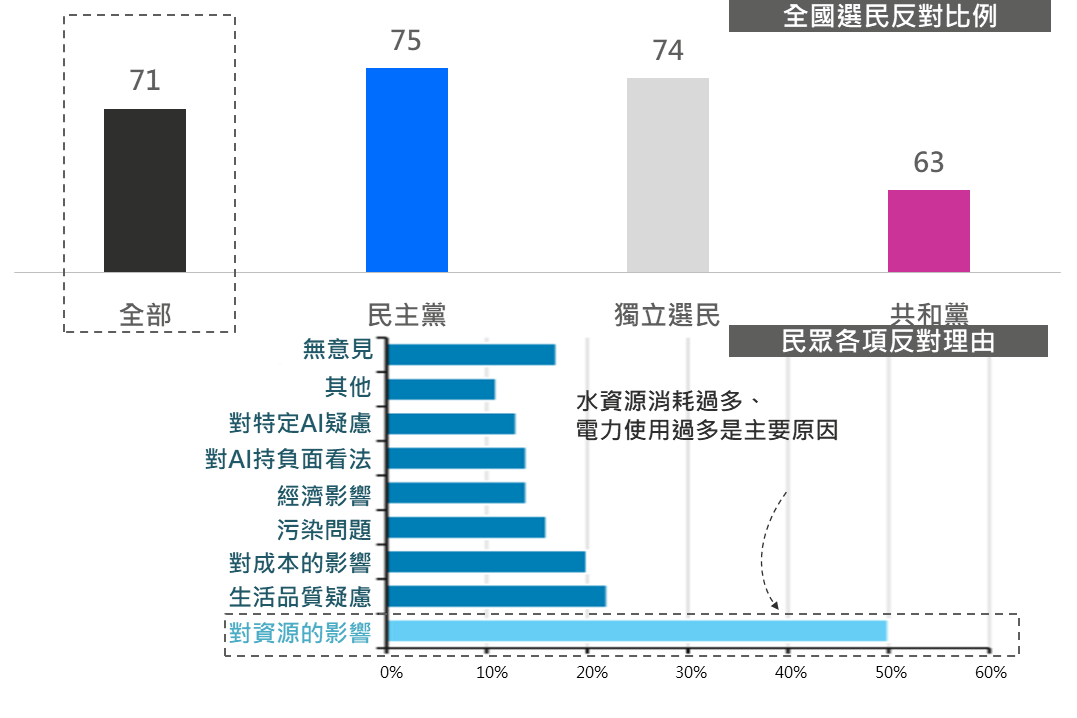
▲美國民眾對資料中心態度民調(單位:%)
資料來源:Gallup, Barclays (2026/10/15),玉山整理
展望後市,儘管上週科技股修正並非由於AI需求轉弱導致,然Meta長期投資承諾擴大、Lam Research受供應限制影響拖累該公司財測數據,以及CoreWeave融資壓力等消息,使市場轉向重新評估AI投資回報效率與資金成本;加上美伊潛在升級推高油價,不排除長天期殖利率存在回升可能,短期科技股評價或持續承壓。
不過,大型雲端業者在手訂單與雲端營收持續成長,SpaceX新部署算力回收期不到1年,AI需求仍為產業基本面提供支撐,資本效率與財務韌性將成為個別公司評價分化關鍵。同時在科技股重挫之際,防禦板塊仍具表現,資金非全面撤出,股市並未出現傳統經濟衰退之普跌行情。
配置上,建議股票部位仍宜「維持原有部位」或「分批布局」為主,並可適度配置醫療保健等類股以降低單一供應鏈集中度。美債市場部分,儘管近期隨避險買盤進入,10年期美債殖利率跌破5%,不過,通膨數據回溫、美伊僵局延續及柴油供給偏緊等事實仍不容忽視,美債殖利率後續仍存在回彈風險,故建議保持以中短天期、高品質及票息策略的債券配置邏輯,避免過度押注長天期殖利率單向下行。
玉山投資研究中心於工作日的週二至週五提供及時投資市場精要;另有提供週度市場展望訂閱,如欲新增/取消訂閱,請至 電子報線上訂閱 設定。