 讀取中
讀取中

分享


重點摘要
1. 通膨數據高於市場預期且出現回升,美債殖利率仍存攀升風險
2. 台積電強調AI需求強勁且未放緩,獲利創高印證產業仍續成長
3. 長鑫技術突破促記憶體引領修正,惟供不應求格局未改
4. AI投資敘事延續,然需留意新興雲端廠資金成本攀升疑慮
5. 信用基本面尚穩,非投等債利差走擴下宜重品質
上週市場聚焦通膨數據、AI產業競爭及企業財報。中國長鑫存儲技術進展引發全球記憶體競爭疑慮,率先衝擊半導體類股;隨後美國9月CPI高於預期,推升Fed升息預期,加劇科技股評價壓力。儘管台積電財報亮眼,並樂觀看待AI需求前景,仍未能完全抵銷市場對AI投資回報及融資成本的擔憂。
另一方面,美國大型銀行第三季財報表現分化,高利率環境持續支撐淨利息收入,股票交易業務亦相對強勁,但投資銀行業務復甦不如預期,使金融股表現不一。
整體而言,AI需求及企業基本面仍具支撐,但市場對產業競爭、資本支出及獲利兌現的要求日益提高,投資焦點更聚焦獲利能力的驗證。隨科技股賣壓加劇,資金轉向公債避險,帶動殖利率回落,亦顯示市場風險偏好轉趨審慎。
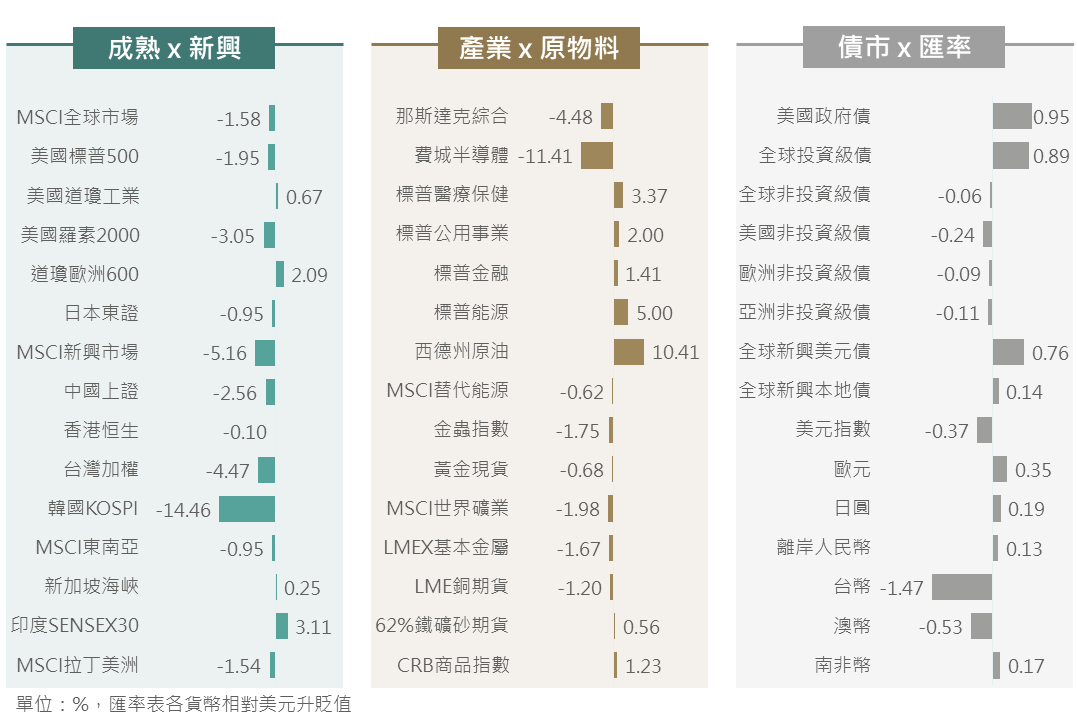
▲上週市場回顧
資料來源:Bloomberg (2026/10/16),單位:%,匯率表示各貨幣相對美元升貶值,玉山整理
上週Fed多位官員在10/28利率政策會議緘默期之前發表談話。Fed主席華許雖依舊未提供下次政策指引,但也未如同先前8/28於全球央行年會上表達出強烈抗通膨立場言論,疊加近期多位2026年FOMC票委表示不必急於升息,或是無需每次會議上都採取行動,使得10月Fed有望暫停升息(市場估85%機率維持利率不變)。
不過,9月CPI通膨數據高於市場預期並較前期反彈,中止連續4個月的下降趨勢。本次CPI主要是受能源成本高位影響所推升,然而其中多數價格項目走勢普遍回溫,反映通膨壓力可能未僅限於油價因素,令通膨要滿足Fed對「清晰且足夠快回落2%目標」的條件存在困難,料後續Fed官員政策立場將維持相對謹慎立場。另一方面,上週公布的CPI、PPI數據皆高於預期,但長端美債殖利率反而走低。其中理由或在於,近日科技產業雜音消息頻傳,且逢殖利率高位之際,使部分避險買盤進入美債市場。然而,經濟數據顯示景氣上行循環未改、AI強勁需求延續,且通膨明確回彈,評估Fed後續尚有2碼升息空間,美債殖利率仍存在上行風險。
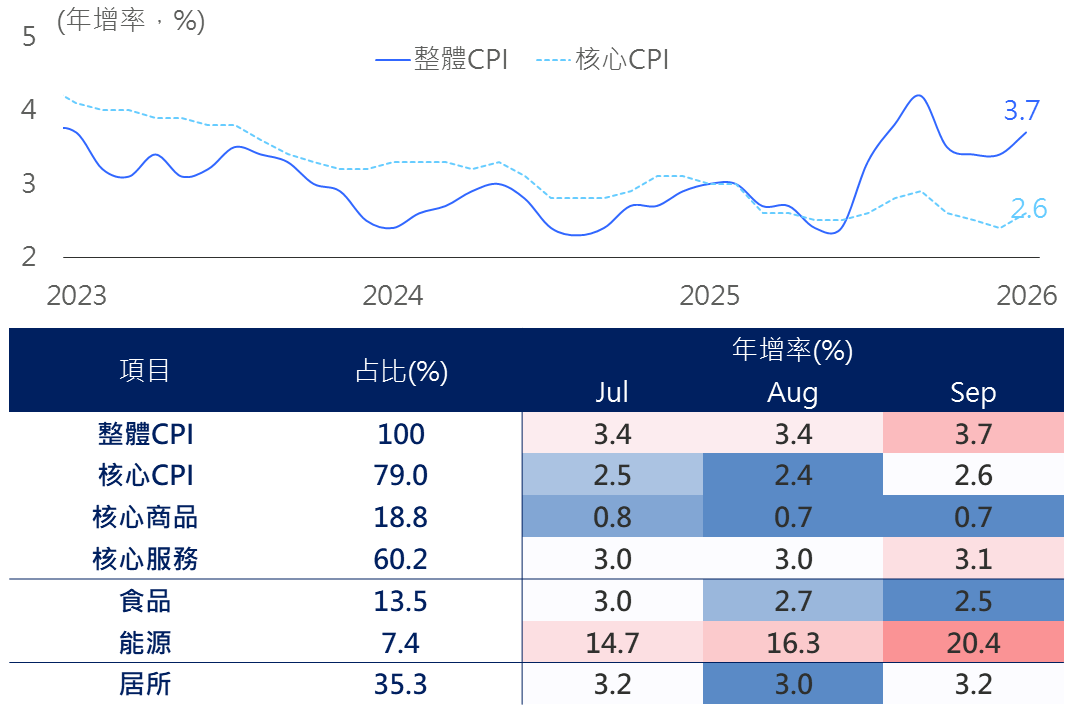
▲美國CPI及其細項數據
資料來源:Bloomberg (2026/10/15),玉山整理
科技股方面,綜觀AI產業市況,市場對高階晶片之需求依然是供不應求,而台積電掌握先進製程與先進封裝技術與產能,全球高階AI晶片製造都需要交由台積電代工,故台積電對AI產業之展望具重要指標意義。
儘管國際地緣局勢變化增添市場波動,科技產業中亦不乏AI泡沫化疑慮,然觀察相關受惠AI發展趨勢之企業,其基本面正確實走在上升軌道,雖近期市況波動,然料穩健增長的基本面將給予支撐效果,建議續偏多看待。
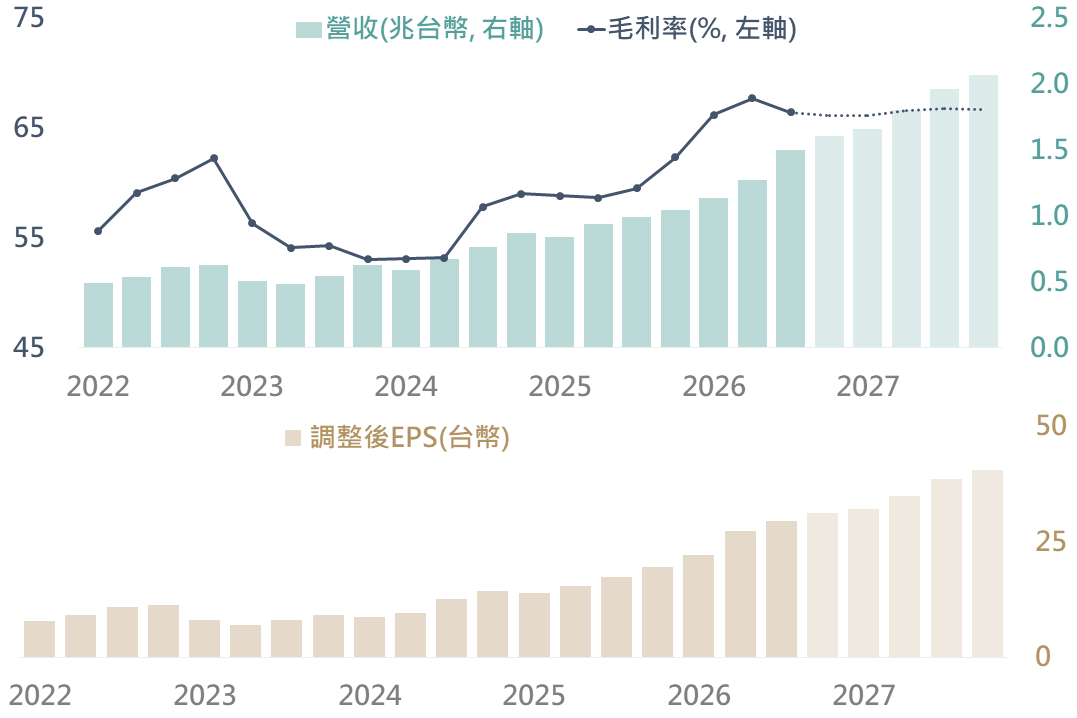
▲台積電營收及EPS
資料來源:Bloomberg (2026/10/15),玉山整理
隨那指於10月創高,投資人謹慎關注可能風險。上週初,長鑫存儲發表「4F²儲存單元架構」技術突破,表示將應用於年底新一代DDR5 RDIMM伺服器記憶體產品,引發記憶體產業競爭加劇及供給上升預期,進而促使硬體板塊獲利了結賣壓出籠。然評估此未必造成全面性的影響,因(1)長鑫推出產品後,實際技術良率及客戶驗證或拉長量產時程,(2)僅為DRAM產品突破,非擴及HBM、NAND等廣泛市場,(3)據JPM預估,長鑫產能於市場規模占比預估近三年維持在15-16%之間,料難以因技術突破便快速搶攻市占。近期美光及三星皆表示供不應求將延續至2028年,隨伺服器換代出貨及送樣,預估HBM4/4e供應緊俏下,價格仍具上行空間。
整體而言,台積電法說結果正面,營收指引高於預期並上調全年成長至44%,顯示先進製程及AI相關需求動能持續貢獻營收。晶圓代工龍頭映證終端需求樂觀,疊加記憶體供需缺口評估仍難以快速緩解下,評估科技看多敘事未改,在修正之際可視為逢低布局的介入機會。
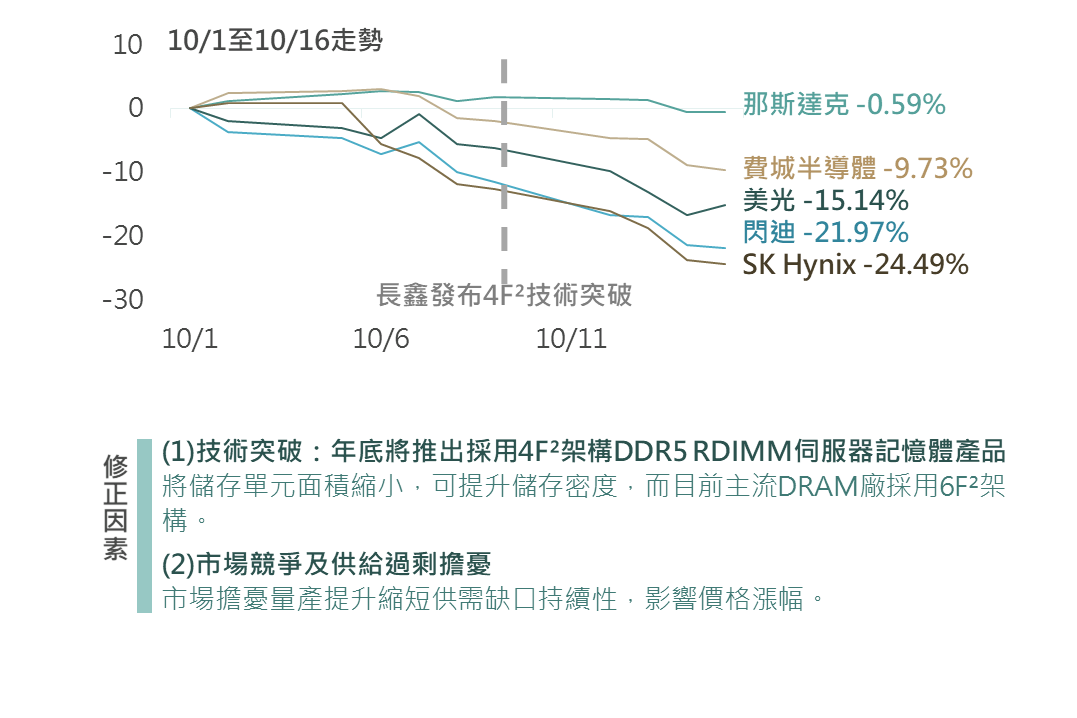
▲長鑫技術突破引發記憶體族群修正評估
資料來源:TradingView (2026/10/16),玉山整理
另一項引發上週科技股修正主因來自,上週Gartner最新報告警告,2030年前逾8成新興雲端廠(NeoCloud)恐將無法獨立運作,意謂將存在被併購或淘汰風險;加上美國10年期公債殖利率維持在5%以上高位,促使CoreWeave 2032年到期債券殖利率攀升至15.6%、CDS升至1,117bps,引發市場對其融資成本上升與違約風險升溫的擔憂。
雖然台積電最新法說會上調全年營收成長至約44%,仍應證AI需求強勁,市場預估CoreWeave剩餘履約訂單亦由今年Q2 1,037億美元增至2027年Q3 1,596億美元,顯示市場對未來訂單成長仍具信心。然而,在資金成本提高下,透過槓桿購置GPU換取算力出租收入的新興雲端廠,投入資本回報率較加權平均資金成本低14至32個百分點,獲利結構更易受衝擊,相對而言四大CSP擁有強健本業收入支撐。綜上,AI發展趨勢尚未改變下,目前算力仍屬供不應求,對於大型或新興雲端廠,皆處在有利環境,長期展望仍趨正向,惟配置上需留意短期美債殖利率保持高位,對於高槓桿、重資產特性的新興雲端廠的股票或債券價格,易造成較大的波動風險。
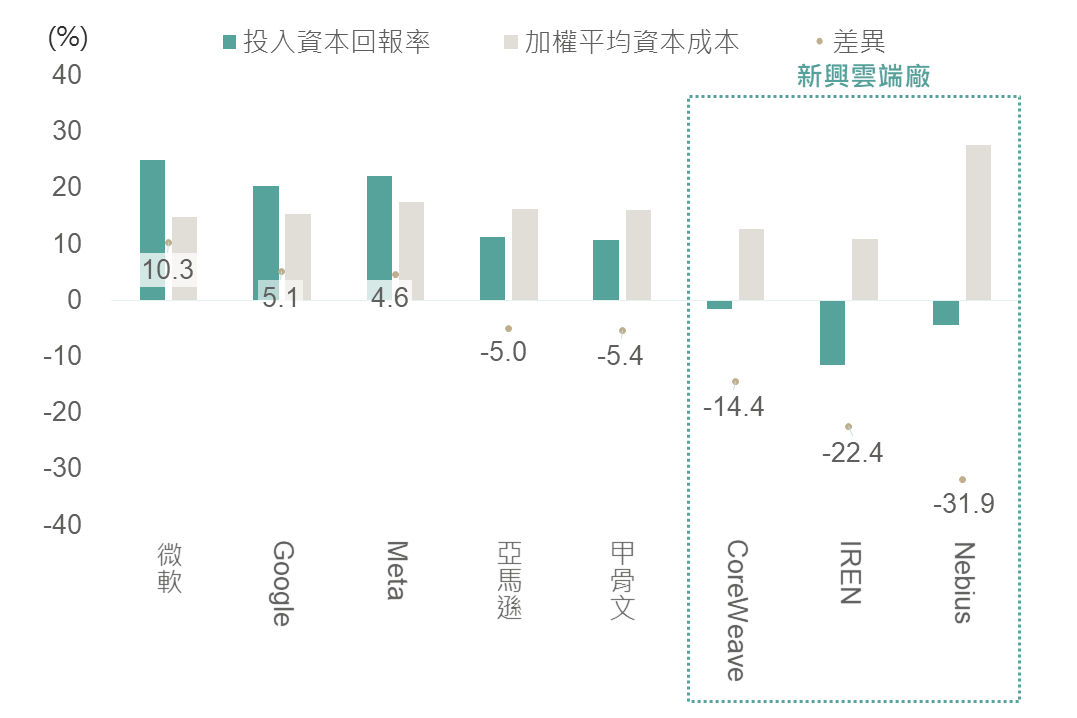
▲主要雲端廠投資回報與加權平均資金成本
資料來源:Bloomberg (2026/10/14),玉山整理
美債殖利率高位也對低信評債券增加壓力,近期非投等債各評級信用利差均呈現走擴,且CCC評級近期升幅更為明顯,反映低評級債券在緊縮緩境下面臨較大的定價壓力。不過,利差走擴與信用基本面惡化仍須分開判斷。從目前資料觀察,非投等債違約率保持低位,不良債券比率利差大於1,000bps的非投等債占比)則略有回升,但兩者相較過往信用壓力明顯升高的時期仍低;淨信評變動動能亦在零軸附近震盪,尚未呈現持續向下的趨勢。整體而言,信用指標目前未見惡化,但CCC級利差持續走擴仍是後續追蹤的風險訊號。
配置上,建議延續以BB級為主的方向,以掌握票息、審慎篩選信用風險為重點,後續除觀察第三季財報中的獲利、現金流與利息負擔,也應追蹤BB與B級利差是否持續走擴,以及不良債券比率回升是否伴隨信評動能轉弱、違約率上升。若利差調整未進一步伴隨信用指標惡化,可支持維持選擇性配置;反之,若市場與基本面指標同步轉弱,則須重新評估信用風險承擔。
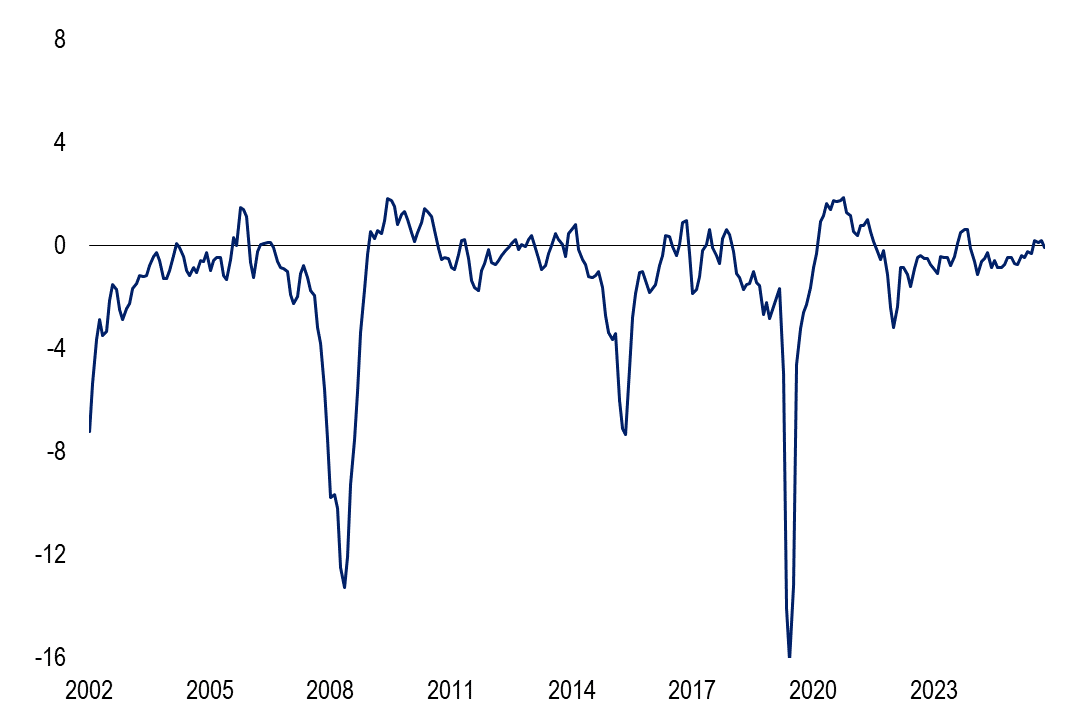
▲非投等債信評變化趨勢
資料來源:BofA (2026/10/01),玉山整理
展望後市,儘管避險需求帶動美債殖利率於上週自高檔回落,惟美國通膨壓力揮之不去,仍將壓抑股市評價,亦不排除殖利率再度回升的可能。
不過,儘管科技股短期面臨評價調整壓力,AI需求仍為產業基本面提供支撐,玉山投研中心對科技產業前景仍維持樂觀看法。台積電董事長魏哲家於此次法說會中表示,AI需求極度強勁,尚未見放緩跡象,並指出台積電獲利能力「沒有天花板」。整體而言,隨著Agentic AI應用持續拓展,加上Vera Rubin於下半年量產爬坡,科技供應鏈營收可望持續受惠,進一步支撐產業成長動能。
配置上,建議股票部位維持以科技與半導體為核心;惟考量目前市場氛圍偏向保守,宜採分批布局方式加碼,並控管投組集中度,適度配置金融及醫療保健類股以分散風險。債券則以中短天期、高品質及票息策略為主,非投資級債聚焦BB級,並可留意巴西財政改革預期下的拉美本地債布局契機。
玉山投資研究中心於工作日的週二至週五提供及時投資市場精要;另有提供週度市場展望訂閱,如欲新增/取消訂閱,請至 電子報線上訂閱 設定。