 讀取中
讀取中

分享


重點摘要
1. OpenAI ARR落差源於統計口徑不同,AI敘事未改變
2. Fed下次會議或暫緩升息,惟通膨風險仍使殖利率存上行可能
3. 法國政治僵局添財政不確定性,市場擔憂赤字推升殖利率
4. 日本增長戰略,正向看待日本銀行股展望
5. 巴西大選牽動財政改革預期,拉美債市迎來布局契機
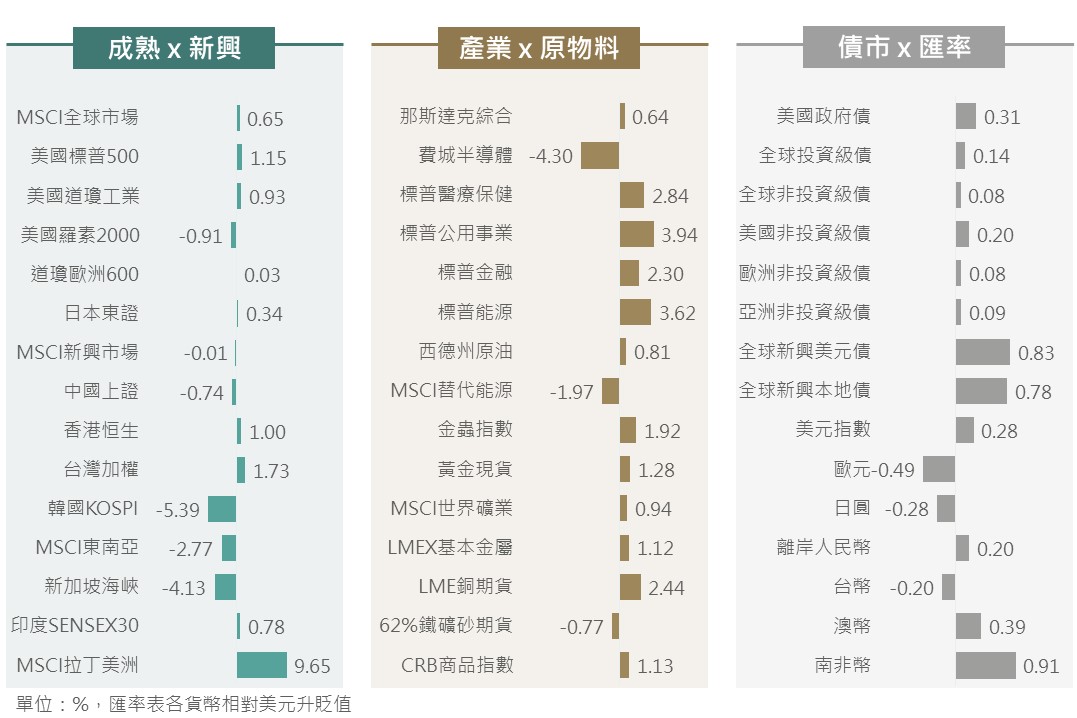
上週市場受惠Fed升息預期降溫,以及AI硬體需求持續強勁,美股週初再創新高。不過,隨著美國長天期公債殖利率攀升,加上OpenAI營收認列口徑差異引發AI變現疑慮,科技股一度震盪,市場表現轉趨分化。
另一方面,美伊談判反覆使油價維持高檔,法國財政問題亦加深債市壓力。新興市場方面,巴西總統大選首輪結果優於市場原先預期,帶動財政改革與降息預期升溫,激勵巴西股、匯、債市同步走強。
整體而言,全球市場在高利率與地緣風險下呈現分化,資金持續尋找具備成長動能與政策利多的投資機會,而AI投資焦點也逐步由資本支出擴張,轉向實際獲利與投資報酬率的驗證。
▲上週市場回顧
資料來源:Bloomberg (2026/10/09),單位:%,匯率表示各貨幣相對美元升貶值,玉山整理
在當前市場高度關注AI投資回報狀況之背景下,上週市場傳出OpenAI截至9月底年化營收(ARR)為500億美元,與先前傳出的700億美元存在落差,引發市場對AI模型商變現及硬體端需求擔憂,然據CNBC後續報導確認,先前市場所預估的近700億,主要為包含合作夥伴之毛額收入,以便與Anthropic比較,若依OpenAI自身統計則為500億,故此次差異僅為統計方式不同所致,而非AI模型商變現問題。
而另一方面,彭博最新消息指出OpenAI以自身方法計算,預估年底ARR將升至700億美元,顯示第四季年化收入仍將進一步加快,評估整體AI敘事仍未改變。後續待Anthropic上市前後公布較詳細之ARR計算方式,可更好檢視兩間公司營收狀況差異。

▲OpenAI年化營收(ARR)不同口徑比較
資料來源:CNBC, Bloomberg (2026/10/09),玉山整理
而在利率市場展望方面,9月Fed利率會議紀要揭露上次會議決定採取升息1碼,主要理由在於對風險防範之舉。與會官員普遍判斷通膨偏向上行,而過去數月以來,風險上行程度增加。同時,多位官員主張目前的政策利率並不具有限制性,或僅有輕微緊縮,且大多數官員認為年底前再進一步升息是合適的。不過,近期多位重要FOMC票委接連表態,雖有再次升息的空間,但不必在連續會議都採取行動,疊加近期數據尚未呈現向上加速趨勢,官員有更多時間評估總經狀況,令市場預估10月Fed將暫停升息。
另一方面,觀察市場交易出來的中長期通膨預期,目前並無大幅惡化之跡象,然而地緣政治局勢反覆動盪,國際油價久居高位,或拖慢通膨即時且顯著回落至Fed目標2%的時程,且美國經濟景氣保持擴張下,研判整體Fed仍會持相對鷹派立場,「Higher for Longer」政策基調將推高實質利率,並使美債殖利率存上行風險。

▲9月FOMC會議紀要重點整理
資料來源:Bloomberg (2026/10/08),玉山整理
此外,歐洲債市則受到法國財政赤字因素干擾;法國政府於10/1推出預算案,因財政赤字持續擴大、政府債務龐大,故欲藉由削減財政支出及增加稅收等措施,以縮減財政赤字,然市場仍質疑法國政府能否在懸峙國會之條件下,於2027年大選前有效控制赤字,促法德公債利差大幅擴大至2012年歐債危機以來新高,同時帶動法國CDS攀升幅度明顯高於其他歐洲國家。
法國政府計畫透過總財政調整額540億歐元之財政措施,以實現赤字占GDP比率降至5%的目標,然因法國執政黨在國會未取得過半席次,預算案面臨杯葛風險,若各方協商破局導致預算案無法通過,政府或有機會承擔倒閣風險,動用憲法第49.3條將法案強制通過,此舉亦將加劇法國政治不確定性,在總統選舉方面,近期當選機率最高的極右翼政黨國民聯盟總統候選人勒龐亦提出降低法國赤字的財政緊縮計畫,然後續仍須觀察選舉結果及其他政黨態度以評估是否能有效控制赤字。
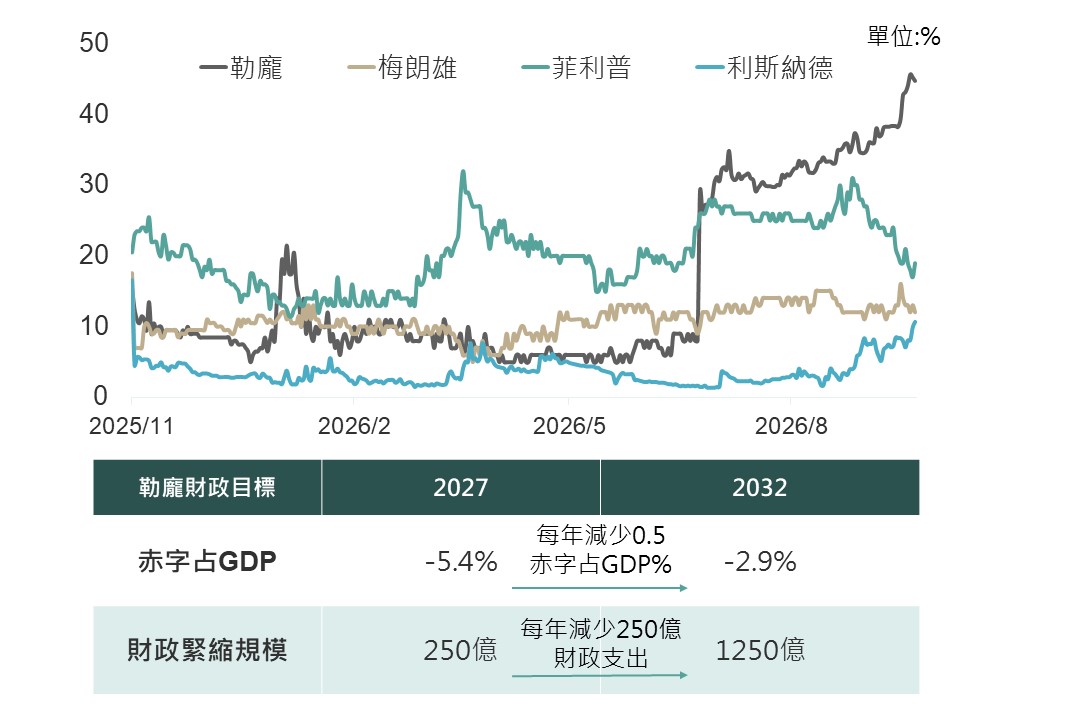
▲法國總統候選人當選機率
資料來源:玉山投研中心整理 (2026/10/06)
在日本方面,日銀貨幣政策正常化之升息趨勢依然延續,然上週日銀總裁植田和男表示即使央行在9月升息之後,金融市場依舊維持寬鬆,且9月日銀會議紀要中提及目前政策重心已轉向穩定通膨,通膨有向上偏離2%的風險。故考量生產端通膨傳導至消費端的壓力漸增、通膨預期逐漸上行之下,料日本央行未來仍將延續利率正常化路徑,穩步升息。而檢視自2024/3日本結束負利率政策持續升息以來,持續帶動日本銀行股淨利息收益率(NIM)走高,料在日銀持續升穩步升息下,將使NIM上行趨勢延續,進一步驅動本業獲利結構性改善。
同時高市內閣為了促進關鍵領域發展提出的日本增長戰略,計畫在未來15年內於17個領域引導日本官方與民間投資共約370兆日圓。預期增長戰略的龐大投資金額,亦將成為日本國內的貸款與承銷市場的中長期增長動能,參考MS預估,預期未來五年日本放款、股債承銷規模將以CAGR 4%的增速成長,於2027年達到781兆日圓,並提升銀行股ROE 3-5%。綜上,預期在NIM持續擴大與放款承銷規模均增長下,有望提升日本銀行股獲利與股價表現,並成為東證指數續揚的上行動能。
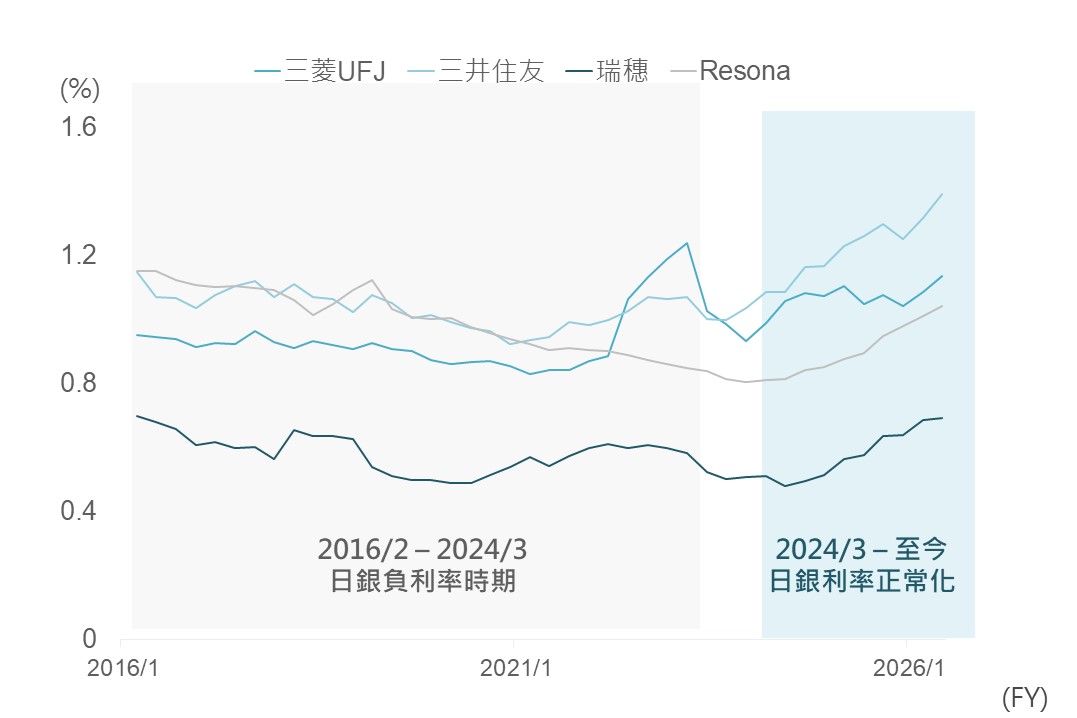
▲日本銀行股淨利息收益率(NIM)
資料來源:Bloomberg (2026/10/08),玉山整理
最後,近期巴西迎來2026年總統大選,市場再度聚焦財政風險對利率資產的影響,而巴西長期面臨低成長、高利率及財政支出僵固等結構性問題,聯邦預算逾90%屬退休金與法定薪資等強制性支出,使政府在經濟逆風下幾乎無自主減支空間,尤其約八成本地公債與基準利率或通膨掛鉤,促使債務占GDP比率持續攀升。
10/5總統選舉首輪投票中,波索納洛(子)以47.3%得票率領先,雖仍須待10/25第二輪投票確認結果,但市場已開始反映若其當選後可能推動財政紀律整頓的政策預期。對照此前2018年波索納洛(父)期間,因市場預期退休金改革將改善中長期財政前景,巴西主權CDS由高點持續回落,顯示財政改革預期為巴西債務重要因素。
儘管行情能否延續仍取決於第二輪決選結果及改革落實情況,但若市場對財政紀律改善的信心提升,在樂觀情境下料有望帶動巴西長天期公債殖利率下滑及美元債利差收斂,此外,拉美本地債目前仍具較高實質利率優勢,若財政紀律改善有助於穩定通膨與匯率預期,巴西央行後續降息空間可望擴大,進一步支撐債市表現。
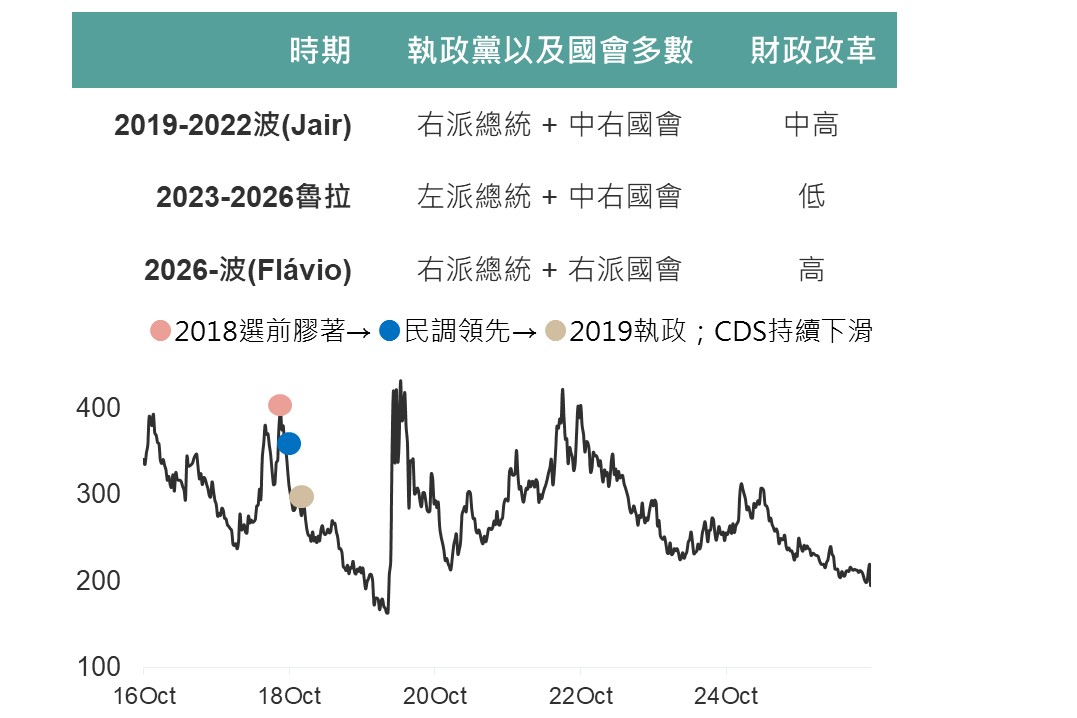
▲巴西10年期美元主權信用違約交換(CDS)
資料來源:玉山銀行投資研究中心整理(2026/10/07)
展望後市,儘管9月FOMC會議紀要中多位票委表態不必連續升息,促市場預期10月Fed將暫停升息;惟美伊局勢未明、油價維持高位,或拖累通膨回落時程,預料美債殖利率短期仍將高檔震盪,壓抑市場評價擴張。
不過,科技股仍提供整體股市主要上漲動能,本週美股Q3財報季揭幕,預估標普500盈餘年增29.5%,AI基礎建設支出貢獻過半EPS成長;儘管上週傳出OpenAI年化營收(ARR)不如預期的雜音,但落差經確認僅為統計口徑差異,預估年底的ARR將升至700億美元,加上AI伺服器規格升級帶動記憶體、載板等零組件漲價,AI中長期成長趨勢未變。
配置上,建議維持以科技與半導體為核心的股票部位,台股基本面強勁可逢回加碼;惟考量殖利率上行可能會放大高評價類股波動,宜留意投組集中度,可適度配置金融及醫保類股以分散風險。債券則以中短天期、高品質及票息策略為主,非投資級債聚焦BB級,並可留意巴西財政改革預期下之拉美本地債布局契機。
玉山投資研究中心於工作日的週二至週五提供及時投資市場精要;另有提供週度市場展望訂閱,如欲新增/取消訂閱,請至 電子報線上訂閱 設定。