 讀取中
讀取中

分享


重點摘要
1. PCE通膨趨勢維持僵固態勢,Fed鷹派立場使利率存上行壓力
2. 獲利能力及產業趨勢支持美股前景,但留意利率快速走高風險
3. 美光財報暗示市場算力需求強勁,供應鏈吃緊情況延續
4. AI發展帶動記憶體市況熱絡,韓廠為記憶體熱潮最主要受惠者
5. 企業信用體質穩健,升息負面衝擊料將可控
美國9月非農就業僅增2.9萬個,遠低於預期的9.0萬,且失業率上升至4.2%,一度壓低10月Fed升息預期;但通膨僵固且多位Fed官員釋出鷹派訊號,10年期美債殖利率於上週仍呈現高位整理,壓抑多數類股表現。
不過,科技板塊持續為整體股市提供重要支撐力道。記憶體大廠美光最新財報優於預期,並預告記憶體吃緊將延續至2028年,加上代理式AI產品接連推出提振市場對CPU需求樂觀預期,促使上週費城半導體指數、那斯達克指數逆勢收紅。另外,在地緣消息方面,川普拒絕伊朗重啟荷姆茲海峽提案使談判陷入僵局,油價高檔震盪,使美元走強,壓抑貴金屬市況。
整體而言,上週股票市場呈現「高利率壓評價、AI撐基本面」之格局,全球股市小幅回檔,資金集中在AI硬體供應鏈,類股表現出明顯分化態勢。
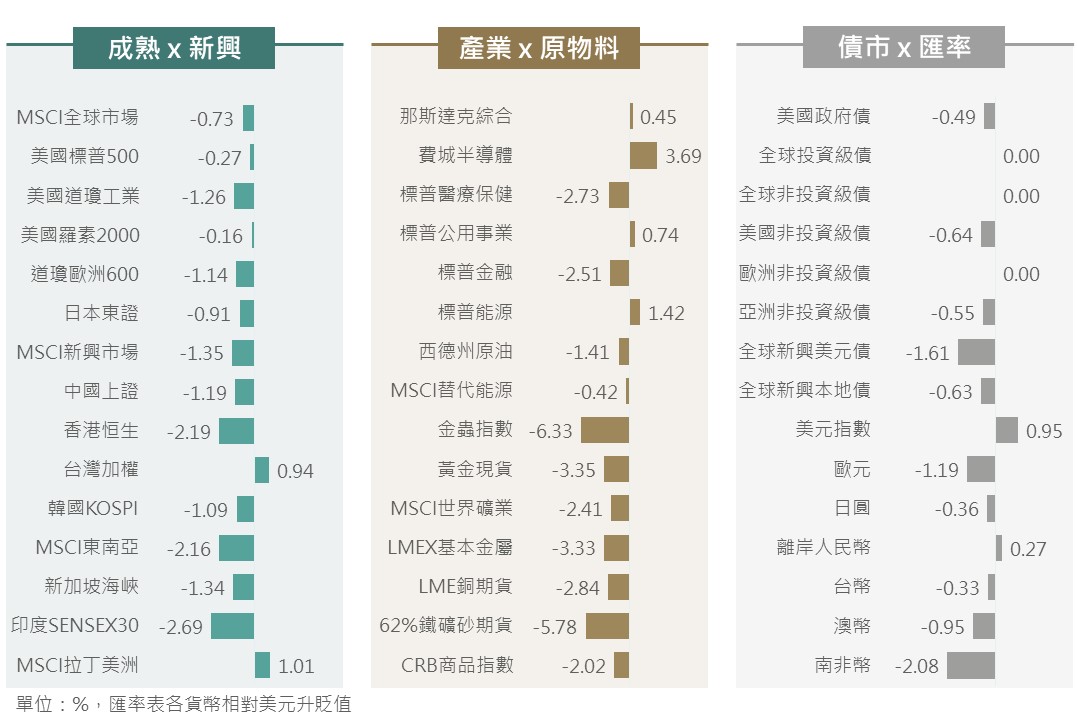
▲上週市場回顧
資料來源:Bloomberg (2026/10/02),單位:%,匯率表示各貨幣相對美元升貶值,玉山整理
上週美國經濟分析局(BEA)公布最新PCE通膨數據,並同時調整統計方法及年度修正。去年以來的整體PCE走勢有所下調,其中前次發布的7月數值,PCE年增率由3.7%下修至3.4%,核心PCE則自3.3%調到3.0%。不過,新公布的8月PCE與修正後的7月數值一致,反映能源成本處在高檔影響下,使通膨走勢呈現僵固樣態。
儘管上週多位具有今年利率會議投票權之Fed重要官員,如紐約Fed分行總裁威廉斯、Fed副主席傑佛遜,接連表態在9月升息之後,可以再多觀察與評估更多數據後,再視情況採取進一步行動;然而,美國居民消費支出情況仍相當具有韌性,即便在扣除能源等波動較高的開支項目下,8月實質消費年增率仍出現反彈。評估在國內消費等經濟數據在未出現明顯放緩前,料Fed官員將警惕潛在需求面推升的通膨壓力,並在後續維持偏鷹派的貨幣政策立場,使美債殖利率存在上行風險。
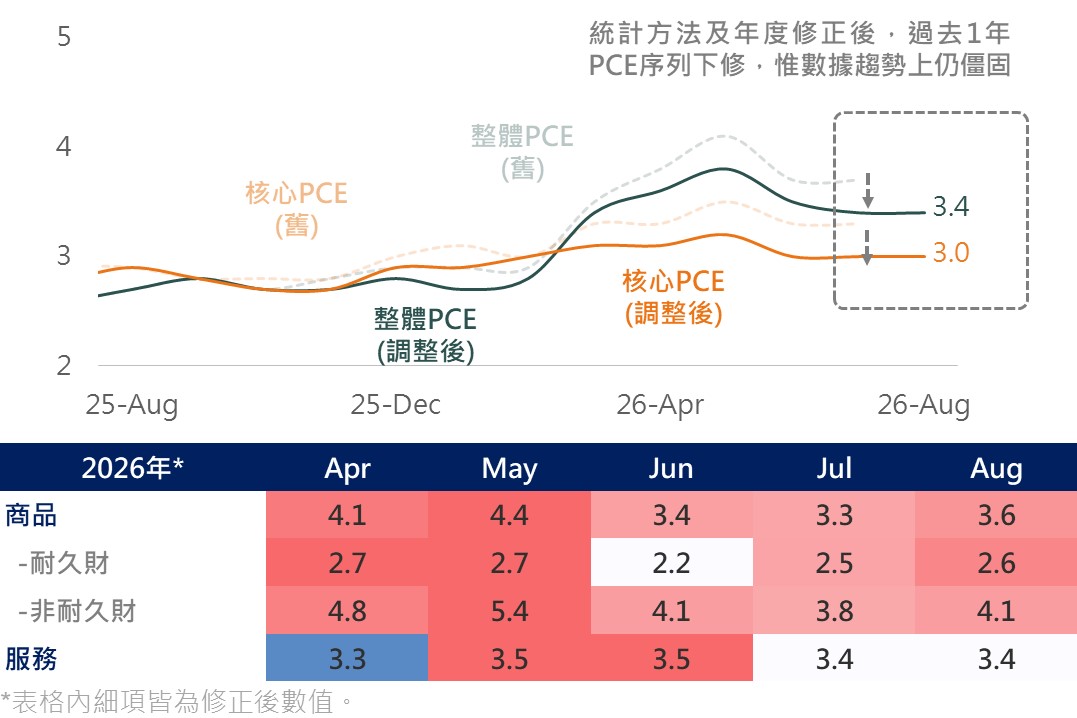
▲美國PCE通膨年增率及其細項(單位:%)
資料來源:Bloomberg (2026/10/01),玉山整理
在近期公布的美國經濟數據表現穩健,及Fed官員接連釋出鷹派訊號背景下,長短端美債殖利率再度突破前高,其中2年期殖利率一度逼近5%,10年期殖利率則突破5.3%。殖利率走高之際,美股多數板塊股價普遍遭遇估值修正而承壓。然而,科技及大型股因獲利能力相對較強,且受惠AI產業利多消息提振,股價相對有撐。
展望美股後市,當前美國景氣維持上升週期,疊加AI題材拉抬市場對新興科技應用之硬體需求預期,有望帶來科技類股獲利持續成長空間,並提供整體大盤中長期前景基本面支持。不過,國際油價高位擺動且整體Fed展現政策鷹派姿態,增加美債殖利率上行壓力,短期行情表現依舊將受到總經因素牽制而偏向整理格局。
布局策略上,玉山投研中心仍建議以科技為核心主線配置,並視宏觀壓力改善情況,介入其他展望相對正向之機會產業,多元化投組結構以降低潛在集中度風險。
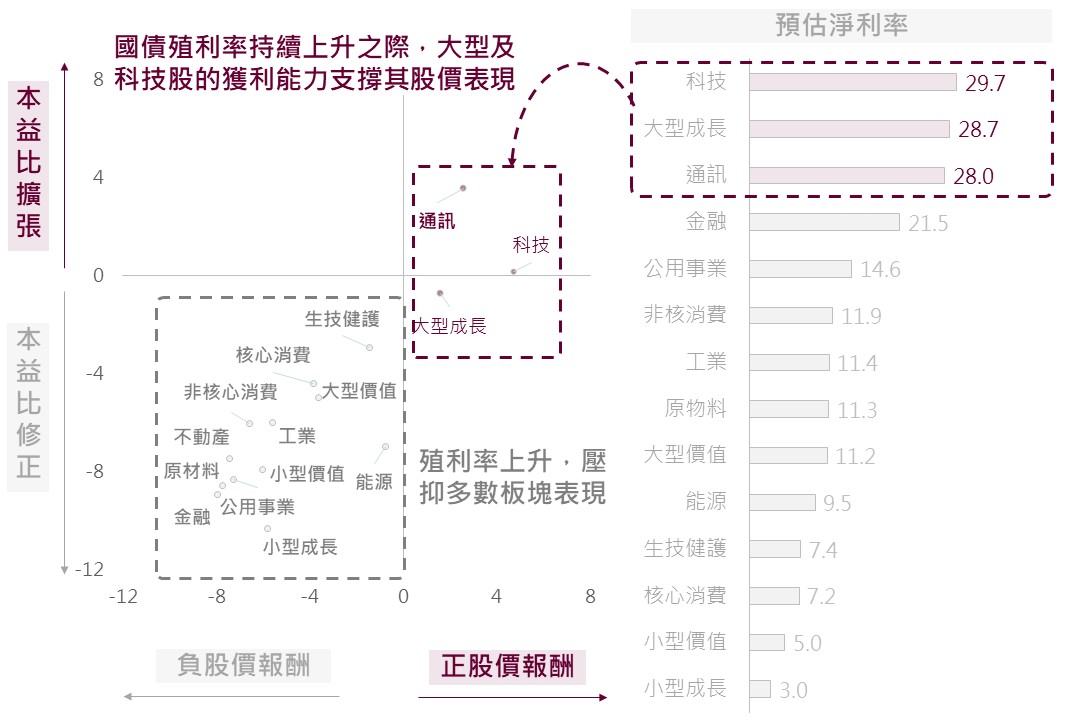
▲過去1個月美股各板塊及因子之各指標表現(單位:%)
資料來源:Bloomberg (2026/10/01),玉山整理
上週美光公布最新財報,營收、EPS及毛利率皆高於市場預期,基於合約承諾最低總量及保底價格保守計算之積壓訂單增加500億至1,500億;針對供應吃緊的持續性,公司表示整體記憶體市場(含DRAM、NAND)在2027、2028年供需情況將較2026年更加緊張,相對上季中預估2028年將「逐漸改善」的口徑是更為積極,反映產業在模型參數規模擴大、長上下文以及AI代理增加並行運作的背景下,對記憶體容量及頻寬的需求持續增加。
至於先前傳輝達將調降下一代Rubin Ultra記憶體規格,本次美光法說亦提及,客戶作法為DRAM產能受限下,降低規格以換取更多伺服器出貨量,據J.P. Morgan估計HBM供需情況,市場上供需缺口雖由2026年的20%改善至2028年16%,仍然呈現雙位數的短缺,反映即便隨產能逐步釋放,需求增速仍使產業呈現顯著的供不應求。整體評估隨著代理AI運作逐漸成形且應用擴散,看好軟體端雲端算力及衍伸之資安需求,並推升運算、CPU、記憶體等硬體供應鏈之投資敘事延續。
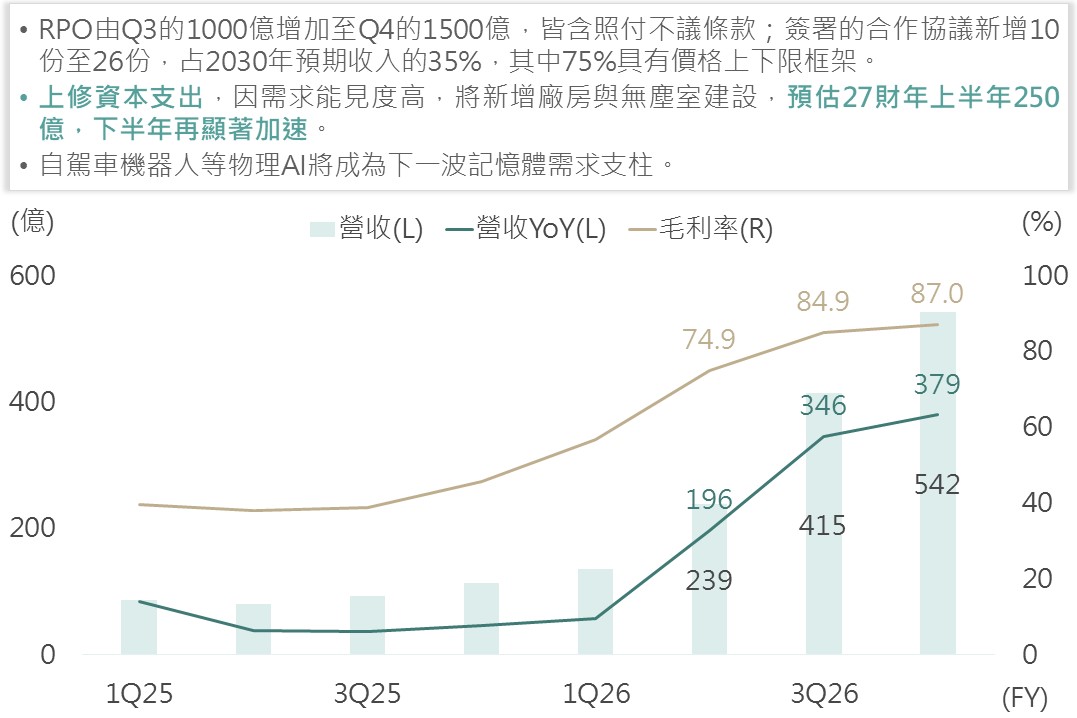
▲美光FY2026Q4財報及電話會議重點
資料來源:Bloomberg (2026/10/01),玉山整理
隨AI模型及相關應用發展,市場對記憶體之需求亦快速的成長,據J.P. Morgan預估,今/明年之HBM記憶體位元需求將成長81%/64%,且因HBM將與傳統DRAM記憶體爭奪相同的晶圓產能,促使整體記憶體供不應求格局尚且難以看到明確緩解跡象,而近期韓國記憶體大廠三星已針對新一代HBM4記憶體供貨定價展開談判,估其報價將自當前HBM3e的每GB約1.5美元提升至4-5美元區間,新規頻寬及I/O通道皆將翻倍,功耗效率亦將改善近40%,且明年HBM之供貨量多已預訂完畢。
參考相關業者法說,普遍預料記憶體產能短期仍難跟上需求,短缺市況或持續至2028年;若以產業格局分析,SK海力士及三星兩家業者就占近全球8成之HBM市占,觀察兩家韓廠之財報表現,其營收皆呈爆發式成長,毛利率亦估將維持於7成以上之高檔,料韓國記憶體產業將持續受惠於AI發展趨勢,故建議維持偏多之看法。
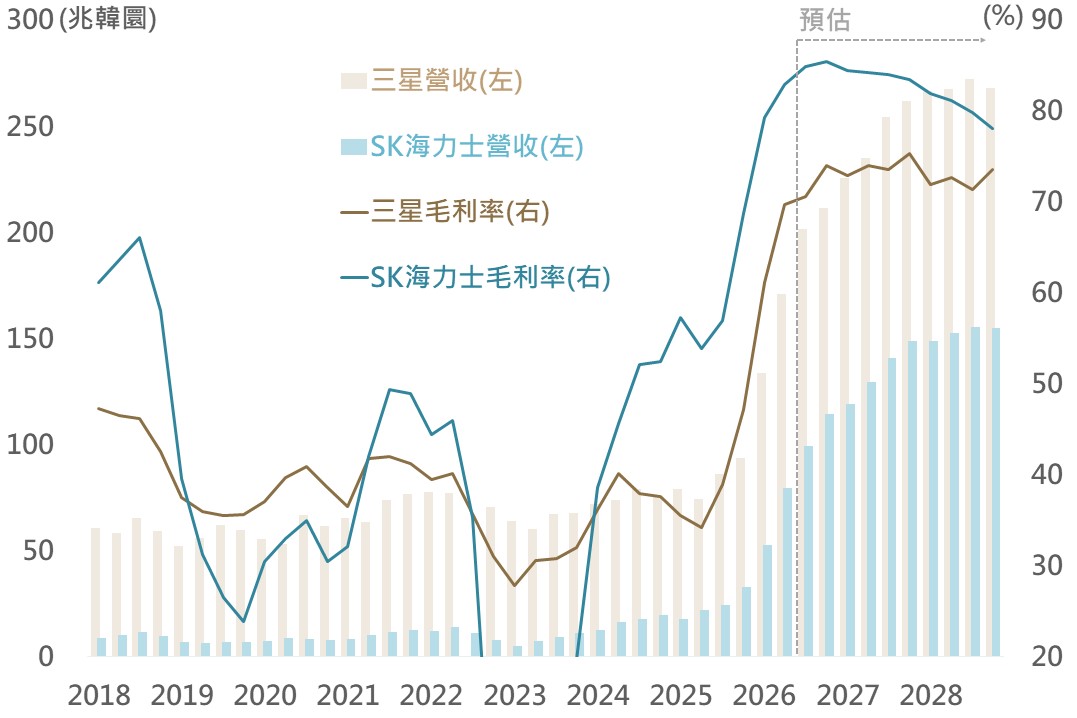
▲三星、SK海力士之營收及毛利率
資料來源:Bloomberg (2026/10/02),玉山整理
能源價格與通膨風險牽動升息預期,加上經濟數據整體穩健、Fed官員謹慎評估經濟與通膨前景,使美債殖利率維持高檔震盪。玉山投研中心維持本次升息偏向預防性政策校準的判斷,但後續是否僅小幅、非連續升息,仍須觀察能源價格與通膨數據走向。短期配置續以中短天期為主,掌握票息並控制長端利率風險。
企業基本面方面,美國投資級與非投資級公司的獲利能力保持穩健,2Q26之EBITDA年增率分別為11%與8%,且市場對未來五個季度均保持正成長評估,若獲利成長延續,可為企業吸收利息成本上升提供緩衝。另外,就財務指標而言,2Q26年投資級企業淨槓桿約1.7倍、利息保障倍數約10.7倍、現金債務比約19%,非投資級企業則分別約3.1倍、4.6倍及13%,顯示整體財務指標穩健,在升息幅度溫和、獲利未明顯轉弱的情境下,信用體質具一定承受能力。配置上延續看好非投資級債,並以財務體質相對較佳的 BB 級為主;惟非投資級企業的償債緩衝較低,若利率長期維持高檔,仍須留意到期債務再融資及利息支出上升的影響。
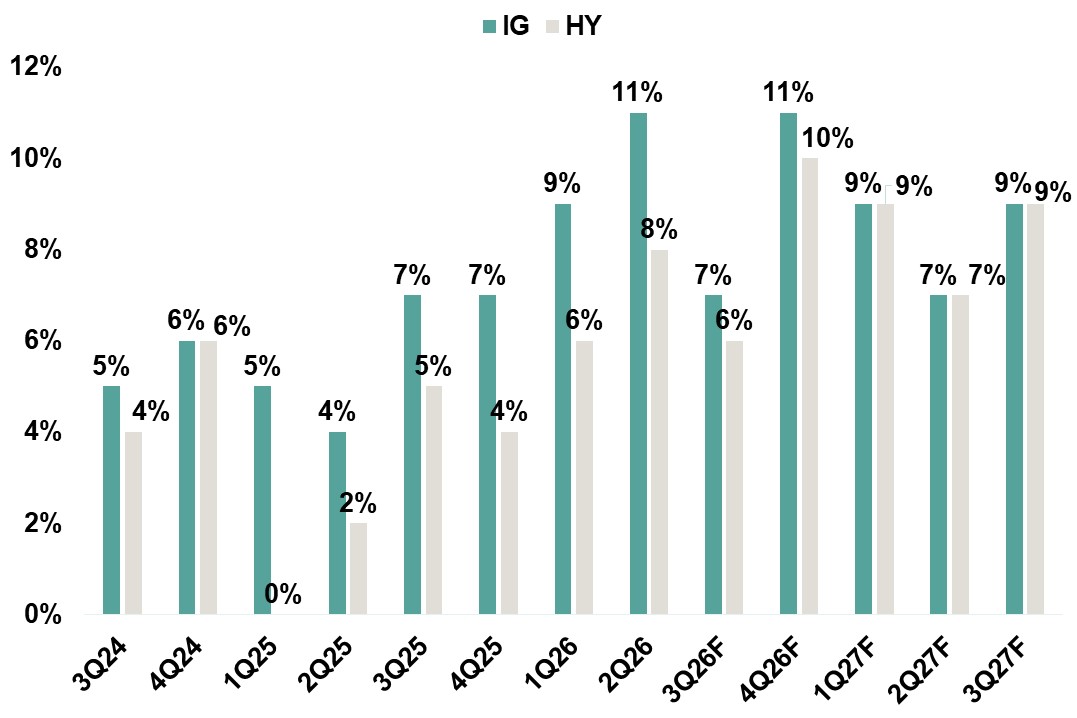
▲投資級與非投等企業EBITDA年增率
資料來源:Morgan Stanley (2026/09/29),玉山整理
展望後市,9月非農雖明顯放緩,但尚未出現衰退訊號,多位Fed官員表態仍需再升息,加上中東地緣風險溢價亦使油價維持偏高震盪,預料美債殖利率短期仍將維持高檔,壓抑市場評價擴張。不過,美國景氣仍處擴張循環,企業獲利與信用體質穩健,且考量Fed本輪升息或偏向有限度的預防性校準,而非重啟大幅、連續的緊縮週期,仍正面看待美股後市前景。
科技方面,代理式AI應用加速落地,美光預告記憶體吃緊將延續至2028年、CPU市場規模預估亦獲大幅上修,加上AI風險意識提升帶動資安支出,AI投資已由GPU擴散至CPU、記憶體、雲端與資安。因此,對由AI驅動的科技成長上行趨勢看法維持不變。
配置上,建議維持股票核心部位,以科技與半導體作為主要成長核心,若因利率波動修正,可分批布局記憶體、CPU及資安等趨勢明確產業,並可搭配受惠記憶體熱潮的韓股、適度配置生技健護類股,以降低投組集中風險。債券則以中短天期、高品質及票息策略為主,非投資級債聚焦BB級,降低長端殖利率波動風險。
玉山投資研究中心於工作日的週二至週五提供及時投資市場精要;另有提供週度市場展望訂閱,如欲新增/取消訂閱,請至 電子報線上訂閱 設定。