 讀取中
讀取中

分享


重點摘要
1. 2026年9月華府川習會:貿易休兵短暫延續,結構性矛盾未解
2. 個人代理式AI應用擴散料推升CPU需求,支持科技正向展望
3. 受惠AI新興應用推陳出新,台股相關供應鏈亦料將持續受惠
4. Fed官員鷹派訊號使利率維持高檔,惟景氣擴張提供後市支撐
5. 升息不必然導致下跌,報酬取決緊縮幅度與市場環境
上週美伊外交進展一度帶動油價回落,伊朗提出包含重啟海峽之方案,但雙方在核議題與制裁條件上仍有明顯分歧;同時,俄烏互相攻擊能源設施,使原油供給風險尚未完全消退。
利率方面,Fed官員延續偏鷹基調,指出通膨壓力已由能源擴散至更廣泛部門,加上美國景氣維持強勁,使美債殖利率續處高檔,限制美股估值擴張。科技則成為市場主要支撐,Meta推出代理式AI工具Muse後帶動AI與半導體類股上漲,那斯達克指數一度創高。此外,美中領導人今年第二次會面雖延續美中貿易休兵,惟在AI、稀土等核心議題未見重大突破。
整體而言,上週市場仍在高油價、高利率與AI成長題材間反覆震盪,地緣政治與利率壓力限制評價擴張,但科技基本面仍提供一定支撐。
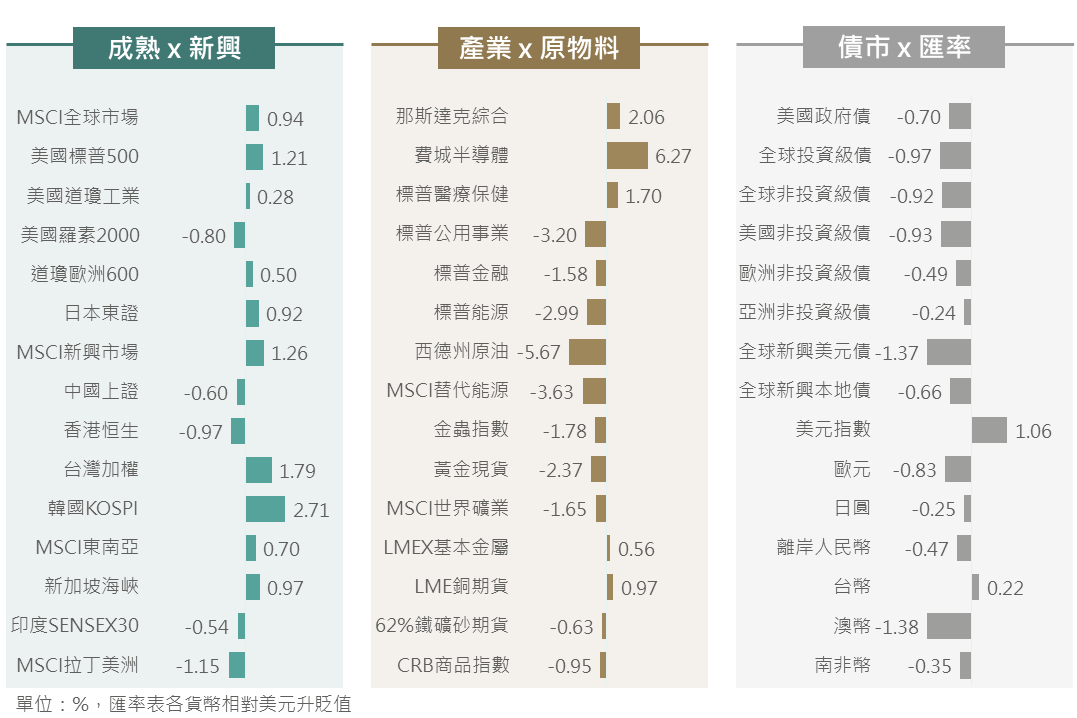
▲上週市場回顧
資料來源:Bloomberg (2026/09/25),單位:%,匯率表示各貨幣相對美元升貶值,玉山整理
習近平闊別11年後再度訪美,川普以高規格接待(紅毯、國宴、政商名流同框),雙方就關稅、美伊及毒品管制等達成部分共識,如經貿休兵延長至2027/01/10;惟實質突破有限,稀土、AI等關鍵議題有待後續協商。雙方各自發布會後聲明,整體以延續對話、管控分歧為主,核心矛盾仍待後續協商。
展望美中關係,雙方以「戰略穩定」為框架,透過溝通機制管控分歧,並協商AI、稀土等議題。而川習或將於11月APEC、12月G20峰會再度會面,留意後續追蹤談判進度。
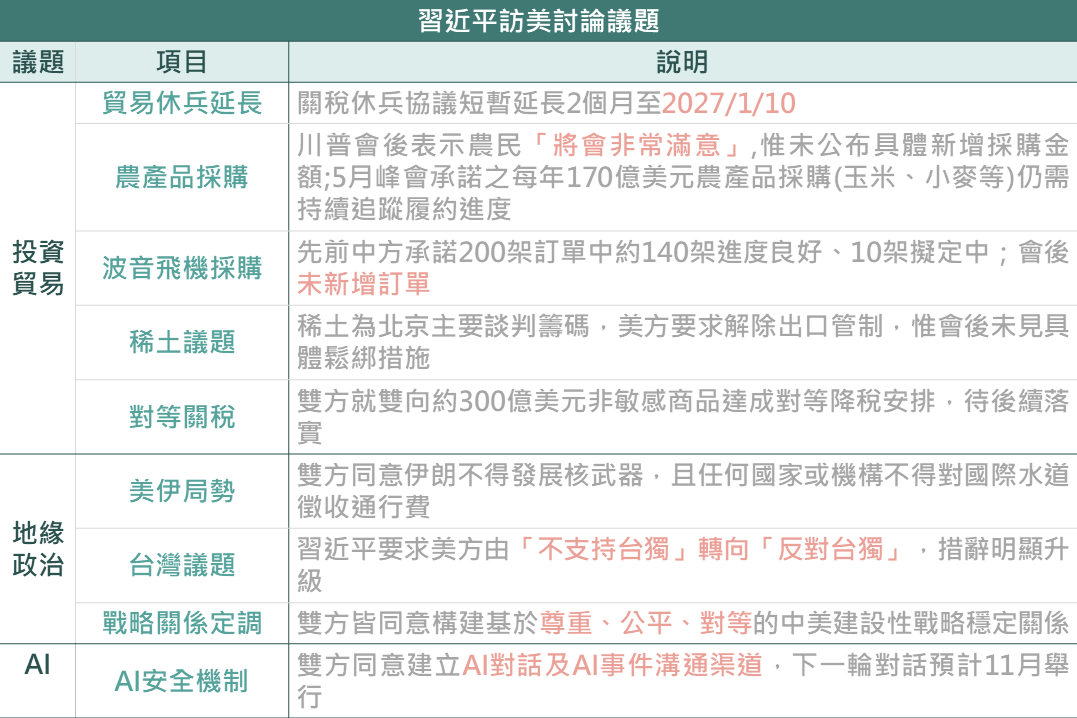
▲習近平訪美討論議題
資料來源:THE WHITE HOUSE, 中國外交部 (2026/09/27),玉山整理
隨著Meta個人化AI代理Muse大受市場歡迎,面向消費者的個人化代理AI採用料有望逐步推進。相較於傳統的大型語言模型著重於單次的推理請求,代理式AI運作時須更高頻率的使用CPU調度工具、編排並控制任務執行等,相對於訓練和純模型推理階段重要性更加提升;進一步觀察產業近況,Intel執行長日前表示目前產能僅能滿足50%市場需求,且與AMD皆傳出漲價、交期拉長等消息,皆反映需求攀升下供給仍相對吃緊的現況。
花旗最新預估將2030年CPU市場規模由1,370億大幅上調至2,370億美元,其中以處理代理式工作流的CPU成長最為顯著,顯示CPU角色正因AI強化任務執行及調度的趨勢迎來結構性的轉變,此外預料所需之記憶體與儲存需求亦將隨之成長。整體評估,隨個人化代理AI運作模式逐漸成形,將為AI巨頭提供更清晰的變現路徑,並推升算力需求與硬體投資,故維持代理AI擴散帶動科技供應鏈正向展望之觀點。
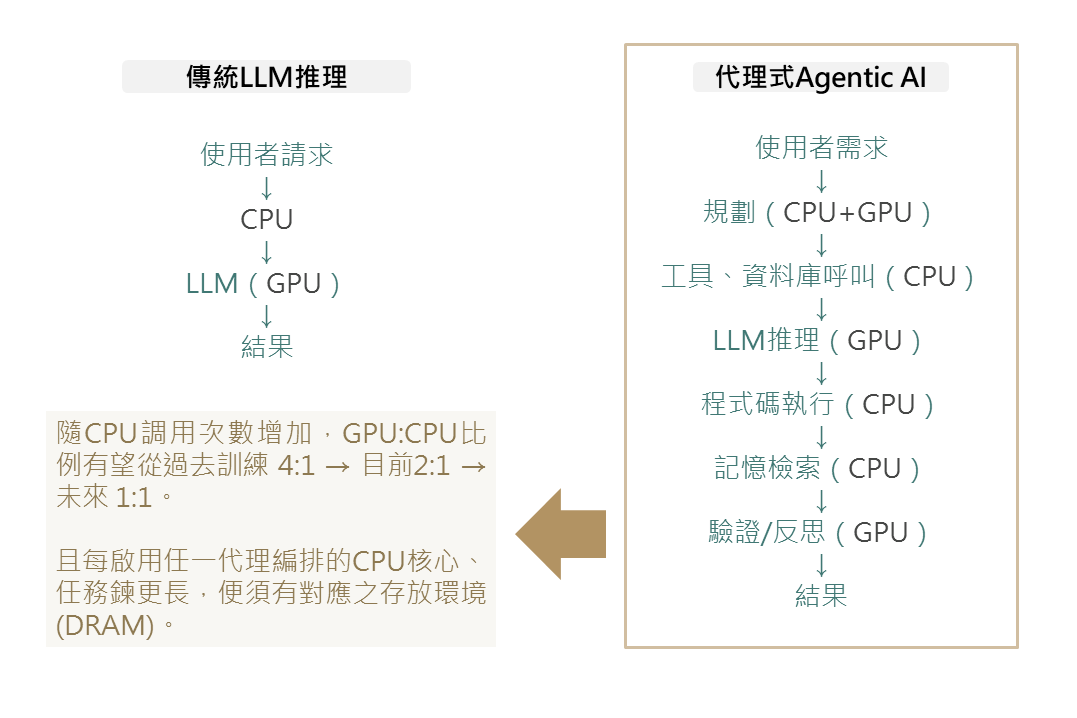
▲傳統推理與個人代理式AI簡化流程比較
資料來源:Bloomberg (2026/09/24),玉山整理
隨AI發展日新月異,從大型語言模型的訓練,到各類型運算的推論,再併發出個人代理式Agentic AI的多元任務處理,新興科技應用同時也創造了全新的需求,而此些需求皆需要大量的算力支持,台灣半導體產業遂成為此波科技革新的重要受惠者。觀察台股月營收趨勢持續創高,8月半導體、電子及網通產業的合計營收約年增68.8%至4.5兆台幣。整體來看,除晶圓代工、封測、IC設計等半導體業以外,伺服器、資料中心及相關供應鏈的擴廠需求,相關電子零組件、電子材料及設備廠務等業者之訂單亦隨之增加。展望2027年,彭博綜合預估顯示,相關產業次指數之獲利預估年增率皆有望達到6成以上增幅水準,顯示台股基本面依然相當正向。
展望後市,雖受國際地緣局勢影響,料台股創高後或有獲利了結修正賣壓,然評估產業基本面正向無虞,若逢台股回檔修正,建議以偏多加碼角度思考配置。
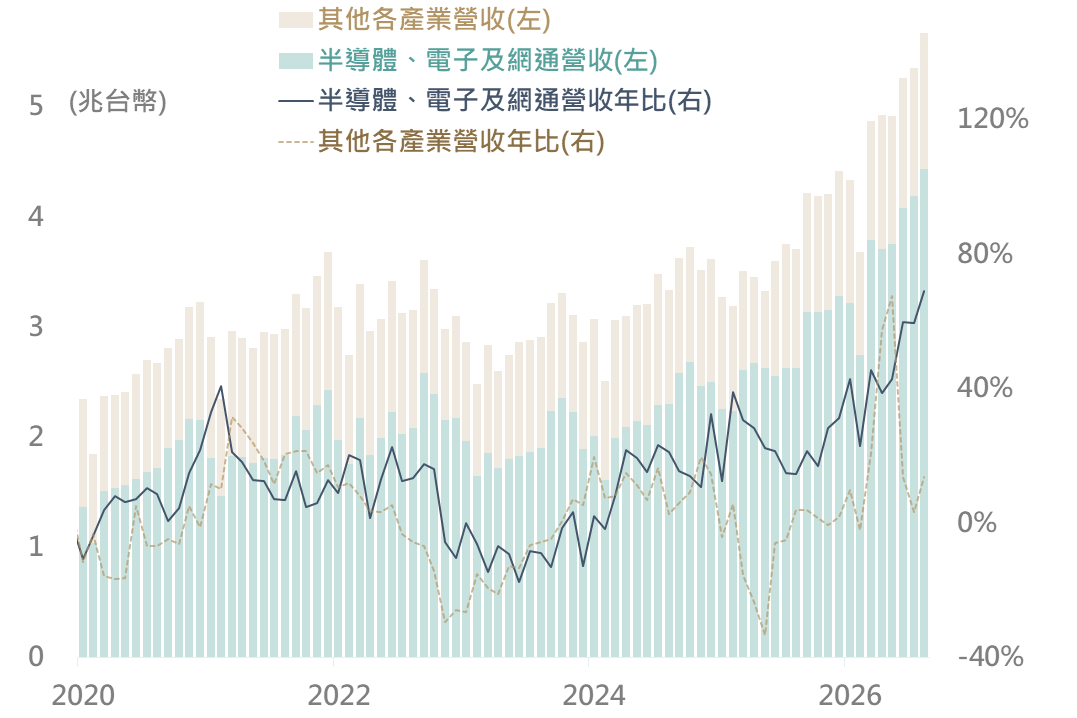
▲台股各產業月營收
資料來源:Bloomberg (2026/09/24),玉山整理
在FOMC於9/16展開三年來首度升息後,官員政策立場更趨謹慎。上週多位Fed官員公開發表對貨幣政策相關談話,官員普遍認為若排除能源等價格波動較大的項目,物價壓力亦廣泛存在於經濟之中,並口徑一致強調要讓通膨回到2%政策目標。鷹派訊號釋放下使美債殖利率維持高位震盪,抑制美股估值回升空間。
美國9月標普製造業及服務業PMI雙雙高於預期,製造業PMI數值57.0,創52個月以來新高,而服務業PMI的58.7則是2021年以來最高,反映經濟動能強勁。另外,觀察過去1個月的美股板塊股價驅動因子,儘管多數類股估值普遍受宏觀壓力拖累,惟在獲利預估持續上修及AI科技成長敘事未變下,支撐整體大盤表現。
展望後市,景氣維持上行週期支持美股中長期前景,然隨著美債殖利率突破5%關口、地緣政治動盪牽動油價發展,短期行情仍將因油價及殖利率波動加劇而抑制。
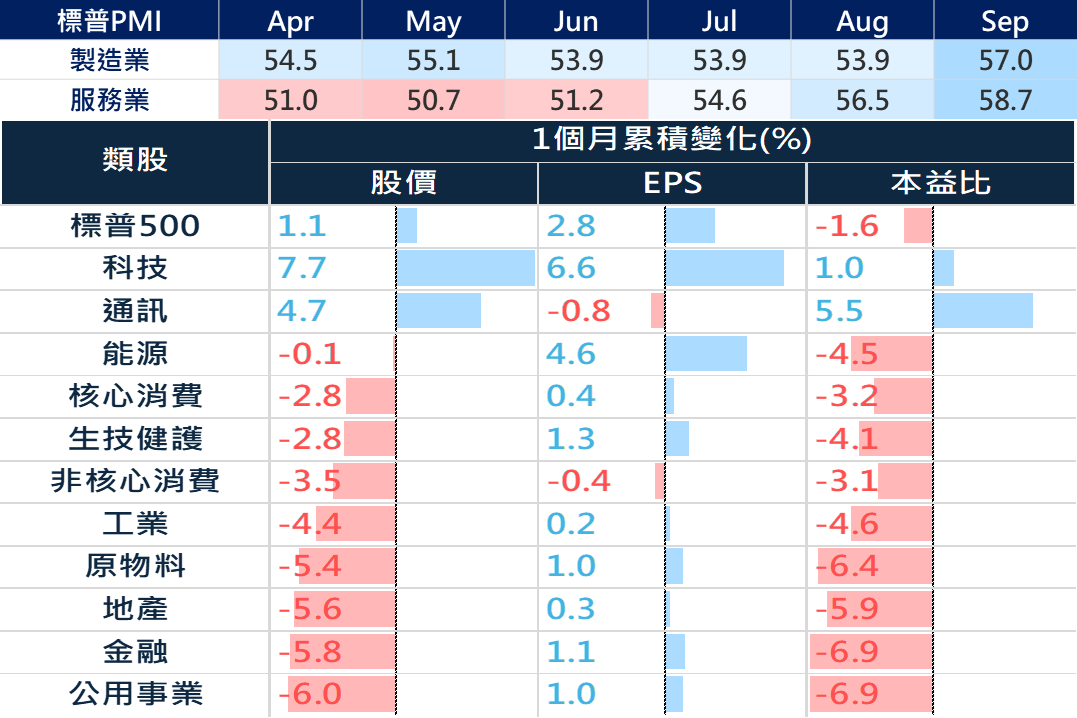
▲標普PMI指標、美股股價及獲利預估
資料來源:Bloomberg (2026/09/23),玉山整理
美伊局勢未明、能源價格高位,加上經濟數據穩健及官員放鷹,市場升息預期帶動美債殖利率持續走高。玉山投研中心維持本次為預防性升息的評估,政策調整較可能是幅度有限、非連續性的校準,而非新一輪的大幅緊縮週期。惟短期在地緣政治風險未解之下,市場將持續耽憂緊縮風險,使利率波動維持高檔,配置續建議以中短天期為主、掌握票息並降低長端利率風險。
根據歷史經驗顯示,升息循環時各類債種並不必然下跌。觀察過去六次的升息循環,在1997、2004及2015年升息後12個月,多數債種仍取得正報酬;1999年呈現分化、1994及2022年則因利率快速上升、通膨或政策衝擊較大而普遍承壓。整體而言,債券報酬取決於升息幅度與速度是否已被市場定價,以及通膨、經濟成長、信用利差與金融風險的後續變化。若升息溫和且已充分定價,票息報酬將可以抵銷利率上行風險;而若通膨持續超預期導致緊縮加快,高存續期債券將相對脆弱。
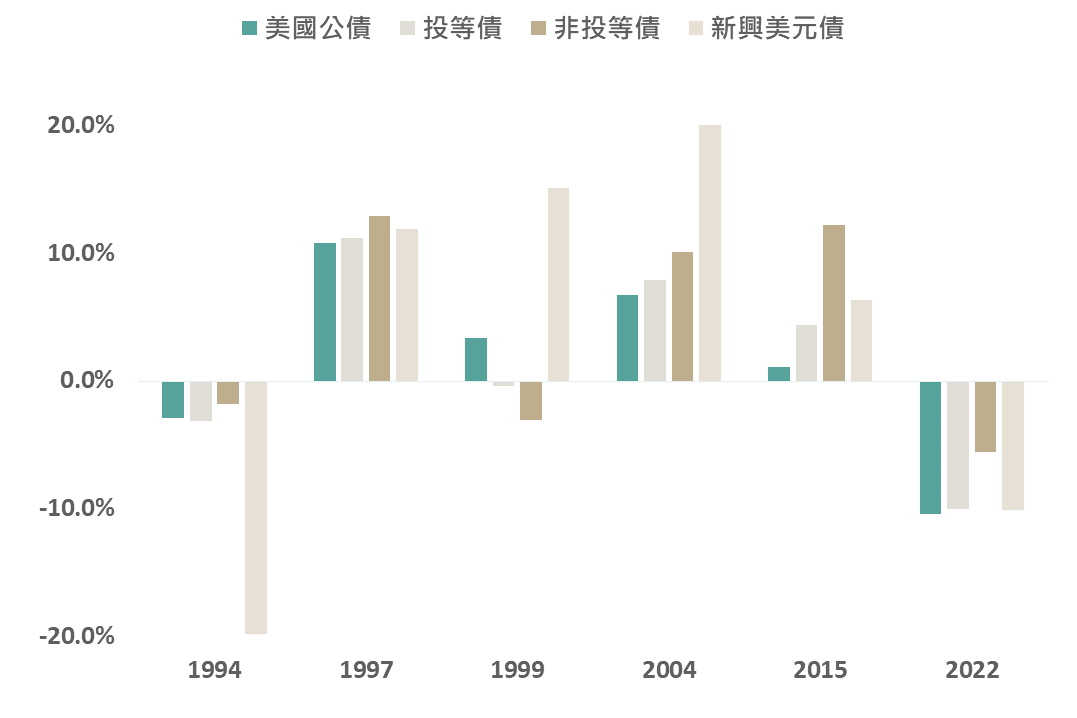
▲各類債種在開啟升息循環後未來一年報酬率
資料來源:BofA (2026/08/31),玉山整理
展望後市,美伊談判雖重新出現外交契機,但雙方在核議題與制裁條件上仍有明顯分歧,加上俄烏衝突持續干擾能源供給,預料油價短期仍將維持高檔震盪,使通膨與利率風險不易快速消退。近期Fed官員亦持續強調通膨壓力已由能源逐步擴散至其他部門,美債殖利率料維持高位,短期仍可能壓抑市場評價面表現。不過,目前經濟基本面仍具韌性,企業獲利亦持續擴張,且目前評估Fed本輪政策調整較偏向控制通膨預期的有限度校準,而非重新開啟大幅、連續的緊縮週期。
科技方面,AI發展已由模型訓練、推論進一步延伸至Agentic AI,相關應用逐步落地,除GPU外,也將同步增加CPU、記憶體、雲端與資安需求,科技中長期成長趨勢仍未改變。
配置上,建議維持股票核心部位,但由單一成長風格轉向更均衡的配置。科技與半導體仍可作為主要成長核心,若因利率波動出現修正,可分批布局AI硬體、雲端、CPU及資安等趨勢明確產業;同時適度搭配金融、生技健護等類股,以降低投組集中風險。債券則以中短天期、高品質及票息策略為主,在掌握收益的同時,降低長端殖利率波動風險。