 讀取中
讀取中

分享


重點摘要
1. 延長對峙下油價保持高位 供給逐步改善料油價承壓
2. 通膨趨勢未出現明顯回落 料本週FOMC將展開升息
3. 景氣循環上行支撐美股後市 惟短期受油價波動牽制
4. ECB於利率會議升息1碼 料經濟前景改善支撐歐股
5. 甲骨文提清晰變現時間 鉅額訂單反映AI需求仍強勁
上週主要受到中東局勢升溫影響,市場擔憂能源供應與紅海航運受阻,推動布蘭特原油突破100美元大關,並帶動通膨預期升溫。受油價上漲及PPI高於預期影響,美國10年期公債殖利率一度升至近三年高點,壓抑美股主要指數表現。
不過,隨中東多國外交部長嘗試與進行伊朗協商,油價自高檔回落,抑制長債殖利率走升幅度,促美股止跌回彈。惟美國8月CPI結果促市場上修對Fed升息幅度,短債殖利率進一步走升。另外AI題材仍持續提供科技板塊支撐,受OpenAI新模型發布、Meta推出AI新品,以及亞馬遜與高通深化AI晶片合作等利多帶動,半導體與大型科技股表現優於大盤。
全週來看,市場仍於地緣政治、通膨與Fed政策路徑間反覆定價,短期油價與利率走勢仍是關鍵。
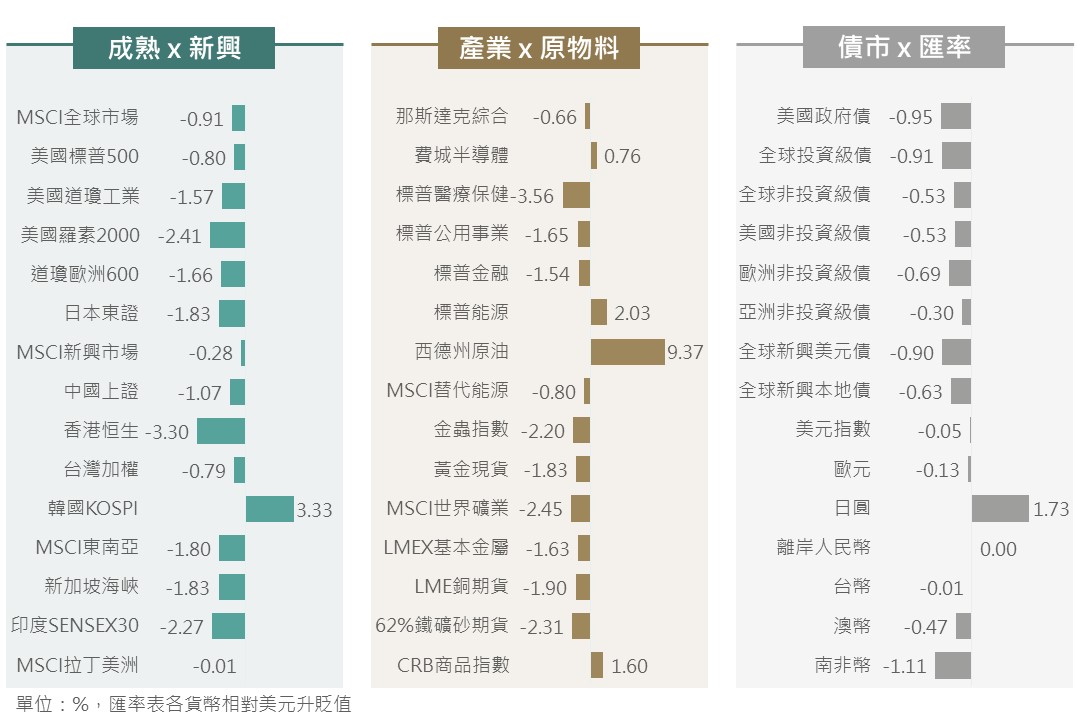
▲上週市場回顧
資料來源:Bloomberg (2026/09/11),單位:%,匯率表示各貨幣相對美元升貶值,玉山整理
儘管川普表示美伊衝突可望於期中選舉後結束,但此言論反向也意味選前局勢快速落幕的機率下降;同時上週OPEC公布成員國8月原油產量,結果顯示在伊朗與胡塞武裝分別封鎖荷姆茲與曼德海峽後,沙烏地原油產量並未如預期增加,綜合「時點延後」以及「供應面預期調整」,高油價維持時間可能較原先預期更長,惟在近期海灣國家積極介入斡旋和緩僵局下,料西德州油價將維持高位震盪但不致驟升。
至於後續油價走勢,隨中東局勢和緩料將重回基本面主導,據EIA最新報告預估,全球供需將於2027Q1重返供過於求格局,帶動油價於年底或明年初朝向75美元進一步走弱。整體而言,評估戰事延宕將使西德州油價於90-105美元高檔震盪的時間將更長,而儘管評估長期油價將受制供過於求重返75美元,但關鍵仍在於海峽重啟的進展,需密切關注本周海灣合作委員會與伊朗會議內容。
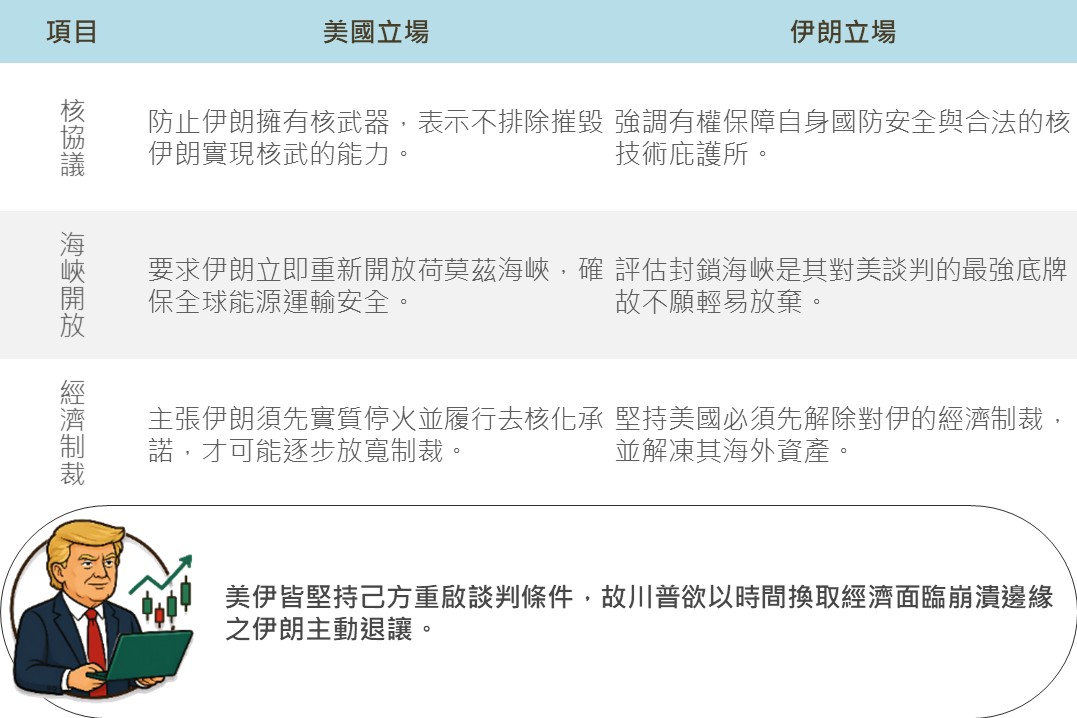
▲美伊重啟談判時程延宕癥結點
資料來源:Bloomberg (2026/09/11),玉山整理
隨油價保持高位更久時間下,市場對通膨關注度隨之增加,美國8月通膨數據相對市場預期好壞參半,且整體價格走勢偏向僵固。PPI生產者價格方面,核心項目月增率雖優於市場預期,惟整體及核心PPI年增率因能源價格高檔影響雙雙走升。而在CPI消費者價格部分,核心CPI年增率雖持續走降,然整體CPI並無明顯回落且未低於市場預期。同時,美國境內每加倫柴油價格首度突破6美元,且汽油價格走升亦使民眾對通膨預期維持高位整理。綜上,最新公布的物價訊息尚未滿足先前Fed主席華許論及通膨「足夠快且清晰回落至2%目標」之改善條件,故玉山投研中心評估本週Fed將高機率會升息1碼。
另外,由於Fed更重視公信力及通膨下行速度,料本波緊縮週期偏向「預防式/回撤寬鬆」,基本判斷政策終點至多2碼升幅。展望美債後市,若FOMC如預期升息1碼,市場或對利率政策形成更多收緊預期而推高短端殖利率,然長端殖利率有望隨Fed採取行動而存回穩機會。
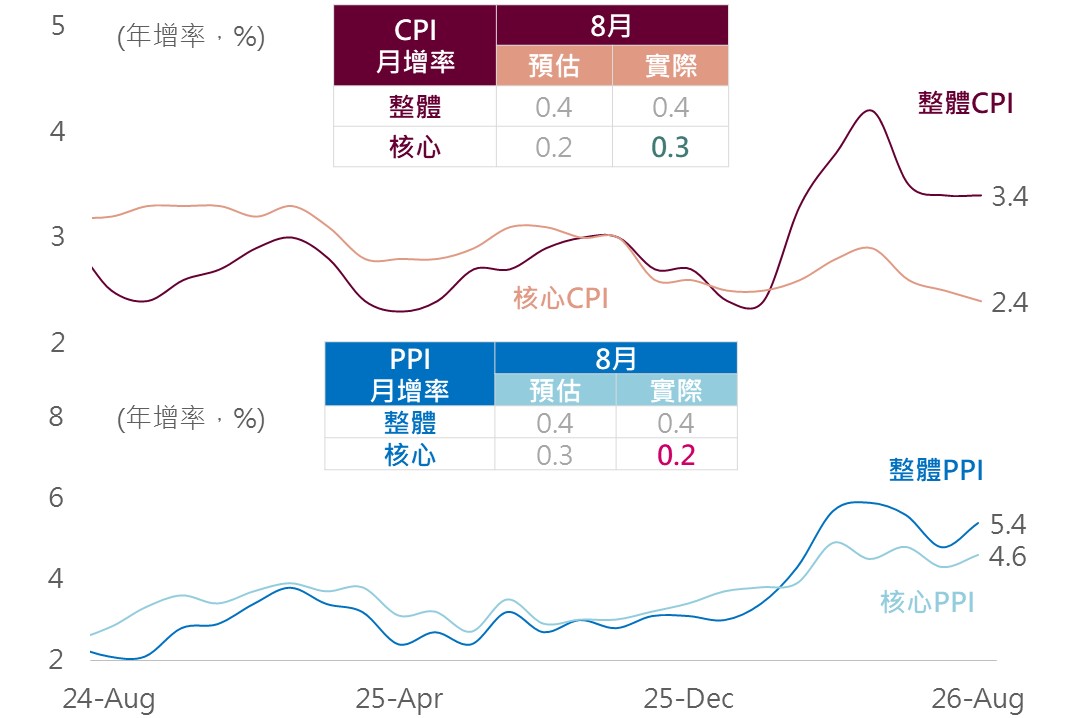
▲美國CPI及PPI數據趨勢
資料來源:Bloomberg (2026/09/12),玉山整理
回顧1994年以來的Fed緊縮循環,在Fed首次啟動升息後3個月,美國股市普遍存在回檔壓力。不過,若將景氣趨勢因素納入升息的背景,當經濟動能呈現上行,美股表現有望受益基本面支撐而緩解資金成本緊縮之影響;另外,貨幣政策收緊的時間及幅度亦是影響美股行情之關鍵。玉山投研中心評估,若Fed展開升息且緊縮空間至多2碼的基本情境下,中長期美股市況仍將回歸企業獲利前景及景氣循環位階。
觀察26Q2財報發布期間,整體美股企業對全年EPS指引優於預期超過60%,其中科技的88%居於首位,且今年下半以來市場持續上修標普500企業預估獲利,科技亦是各板塊當中上修幅度之最,反映此波由AI科技驅動成長的市場循環主線未變。展望後市,當前美國經濟延續擴張,支撐股市朝正向發展,然因中東局勢動盪,國際油價及公債殖利率波動加大,或抑制美股短期行情,建議續以類股分散進行操作。
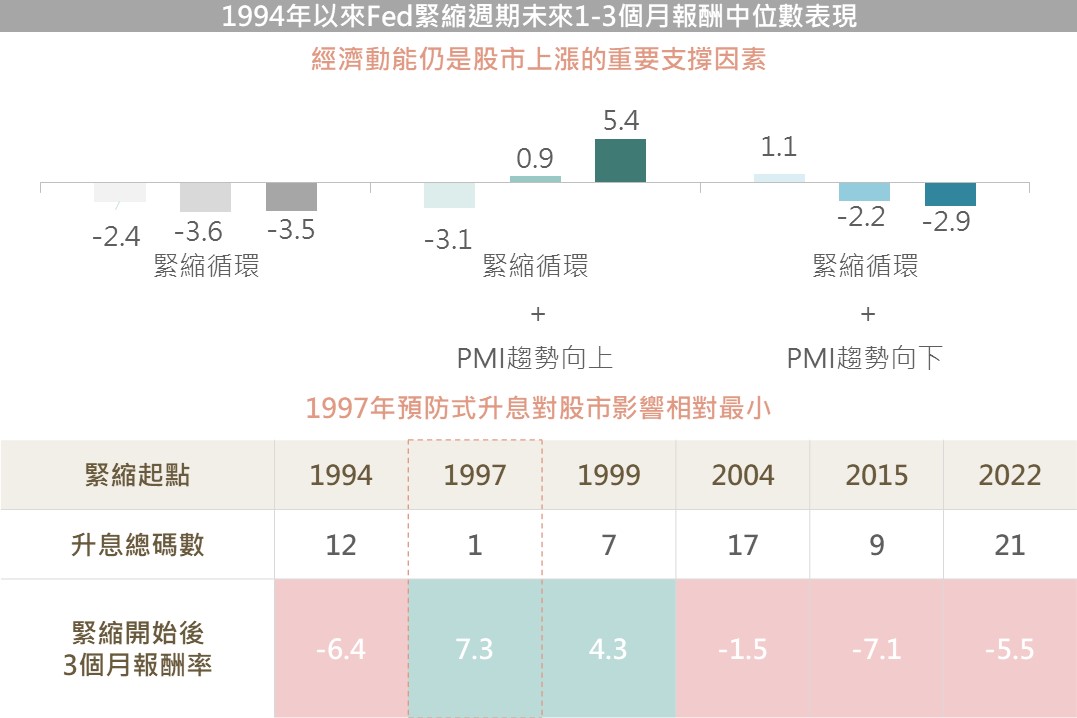
▲Fed過去緊縮週期的標普500指數股價表現
資料來源:Bloomberg (2026/09/09),玉山整理
在Fed升息壓力增加下,ECB已於9/10升息1碼,將政策利率由2.25%調高至2.5%,符合市場預期,反映國際油價持續上漲,通膨高於政策目標,使ECB收緊貨幣政策,ECB表示中東衝突持續帶來通膨壓力,預計物價漲幅將在一段較長時間內遠高於目標,使部分ECB官員指出在歐洲經濟具韌性,且通膨尚未回到政策目標的情況下,後續仍存在升息可能性,故評估後續ECB仍將考量經濟情勢以決定緊縮程度,仍偏向預防式而非激進升息。
近期美伊局勢升溫,推升國際油價突破百元大關,市場擔憂將衝擊仰賴能源進口的歐洲,使歐股近期有所回落,短期若油價持續維持高檔將干擾歐股走勢,然ECB於此次會議上調今、明兩年經濟成長預期,料短期歐股或受美伊不確定性影響,長期經濟改善仍將支撐歐股。
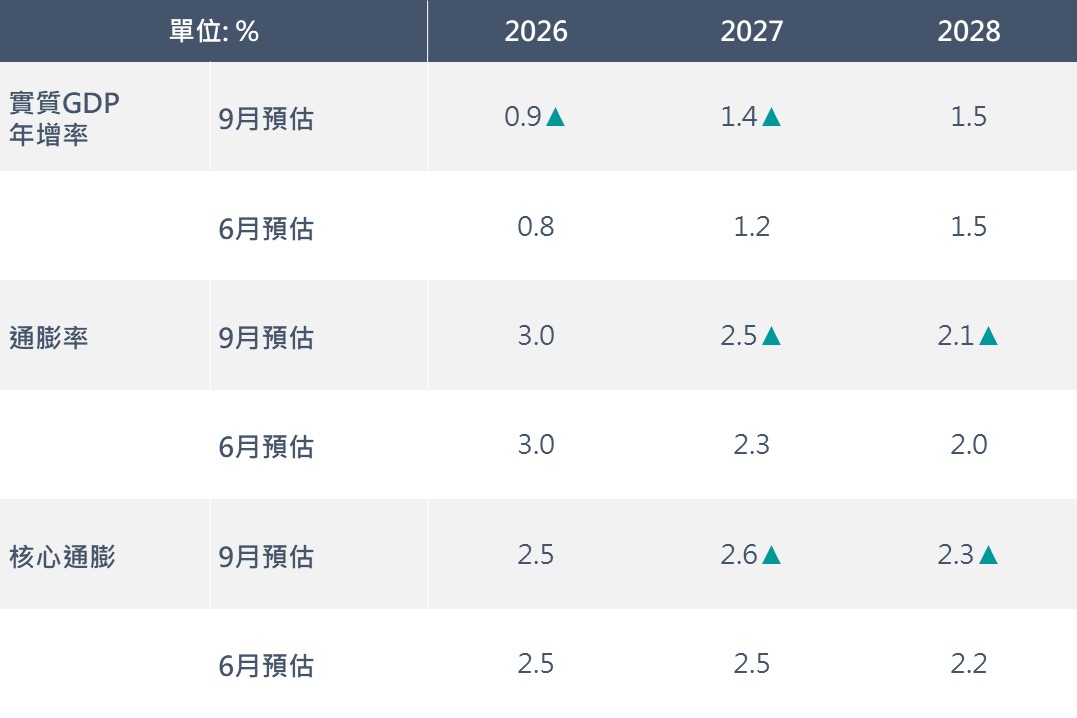
▲ECB對歐元區之經濟預估
資料來源:Bloomberg (2026/09/10),玉山整理
回歸AI需求與科技股層面,甲骨文最新財報中雖然仍呈現高額資本支出,與持續負自由現金流,然雲端基礎建設收入加速,證明先前資本支出投入逐步轉化營收,加上公司管理層表示未來3年將有一半的RPO認列營收,且公司對未來轉化能力具信心,整體使市場淡化對現金回收疑慮。由此財報呼應先前玉山投研提及當前AI投資已由「大量投資期」邁入「產能交付期」,此階段相比於資本支出擴增市場更加注重CSP投入回報狀況。
在甲骨文強勁RPO公布後,統計目前美國4大CSP廠整體RPO已接近2.5兆美元,此龐大RPO顯著成長反映市場對算力需求強勁,若未來資料中心產能交付,將有助於CSP產生雲端營收,並提供未來持續現金流。整體而言仍保持對雲端基礎建設乃至整體科技股正向看法。
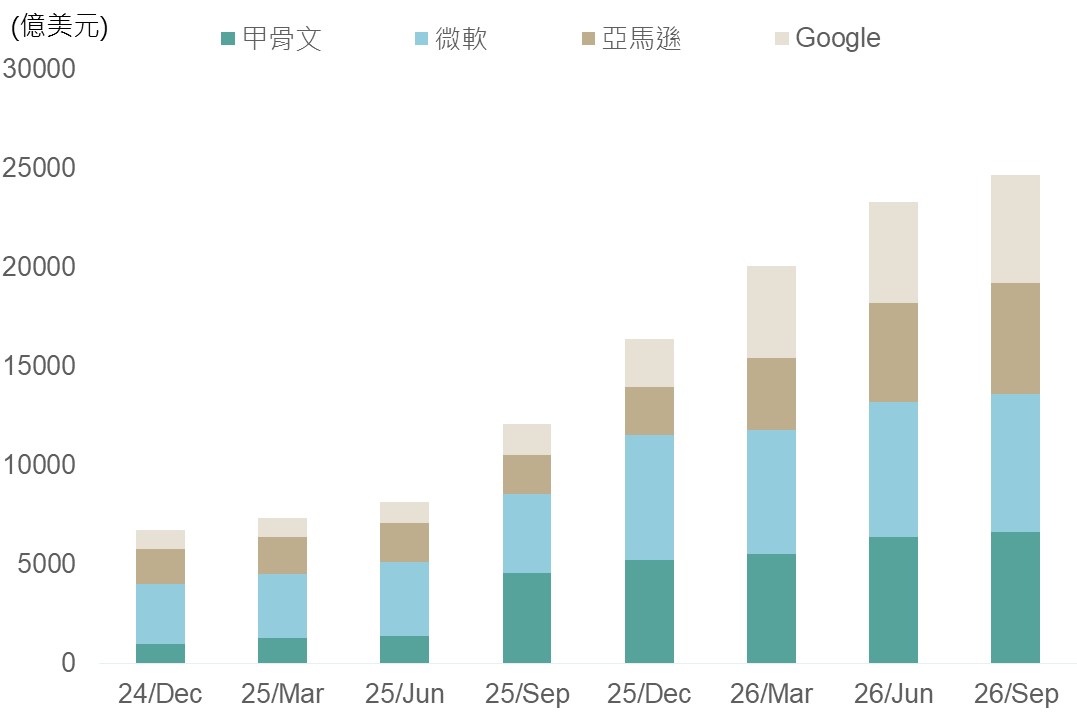
▲4大雲端服務商(CSP)剩餘履約訂單
資料來源:Bloomberg (2026/09/10),玉山整理
展望後市,油價仍是影響市場的關鍵。儘管海灣國家持續介入協調,但川普提出戰事可能於期中選舉後才告落幕,降低市場對短期局勢快速降溫的期待,評估油價與地緣政治風險溢價維持高檔的時間可能較先前預期更長,持續對通膨、殖利率及風險資產形成壓力。
總體方面,美國8月CPI雖未顯示通膨進一步失控,但也未提供足夠證據支持通膨快速回落。由於最新物價數據尚未滿足Fed主席華許所提及通膨「足夠快且清晰回落至2%目標」的改善條件,玉山投研中心評估本週Fed仍高機率升息1碼。在高油價與高利率環境下,預料短期市場波動仍將延續。
配置上,建議不因短期油價或利率波動而大幅調降股票部位。科技方面,蘋果摺疊機有望帶動高階手機換機需求,甲骨文財報亦顯示AI投資正逐步轉化為營收成長。隨市場焦點由資本支出轉向投資回報驗證,仍看好AI基礎建設、雲端及相關供應鏈發展,科技與半導體持續作為核心配置。此外,在高油價與高利率環境可能延續下,建議同步配置金融、醫療保健、價值及高股息類股,以提升投組韌性;債券則以中短天期及高品質信用債為主。整體策略維持「科技為核心、金融與醫療保健降波動、提高投組分散度」的配置方向。