 讀取中
讀取中

分享


重點摘要
美國2026年期中大選已陸續開票,已確定由民主黨拿下兩院多數。依最新開票結果與預測顯示,民主黨預估最終將獲得263席,大幅高於1週前的235席預估;而參議院方面,民主黨則取得54席,亦高於原先預期的52-53席,等於原先7個參議員關鍵選區包括堪薩斯州、緬因州、愛荷華州、俄亥俄州、北卡羅萊納州、南卡羅萊納州,以及德州(資料中心在建規模最大州),均被民主黨全拿下,數千萬選民透過選票對總統川普的施政表達不認同。
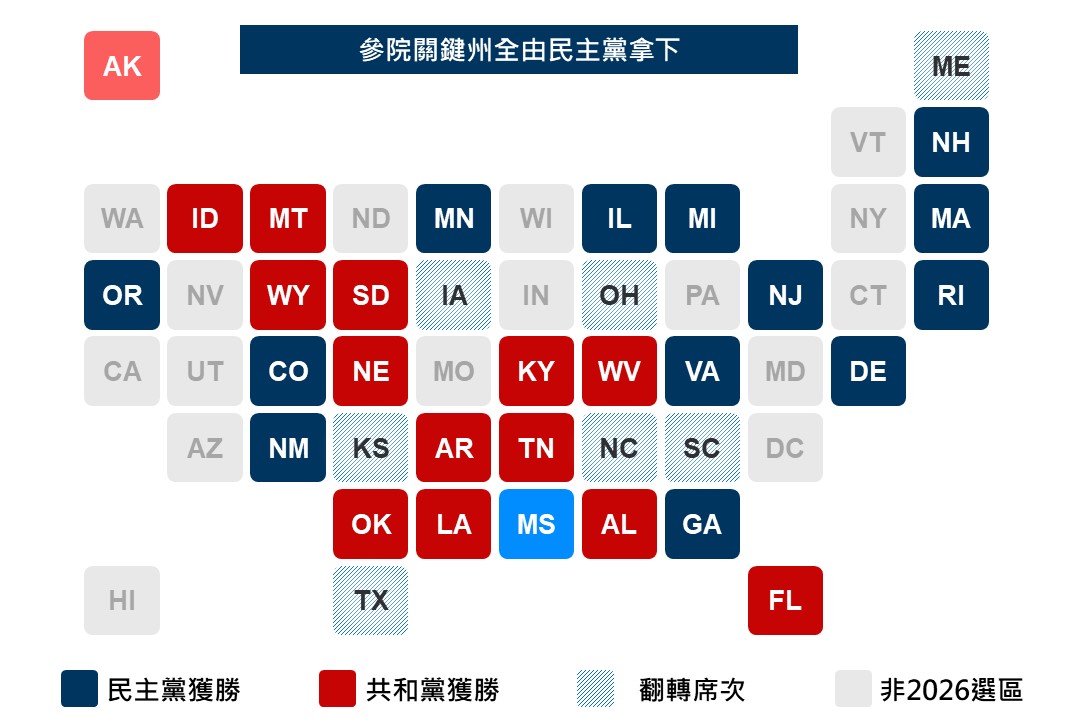
▲參議院選舉結果
資料來源:玉山投研中心整理 (2026/11/04)
儘管選前市場已預期民主黨將取得參眾兩院優勢,但在開票過程中,隨著更多原先被視為共和黨優勢的關鍵州出現翻轉跡象,市場一度擔憂民主黨取得超越預期的席次優勢,引發風險性資產短線遭到拋售,亞股時段全球金融市場普遍承壓。此一反應不僅反映市場對選舉結果的預期修正,也隱含市場開始重新評估民主黨於2028年重返白宮的可能性。
然而,隨著開票結果逐漸明朗。雖然民主黨成功奪回眾議院,但未能在參議院取得足以推動重大法案的決定性的席次(例如,參議院60席門檻可有效終結冗長辯論、67席則能推翻總統否決權)。在未達上述政治門檻下,未來重大政策仍需跨黨協商,市場對政策大幅轉向的擔憂因此有所降溫。
此外,民主黨掌控眾議院後,未來在財政預算審查及債務管理議題上,可能對政府財政紀律形成一定制衡,降低「對財政有影響之重大法案推出」之疑慮。在相關情緒修正下,美債殖利率自高點回落,風險性資產亦逐步收復跌幅,帶動市場自盤中低點反彈。
本次36州選舉中,多數仍由原先執政黨派延續執政,然其中包含德克薩斯州、俄亥俄州、喬治亞州及愛荷華州,本次由原先共和黨執政轉變為民主黨。進一步觀察本次遭翻盤州,多為全美資料中心建設重鎮,引發市場對相關資料中心建設受阻之疑慮。
德州 Gina Hinojosa:主張暫停新資料中心審批、取消稅收優惠、要求企業承擔成本、保障社區水電資源及資訊透明化,相較過往共和黨執政,更加收緊
喬治亞州 Keisha Lance Bottoms:主張全州範圍全面暫緩建設、廢除資料中心營業稅豁免優惠、電網監管加嚴,保護民生用電等,將較原共和黨州長放寬限制的立場出現明顯轉變
雖然美國民主、共和兩黨在維持美國AI發展的主導地位仍是共識,對於科技巨頭相關資本支出監管或影響有限;然以選前政見評估,這些當選者多傾向更嚴格及更長的資料中心建設審核時間、提高企業建設資料中心所需成本等增加合規成本政策,預期此些措施皆可能增加科技類股雜音。不過實際影響仍需待民主黨州長上任後實際政策是否與選前政見相符而定。
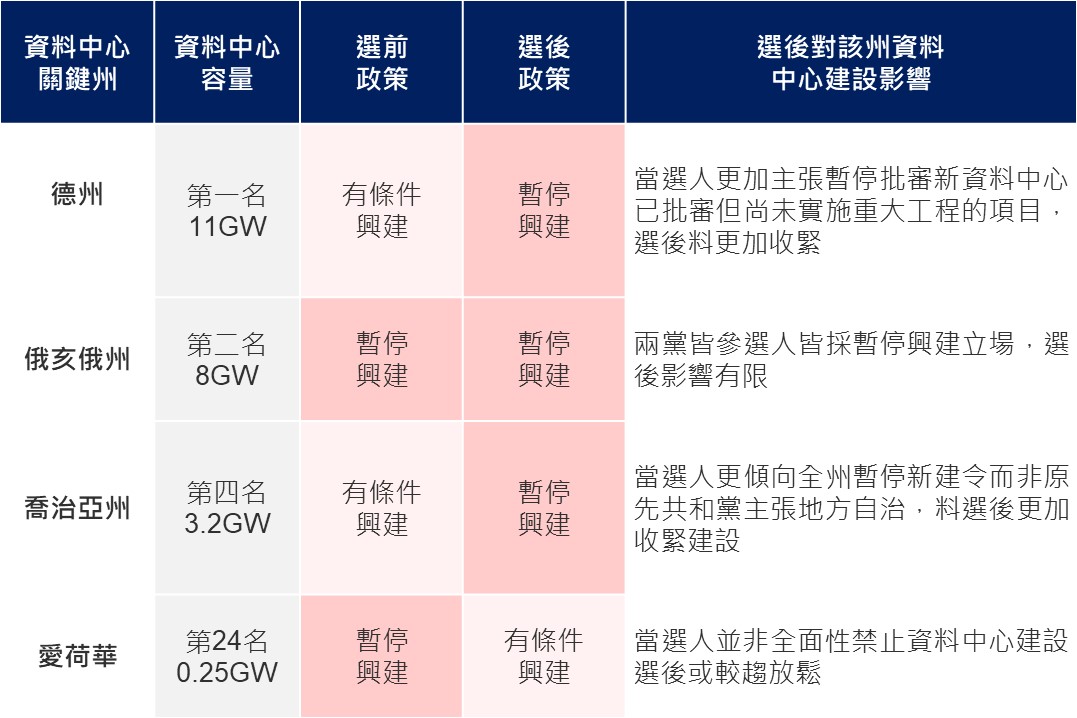
▲ 此次主要翻盤的4個州兩黨對資料中心政策
資料來源:Bloomberg (2026/11/04),玉山整理
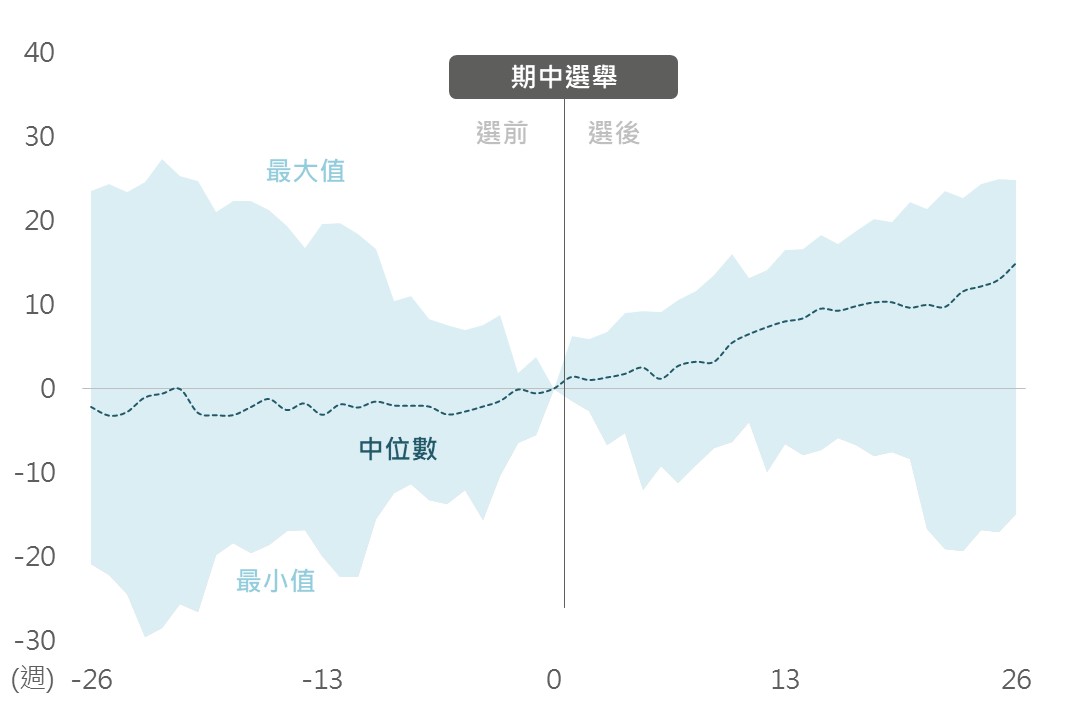
▲ 1936-2022年美國期中選舉前後S&P500指數走勢(單位:%)
資料來源:Bloomberg (2026/11/04),玉山整理
最新10月ISM製造業PMI連續10個月維持擴張區間,且美股企業預估獲利維持高成長動能。同時,整體大盤26Q3財報盈餘優於預期比率來到82%,較長期平均的77-78%來的高,顯示美國經濟延續上行趨勢。
另外,Fed最新會議結果釋出緩步緊縮訊號,評估在無連續且大幅升息環境下,不致對經濟造成過大衝擊影響。
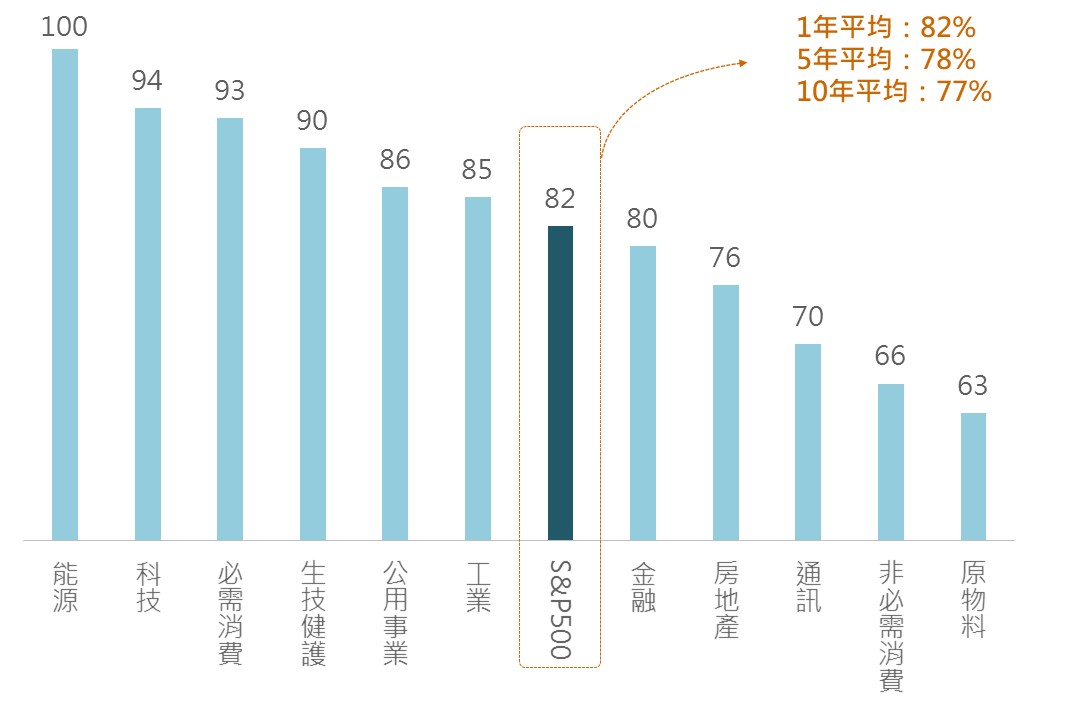
▲ 26Q3大盤與類股盈餘優於預期比(%,截止10/30)
資料來源:Bloomberg (2026/11/04),玉山整理
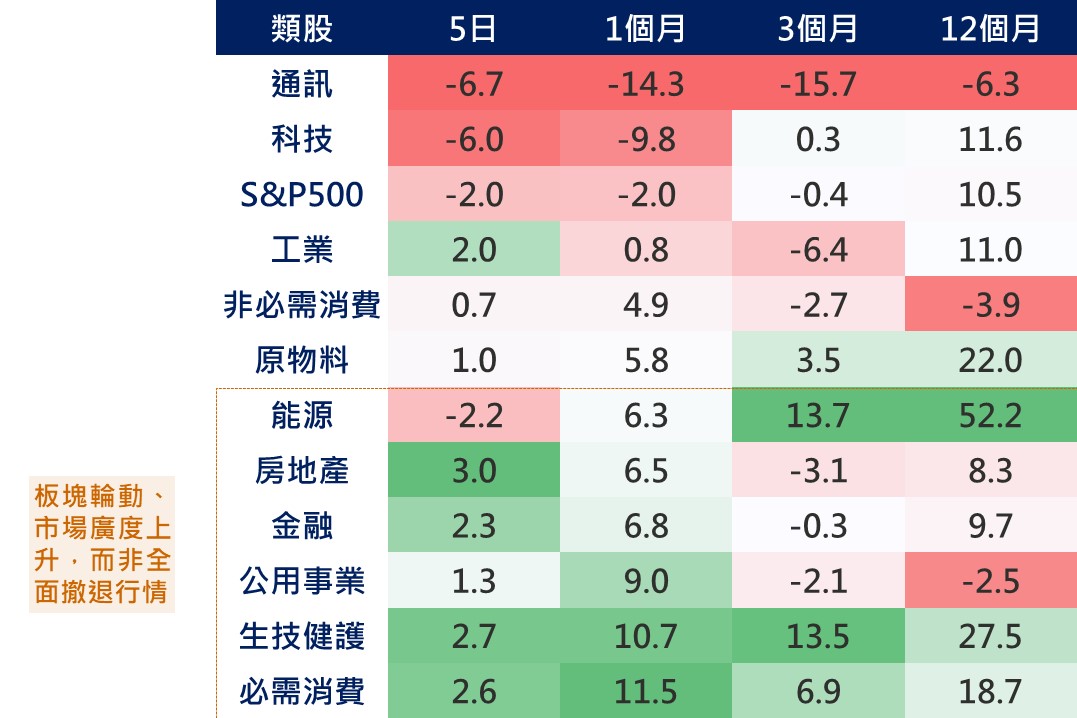
▲美股類股累積報酬表現(%)
資料來源:Bloomberg (2026/11/04),玉山整理
不過,儘管過去一段時間即便有民主黨橫掃預期,美股市況是呈現輪動行情,市場廣度也有所提升,而非陷入全面撤退環境。綜合評估,科技與金融產業或存在短期政策因子逆風影響,需謹慎觀望民主黨後續政策舉措。在股市配置上,在景氣延續擴張之際,玉山投研中心重申先前「降低持股集中度、提高產業分散性」的投資策略,尚且不必因科技類股表現承壓而全面轉為保守。
相關告知事項:
本行所提供之資訊僅供參考用途。本行當盡力提供正確之資訊,所載資料均來自或本諸我們相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本行並不負任何法律責任。任何人因信賴此等資料而做出或改變投資決策,應審慎衡量本身之需求及投資風險,並就投資結果自行負責。未經本行許可,本資料及訊息不得逕行抄錄、翻印或另作派發。投資建議均依市場變動而差異,投資前請務必留意市場最新訊息。本行以上市場資訊與分析,不涉及特定投資標的之建議。
玉山投資研究中心於工作日的週二至週五提供及時投資市場精要;另有提供週度市場展望訂閱,如欲新增/取消訂閱,請至 電子報線上訂閱 設定。