您的瀏覽器不支援JavaScript功能,若網頁功能無法正常使用時,請開啟瀏覽器JavaScript狀態。

loading 讀取中
::: 個人金融企業/商家私銀/亞資ESG 永續金融關於玉山
智能客服服務據點 EN 網站導覽
線上開戶
::: 三條波浪背景圖

巴西總統大選評析

個人金融事業總處 / 產品暨投資處 / 投資研究中心
1. 中間選民成翻盤關鍵,魯拉於總統決選中逆轉
2. 財政寬鬆疑慮升溫,魯拉勝選後巴西市場全面承壓
3. 財政赤字推升債務與利息負擔,或壓縮政策及經濟成長空間
4. 魯拉勝選使財政風險重新定價,拉美債市配置宜謹慎分散

中間選民成翻盤關鍵,魯拉於總統決選中逆轉

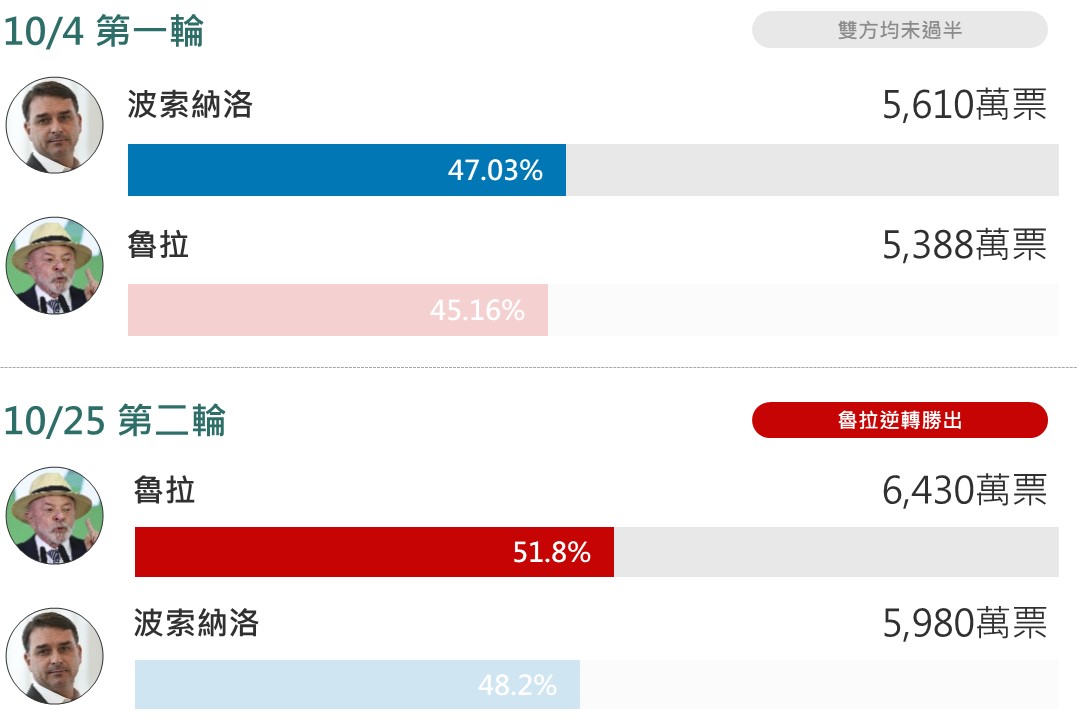
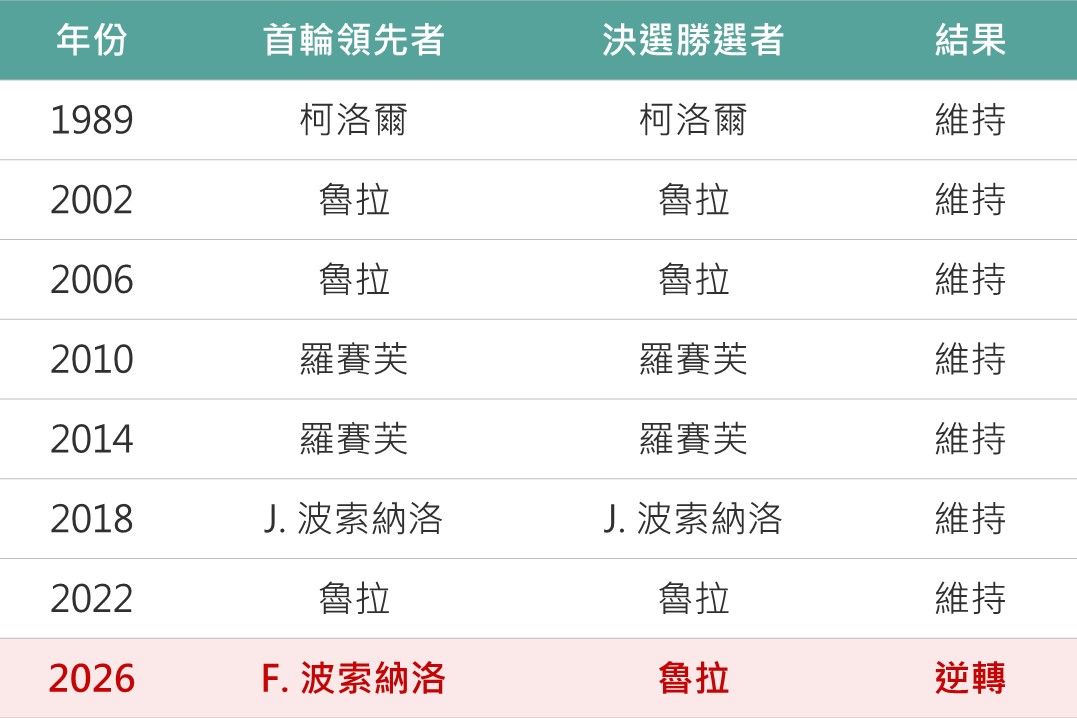
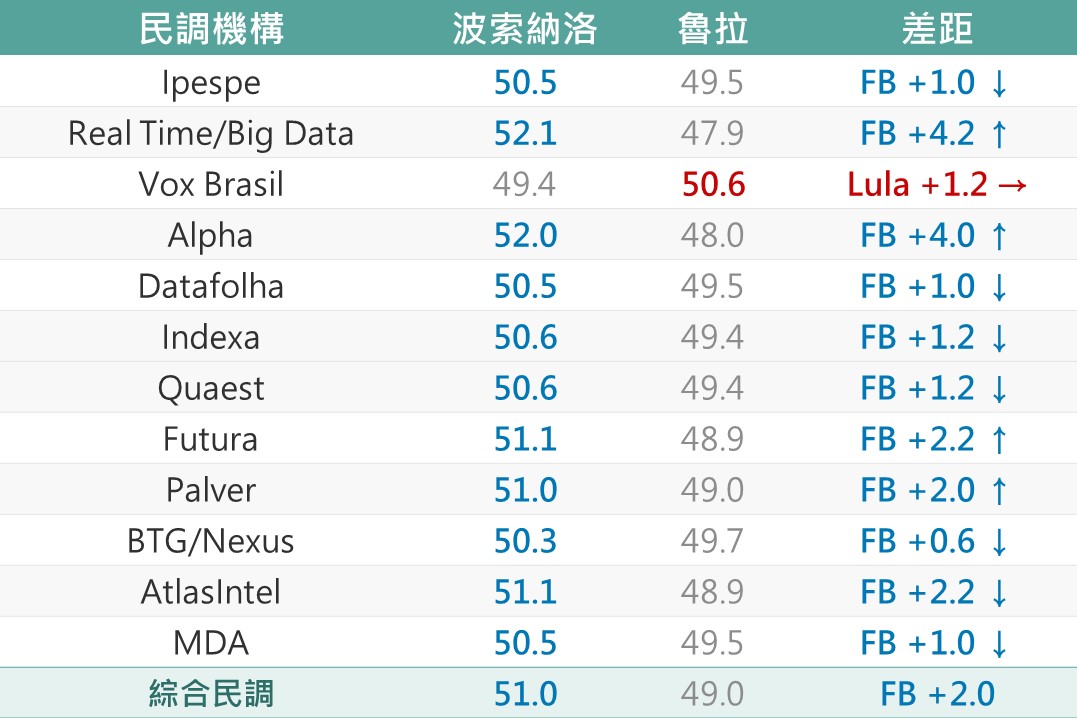
巴西總統決選結果於10月25日出爐,現任總統魯拉以51.8%得票率勝出,成為巴西1985年恢復民主制以來,首位首輪落後卻在決選翻盤的候選人。選前預測市場與多數民調皆看好波索納洛。
01

▲巴西總統大選投票結果
資料來源:巴西高等選舉法院 (2026/10/25),玉山整理
03

▲1989年恢復直選以來的決選紀錄
資料來源:巴西高等選舉法院 (2026/10/25),玉山整理
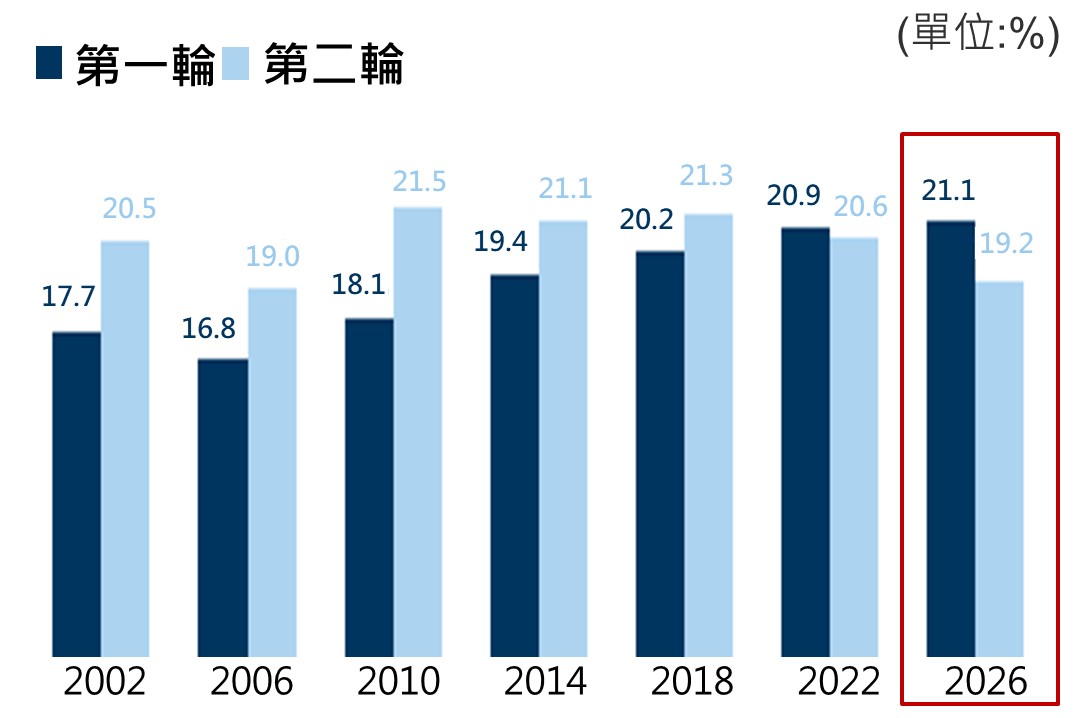
首輪後魯拉陣營將重心轉向未投票的「沉默選民」,在北部、東北部傳統票倉強力催票,並以短影音、直播擴大觸及,聚焦反威權、社會福利與經濟治理;且投票日部分地區延長投票時間,也讓受天候、停電及交通影響的選民得以投票,最終魯拉成功逆轉民調劣勢,贏得第四個總統任期。
02

▲巴西總統大選棄權率
資料來源:Goldman Sachs(2026/10/25),玉山整理
財政寬鬆疑慮升溫,魯拉勝選後巴西市場全面承壓

由於魯拉於決選逆轉勝選出乎市場意料,導致隔日巴西市場重挫。此前,第一輪投票由波索納洛領先,市場一度提高其勝選機率,並提前反映財政紀律可能改善、政府支出可能受到約束等樂觀情境,帶動巴西金融市場連續走揚;惟魯拉勝選後,相關樂觀預期迅速消退,博維斯帕指數單日重挫13.88%,盤中因較前一交易日收盤下跌10%,為疫情過後6年多以來首度觸發熔斷機制,股票等相關資產交易暫停30分鐘。
04

▲選前預測市場與多數民調均偏向波索納洛
資料來源:Polymarket, GS (2026/10/25),玉山整理

05

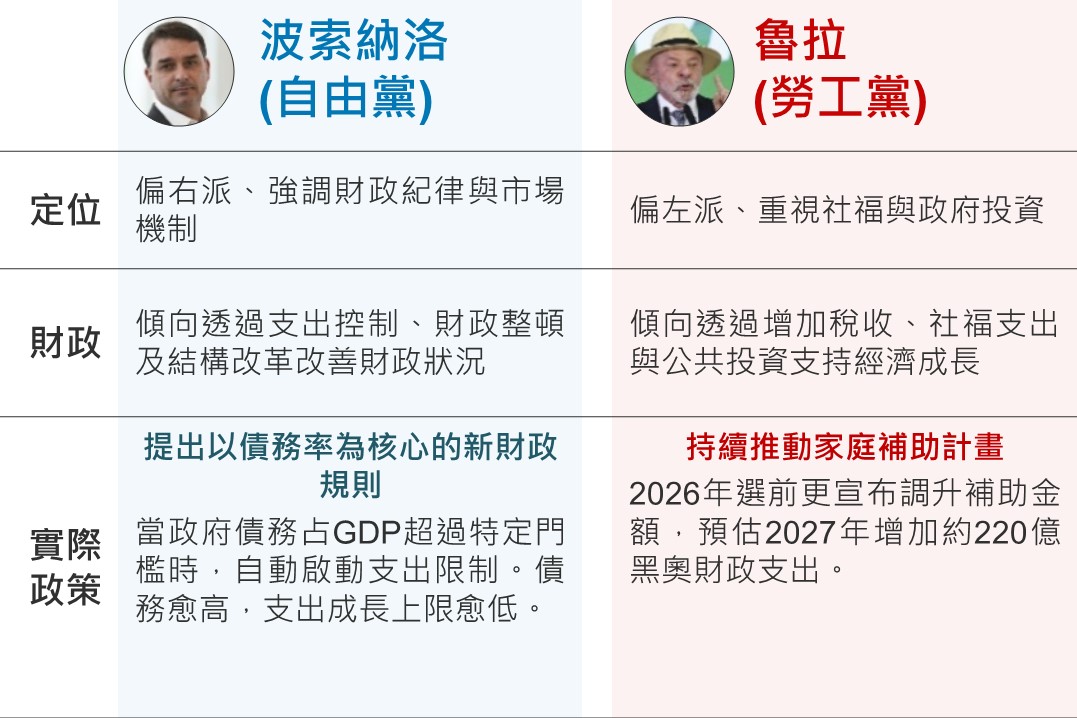
▲波索納洛重視財政紀律 魯拉側重社福與經濟
資料來源:玉山銀行投資研究中心整理 (2026/10/07)
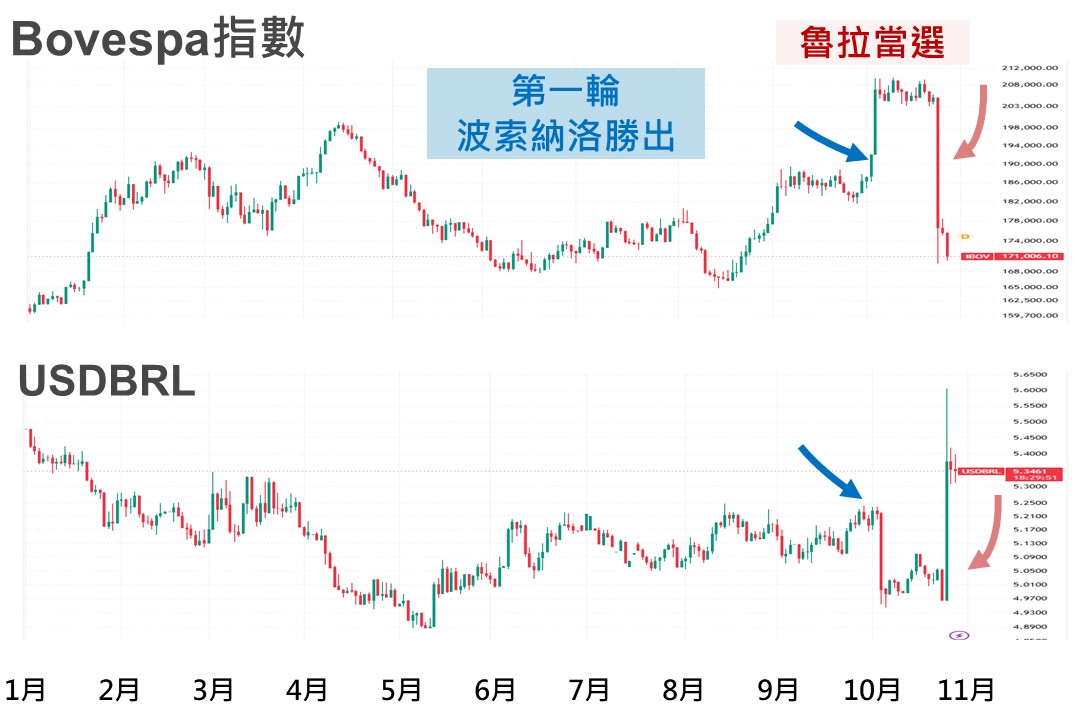
除預期修正之外,政策方向轉變亦為市場反轉主因。魯拉主張「擴大社會福利」、「增加政府投資」與「放寬財政支出」等擴張性財政政策,市場擔憂財政紀律鬆動將推升政府債務與通膨壓力,帶動利率風險升溫,當日巴西黑奧終場貶值8.7%至5.415;債市方面,巴西財政部取消公債標售,同日摩根大通亦將黑奧及巴西公債投資評等下調至「中立」。在市場重新評估財政與通膨風險下,巴西股、債、匯市同步由漲轉跌。
06

▲第一輪樂觀行情於魯拉勝選後全面反轉
資料來源:TradingView(2026/10/28),玉山整理
財政赤字推升債務與利息負擔,或壓縮政策及經濟成長空間

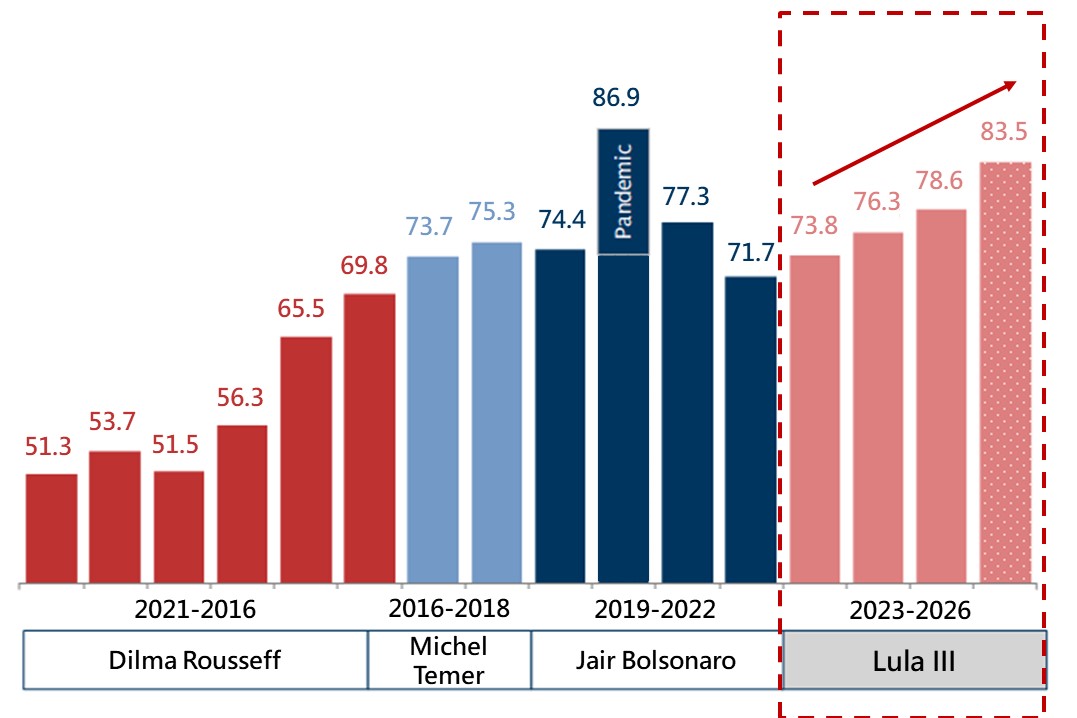
巴西債務問題由來已久,公共債務占GDP比重長期維持於新興市場偏高水準,目前,巴西當前預算赤字已超過GDP的8%,而公共債務佔GDP的比例已超過82%,若進一步採行擴張性財政政策,或將加劇政府舉債需求與利息負擔。另一方面,巴西預算長期受退休金、社會福利等法定支出限制,可調整空間有限,使新增支出難以透過削減其他項目支應。
08

▲魯拉執政期間公共債務顯著上升
資料來源:Goldman Sachs (2026/10/25),玉山整理
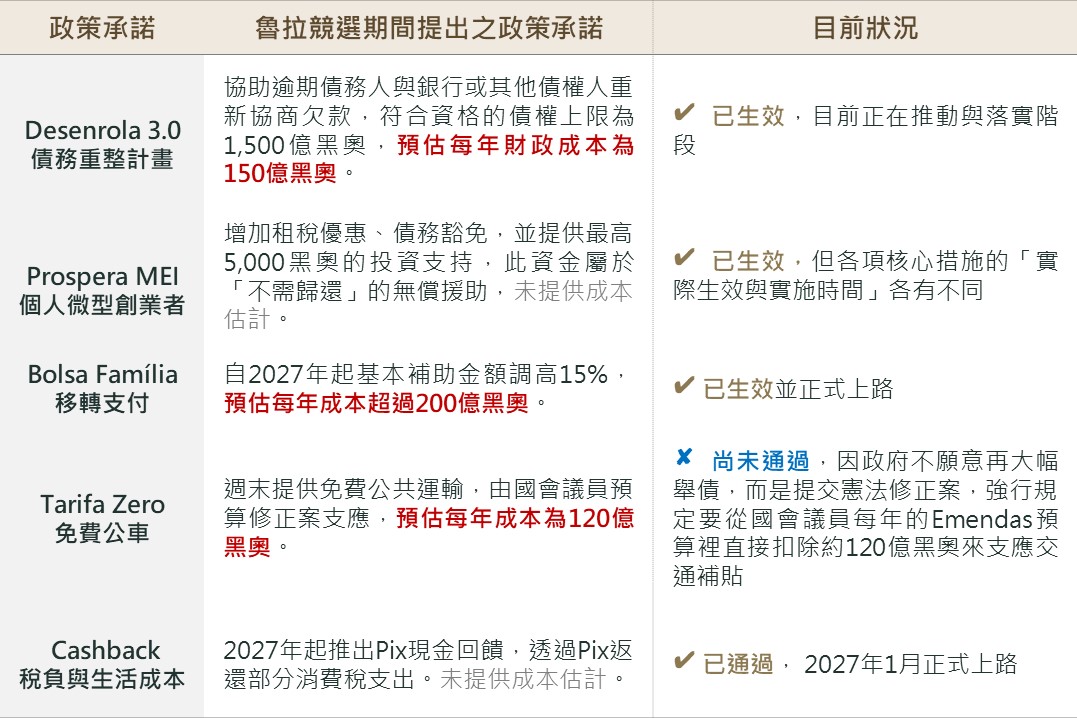
魯拉於本次選舉期間提出的社會福利相關政見,已預計將額外增加約470億黑奧(約0.37%GDP),若未能透過增加收入或削減其他支出支應,或進一步擴大財政赤字、推升政府債務,並加重利息支出負擔。隨著市場對巴西財政可持續性的疑慮升溫,融資成本及通膨預期可能面臨上行壓力。在此背景下,預料巴西央行將優先維持限制性貨幣政策、放緩降息步伐,若魯拉政府遲遲未推出財政改革,高利率環境恐需維持更長時間。
09

▲波索納洛重視財政紀律 魯拉側重社福與經濟
資料來源:J.P.Morgan (2026/10/26),玉山整理
魯拉勝選使財政風險重新定價,拉美債市配置宜謹慎分散

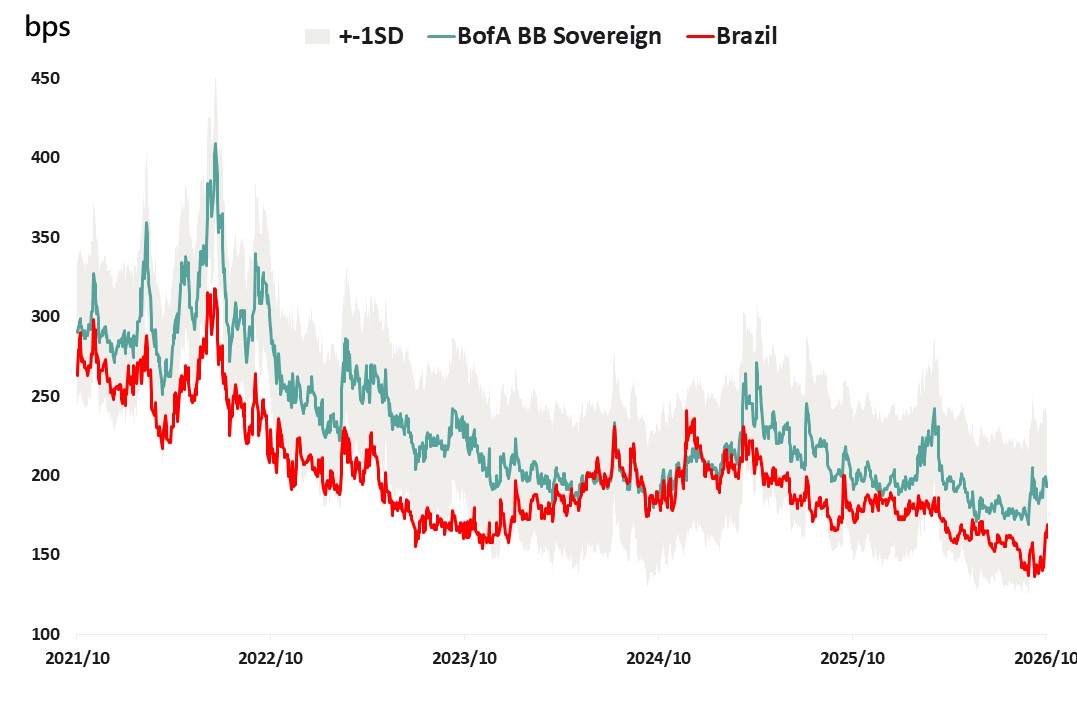
巴西具備關鍵商品出口、貿易順差及較高外匯存底等外部緩衝,加上實質利率高檔,市場選前亦押注右翼勝選後將推動財政緊縮,使美元債與本幣債今年以來表現相對較佳;惟魯拉勝選後,使市場重新評估財政惡化風險。由於執政陣營未達國會多數,雖增加增稅與稅制改革難度,但也可限制支出擴張,制衡效果仍須觀察。

 
10

▲近五年巴西主權債與同評等主權債信用利差走勢
資料來源:BofA, Bloomberg (2026/10/28),玉山整理
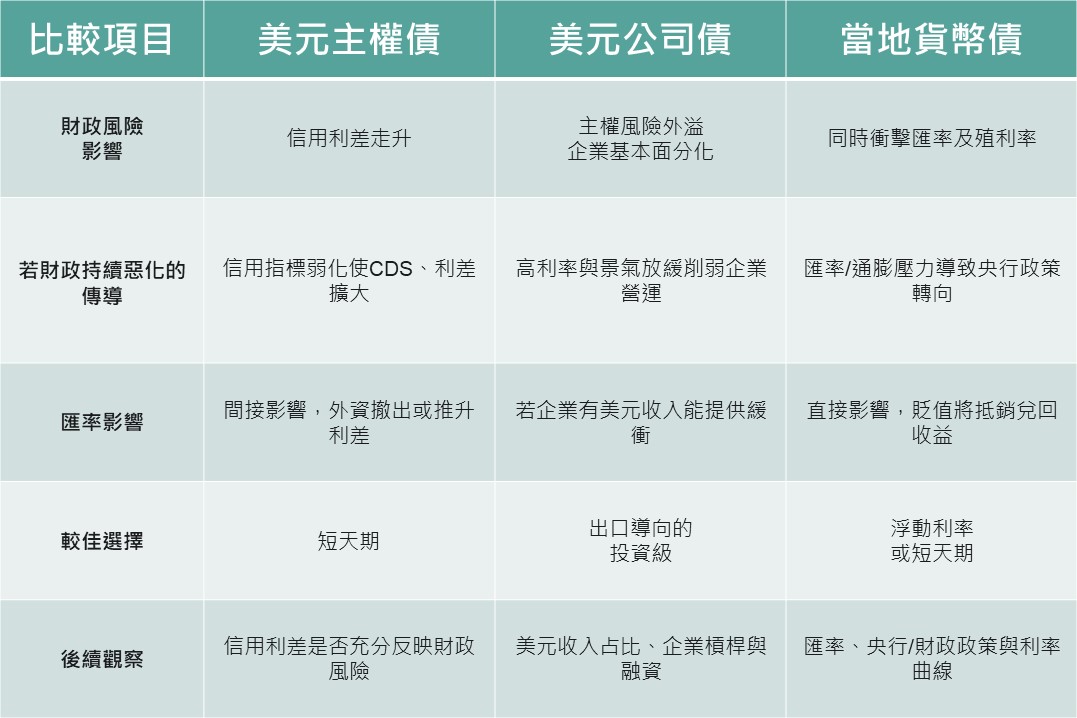
巴西美元主權債利差低於同評級國家平均,隨著選舉交易反轉與風險溢價上升,信用利差仍有擴大壓力;但美元公司債如鐵礦砂生產商Vale、紙漿與紙製品生產商Suzano、大型鋼鐵商Gerdau及航太製造商Embraer等投資級出口企業具較高美元收入與較低的巴西內需曝險,且匯率走弱可能改善營運現金流,表現可能優於主權債與內需型非投等企業債。本幣債則同時承受殖利率上升與匯率貶值壓力,建議等待部位消化、殖利率曲線重新定價及財政紀律明朗後,再評估高殖利率與匯率反彈機會。後續關注財政團隊人選與政策方向、減支細節、2027年預算與國會制衡效果。
11

▲魯拉勝選對巴西美元債與當地貨幣債的影響
資料來源:Fitch, J.P. Morgan, Bloomberg (2026/10/28),玉山整理

相關告知事項:

本行所提供之資訊僅供參考用途。本行當盡力提供正確之資訊,所載資料均來自或本諸我們相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本行並不負任何法律責任。任何人因信賴此等資料而做出或改變投資決策,應審慎衡量本身之需求及投資風險,並就投資結果自行負責。未經本行許可,本資料及訊息不得逕行抄錄、翻印或另作派發。投資建議均依市場變動而差異,投資前請務必留意市場最新訊息。本行以上市場資訊與分析,不涉及特定投資標的之建議。

圖示

玉山銀行投資i-chat

投資i-chat助您掌握市場脈動並隨時提供理財建議,輕鬆打造屬於你的理財策略!

玉山投資研究中心於工作日的週二至週五提供及時投資市場精要;另有提供週度市場展望訂閱,如欲新增/取消訂閱,請至 電子報線上訂閱 設定。

paperMenuIcon


在Google搜尋
優先看玉山銀行內容