 讀取中
讀取中

分享


10月FOMC利率政策決議12位票委當中有10位同意支持維持3.75-4.00%政策利率區間不變,有2位票委反對並傾向在此次會議升息1碼。本次Fed聲明稿相較於9月的內容雖將經濟表現描述的「穩健(solid)」調整至「強勁(strong)」 ,惟增加「更多資訊的累積」的用詞,且將上次升息行動將「更快(timelier)」實現2%目標的字眼改成「及時(timely)」,整體政策訊號相對更偏中性。
而在會後記者會問答期間,Fed主席華許提到上次會議採取的升息行動已經發揮政策效果,金融環境已出現部分收緊,並認為近期市場的通膨指標(通膨交換等)朝向有利的發展,使得2年期美債殖利率在記者會期間朝向下行趨勢。
不過,華許重申通膨依然過高,且若實際審視總經數據事實(interrogating reality),通膨趨勢僵固與經濟強勁動能仍需予以正視,故玉山投研中心維持對於Fed後續保有2碼潛在緊縮空間之判斷(可能升息時點:2026/12、2027Q1)。
另外,華許首度提到明後年將降低利率政策會議頻率,2027年將少1次,而2028年則減少2次,政策不確定性預期提高將使長端殖利率存在回升可能。
✽升息上行風險提示:中東衝突持續惡化、物價上升比例擴散、勞動市場及消費意外走強
✽記者會時間:維持與上次一樣30分鐘左右、每位記者1題的問答
FOMC會後記者會期間,華許釋放相對中性的政策立場一度推動長短天期美債殖利率走低,帶動美股走高;惟隨後市場開始對未來貨幣政策重新定價後,長天期美債殖利率走高又壓抑美股。10/28金融市場整體走勢就在貨幣政策訊號與地緣政治消息交錯共振影響呈現上下震盪行情。
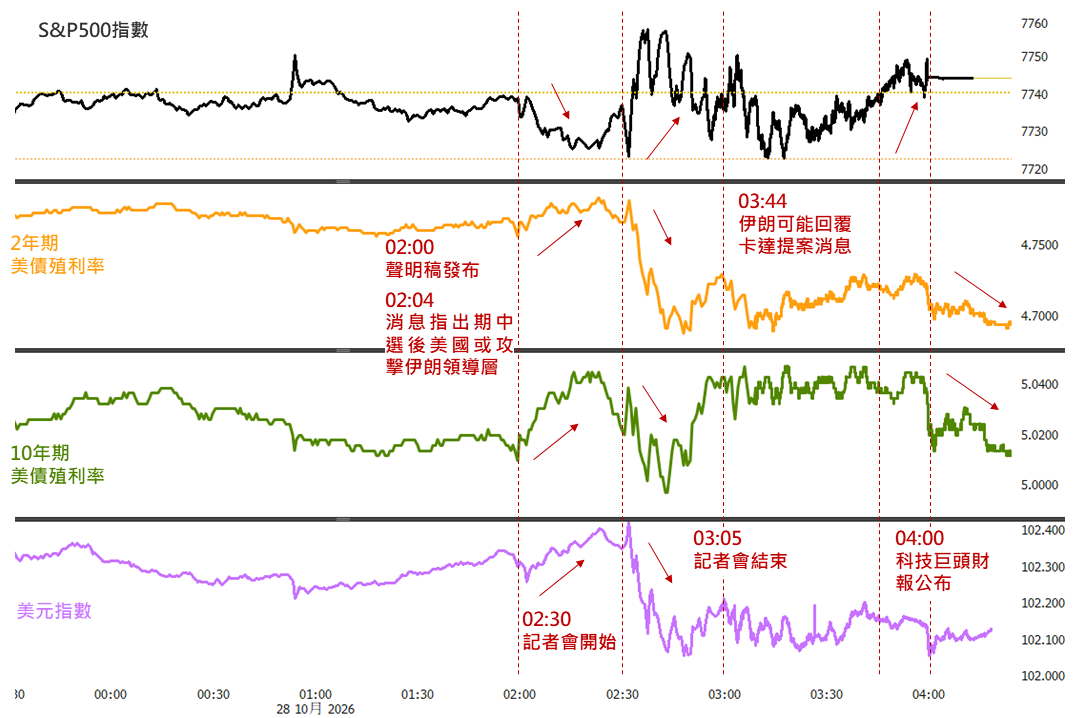
▲10/28金融市場走勢:貨幣政策與地緣政治共振行情
資料來源:Bloomberg (2026/10/29),玉山整理
此次聲明稿較大的意外是,Fed理事庫克投下反對票並支持升息1碼,反而是先前較鷹派的區域Fed總裁卡什卡利與蘿根同意維持利率不變。庫克此舉可能是在對抗川普與白宮重啟對其的指控調查,以捍衛Fed獨立性之行動。
另一方面,聲明稿當中提及「更多資訊累積…確定適當的政策立場」的字句,評估此或是統合並揭露先前公開表態不必急於升息的多位官員觀點,並穩固Fed更傾向數據趨勢的判讀,而非單點式、非單事件式的決策模式,也使得政策基調在近期CPI回溫之際,相對偏向中性。
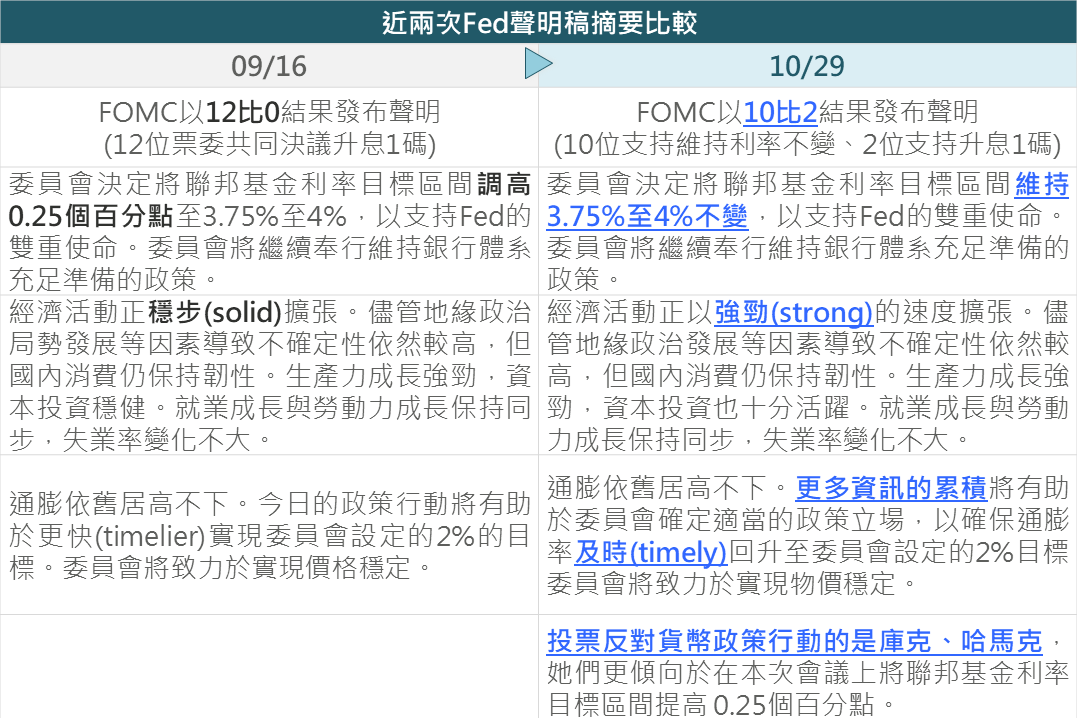
▲ 近兩次Fed聲明稿摘要比較
資料來源:Fed (2026/10/29),玉山整理
貨幣政策|上次會議減少一些寬鬆後,委員會的共識是政策效果已經開始發揮。Fed已經表明願意採取行動,且認為更多資訊將有助於確定政策立場,而政策制定者的討論主要集中在抑制價格壓力上。
經濟判斷|勞動市場狀況相當正面,失業金申請人數接近數十年來最低水平,且經濟表現強勁(strong),然而Fed大多數委員認為經濟並沒有過熱(too hot)。
通膨看法|重申維持PCE指標2%的政策目標不變,不存在軟性或隱性通膨目標,通膨還是太高,還沒實現價格穩定。
金融市場|9月會議以來的金融環境出現一些變化且有部分轉為趨緊(tighter),但還不能稱作是限制性(tight)的狀況。同時,見到市場參與者在資本配置上正變得更加審慎,部分資產的信用利差擴大,而利率的上升也影響了科技產業。
【重大變革進展】
年初以來,國際油價持續在高檔震盪,近期亦呈現逐步攀升之趨勢,且最新9月CPI物價項目也普遍回溫。同時,華許在會後記者會表示,能源相關價格再度上升,委員會的工作是確保某些部門的價格變化不會擴散到整個經濟。因此,當前通膨動態的發展,並不能讓Fed放棄繼續升息的選項。
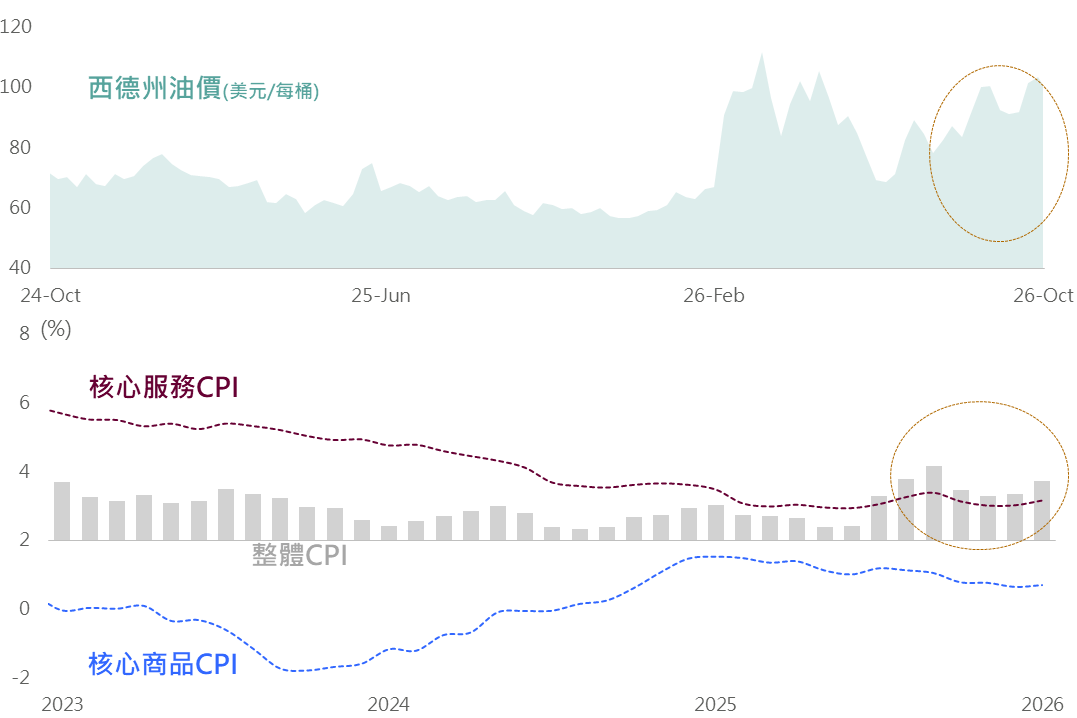
▲西德州油價(上)與美國通膨指標(下)
資料來源:Bloomberg (2026/10/29),玉山整理
Fed政策:雖Fed官員目前傾向於觀察更多資訊再做出政策決定,惟在國際油價高位的背景下,12/09會議前的10月的CPI與PCE數據走勢可能呈現僵固,12月仍存在升息空間,而明年Q1前若通膨趨勢不盡理想,則Fed將再有另外1碼的升息可能。
美債:當前經濟表現出強勁動能,且國際油價高檔不下、物價表現尚未出現持續下行趨勢,Fed未來又將改變利率決議次數,政策不確定性上升,長端美債殖利率有走高可能,並將促使殖利率曲線陡化。
美股:10月的會議結果雖然相對中性,如若後續通膨上行風險尚未解除之前,而Fed不能及時採取行動,則長端殖利率進一步推高,增添美股上行空間壓抑因素。因此,後續國際油價是否能夠放緩、通膨數據能否降低,將是影響市場對於貨幣政策與市場利率定價之關鍵,並牽動美股表現。
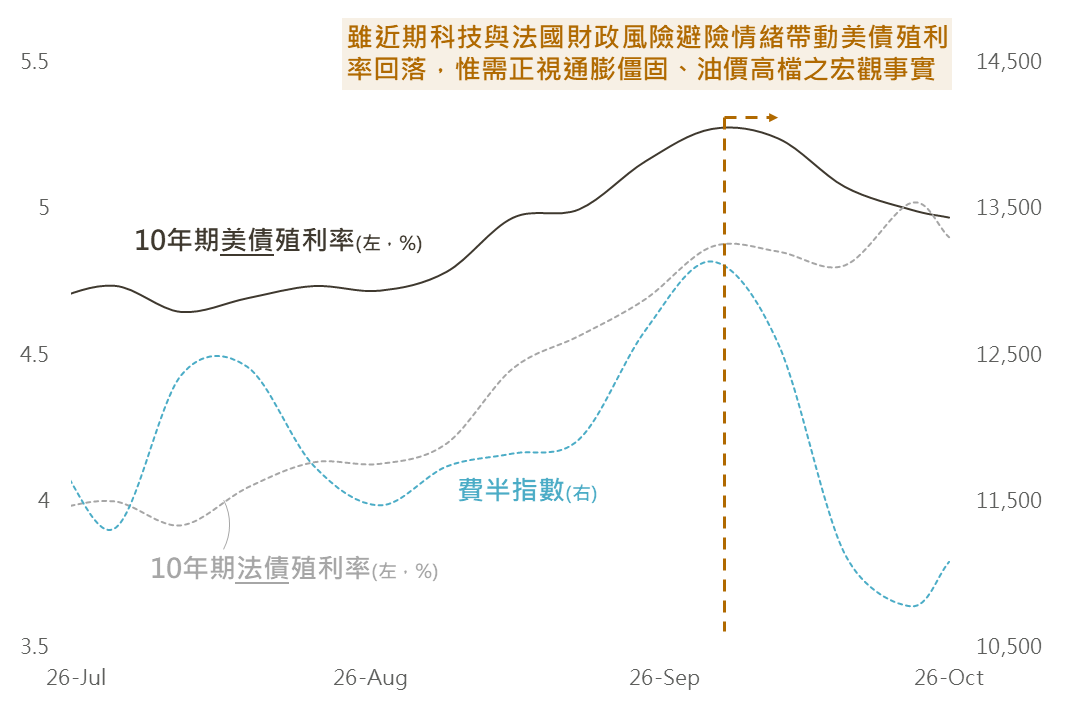
▲ 10年期美債與法債殖利率及費半指數近期走勢
資料來源:Bloomberg (2026/10/29),玉山整理
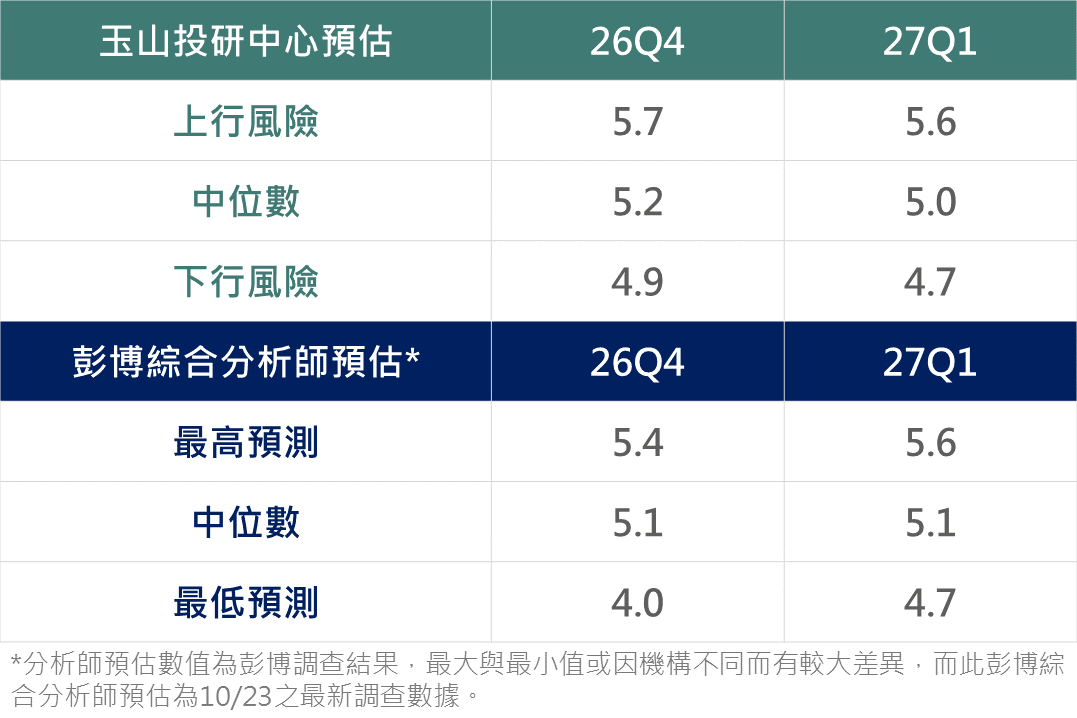
▲ 美國10年期美債殖利率點位預估(單位:%)
資料來源:Bloomberg (2026/10/29),玉山整理
相關告知事項:
本行所提供之資訊僅供參考用途。本行當盡力提供正確之資訊,所載資料均來自或本諸我們相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本行並不負任何法律責任。任何人因信賴此等資料而做出或改變投資決策,應審慎衡量本身之需求及投資風險,並就投資結果自行負責。未經本行許可,本資料及訊息不得逕行抄錄、翻印或另作派發。投資建議均依市場變動而差異,投資前請務必留意市場最新訊息。本行以上市場資訊與分析,不涉及特定投資標的之建議。
玉山投資研究中心於工作日的週二至週五提供及時投資市場精要;另有提供週度市場展望訂閱,如欲新增/取消訂閱,請至 電子報線上訂閱 設定。