 讀取中
讀取中

分享


成長故事沒有結束,但贏法正在改變
賽車場上,直線速度最快的車,不一定能率先衝過終點。進入彎道後,輪胎抓地力、煞車時機與路線選擇,往往比馬力更重要。
第三季的金融市場,正像一場高速賽事突然駛入彎道。第二季大漲近九成的費城半導體指數,第三季一度回落逾一成;韓國股市亦明顯修正。然而,同一時間,標普500指數仍維持上漲,金融、醫療保健與能源類股接棒走強。這不是所有資產一起撤退的「全面避險」,而是資金開始重新選擇賽道。
市場真正重新思考的,不是成長是否消失,而是:當油價、通膨與長端利率同時居高不下,投資人還願意為成長付出多少價格?
若要用一個關鍵字概括未來幾年的產業變化,答案仍是AI。但到了2026年下半年,市場討論的已不再只是模型能回答多少問題,而是人類還需要介入多少。
新一代模型不只生成文字與程式碼,還能操作電腦、執行實驗、除錯,甚至參與下一代模型的研發。過去是人類訓練模型,再由模型進行推論;現在,AI開始協助設計實驗、產生資料與優化訓練,形成「模型能力提升—研發效率提高—運算需求增加—模型再次進步」的正向循環。AI不再只是工具,更逐漸成為研發流程的一部分。
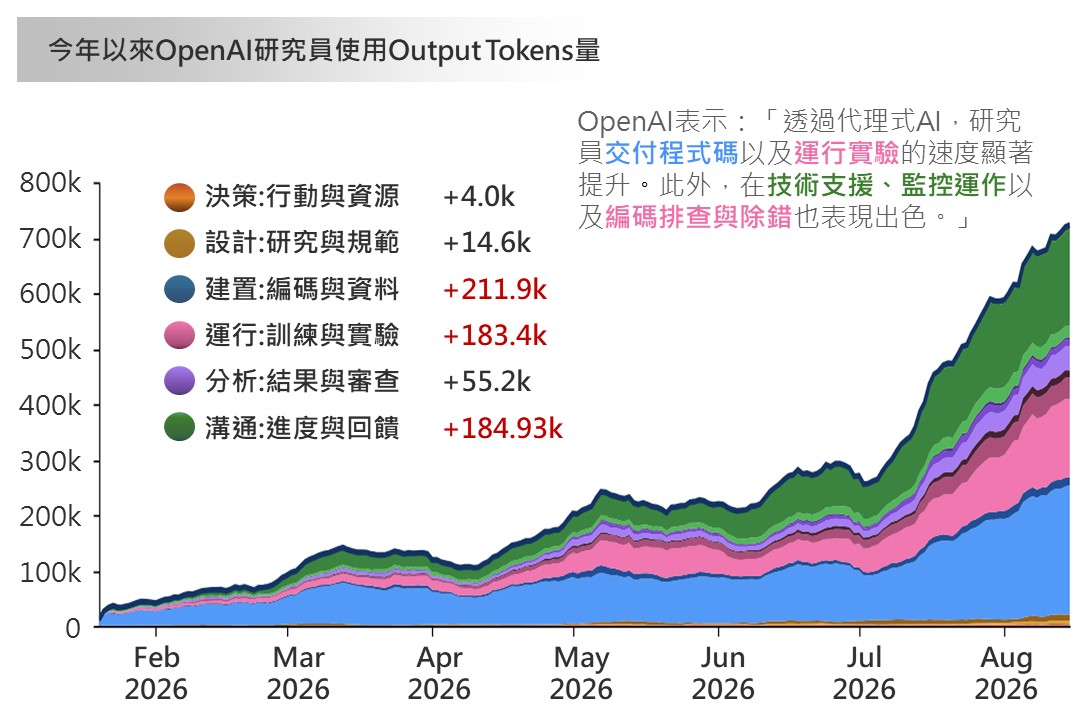
▲OpenAI研究員Output Tokens用量
資料來源:玉山投研中心整理 (2026/09/15),玉山整理
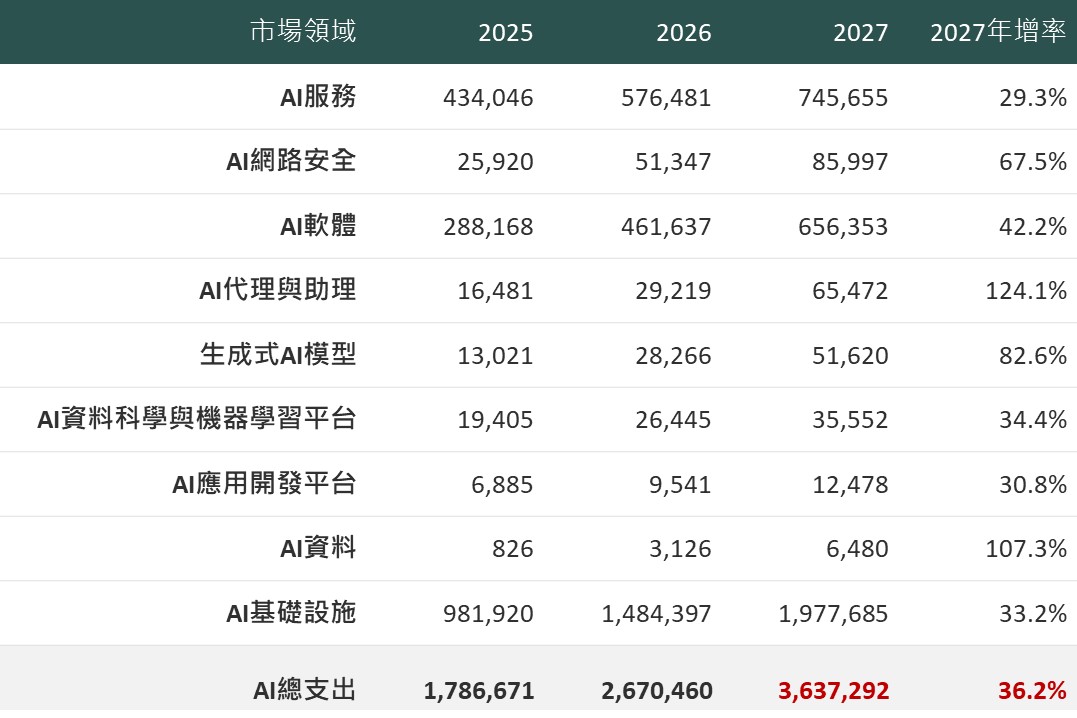
▲2025-2027年全球人工智慧市場支出(百萬美元)
資料來源:Gartner (2026/09/18),玉山整理
不過,產業趨勢正確,不代表所有公司都能以相同速度前進。AI投資的主線,已從「只要投入就能上漲」,走向「誰能把投入轉成收入與現金流」。硬體端受惠新一代伺服器放量與規格升級,仍是最直接的受益者;雲端算力則有長約與高稼動率支撐;軟體與資安則可能成為下一階段接棒者。至於模型業者,競爭焦點將從能力排名,轉向成本、準確度、安全性與商業化效率。
所以,科技股的問題並非「是不是泡沫」這麼簡單。與2000年科技泡沫前企業獲利已跟不上投資不同,目前美國企業獲利仍維持強勁成長。真正需要警戒的時點,是資本支出繼續擴張,營收、自由現金流與資產使用效率卻開始掉隊。而目前,並不屬於這樣的時刻。
第四季最大的制約,來自高油價與高利率的共振。
美伊局勢在談判與對抗間反覆拉鋸,雙方都面臨經濟壓力,卻也都不願率先放下籌碼。荷姆茲海峽風險難以快速解除,使原油的地緣政治溢價可能比原先預期維持更久。油價居高不下,不只影響汽油與運輸成本,也會延後通膨回落,迫使主要央行維持偏鷹立場。
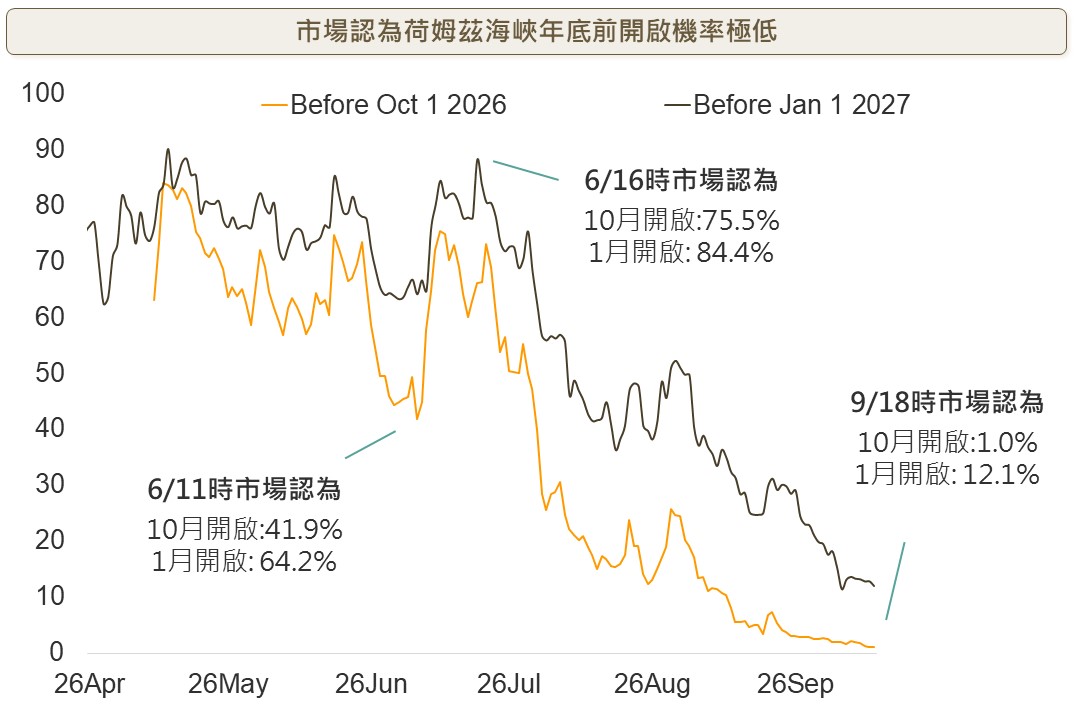
▲市場預估荷姆茲海峽於今年10月及明年1月重啟機率
資料來源:Kalshi (2026/09/18),玉山整理
9月,Fed睽違三年再度升息一碼,將政策利率調高至3.75%至4.00%,並獲得12位票委一致支持。主席華許提出的理由包括經濟仍具韌性、夏季通膨降溫幅度不足,以及地緣政治前景改變。這次升息的重要性,不只是利率增加0.25個百分點,更代表Fed已從「等待通膨改善」,轉向主動防止通膨預期再次升高。
不過,這較像一次預防式校準,而非新一輪連續緊縮的起點。美國勞動市場處於低招聘、低裁員的弱平衡,薪資增速與居民所得成長已逐步放慢;高生活成本也壓抑大型與非必需消費。需求面尚未形成新一輪通膨壓力,因此在油價沒有再度大幅上行的基準情境下,本輪升息循環可能僅剩零至一碼。
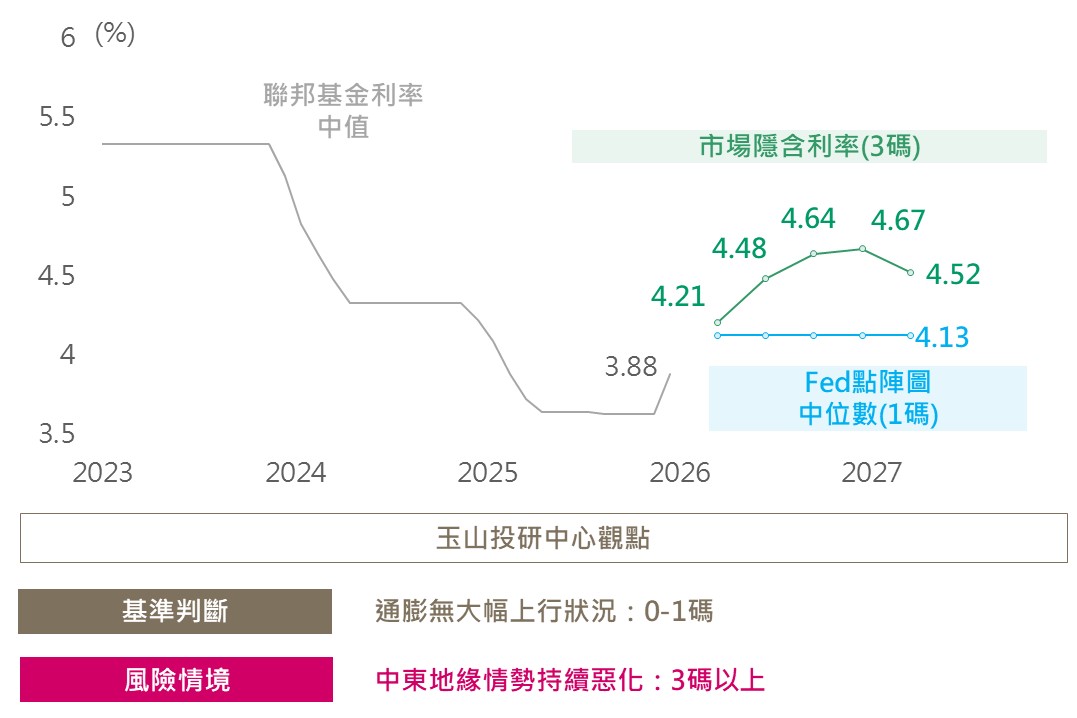
▲Fed政策利率未來路徑
資料來源:Bloomberg (2026/09/17),玉山整理
然而,更棘手的是,長端殖利率走勢不能再單看聯準會。美國財政赤字、政府利息支出與公債供給持續攀升;另一方面,科技巨頭為興建AI資料中心而擴大發債,同樣在與政府爭奪市場資金。短端利率反映央行政策,長端利率則同時反映通膨、債務與投資人要求的期限溢價。這意味即使Fed未展開連續升息,十年期美債殖利率仍可能維持高檔。
高利率並未立即把美國經濟推入衰退,卻正在加深消費分化。擁有較多股票資產的家庭受惠財富效果,消費信心仍有支撐;中低資產家庭則同時承受生活成本與收入增速放緩的壓力。經濟仍有韌性,但市場已不再能只靠「經濟不差」推升估值。
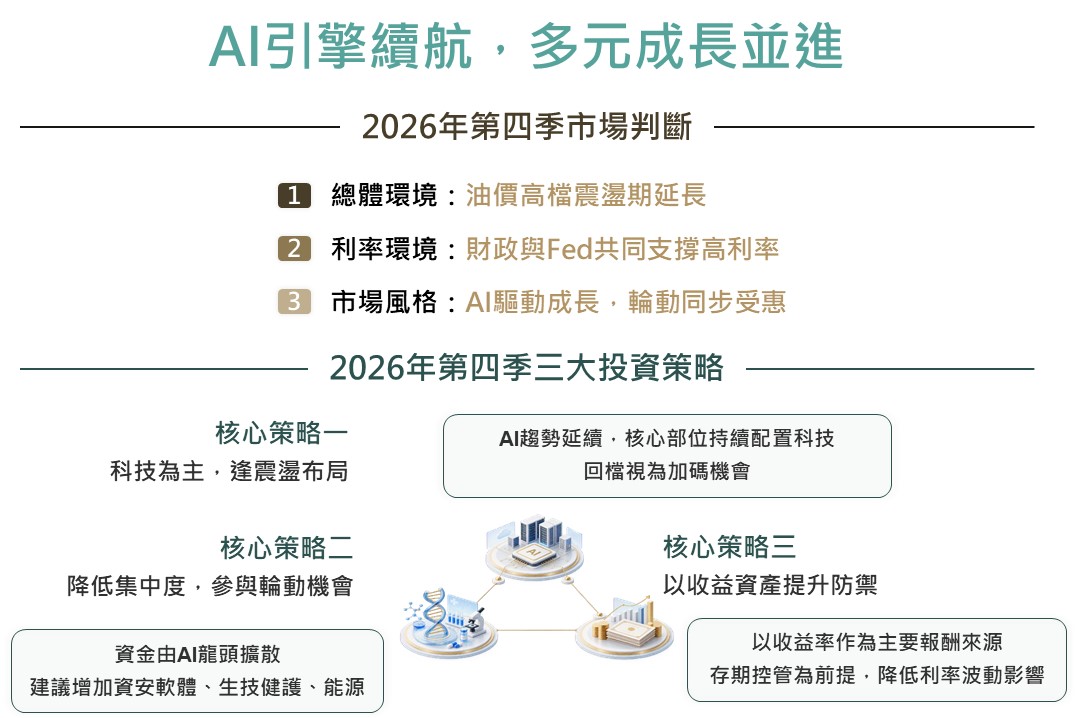
當賽道由直線進入彎道,投資策略也要從追逐最快的單一車手,轉向建立能因應不同路況的車隊。
科技仍應是核心配置,因為AI的需求、獲利與產業投資並未反轉;但策略上宜從追價轉為逢震盪布局,並降低對少數大型科技股的集中度。除了AI硬體,可逐步增加雲端算力、企業軟體與資安;在科技之外,生技健護受惠AI製藥效率提升、專利到期與併購循環,也有機會成為資金輪動的下一站。金融與能源則可分別受惠資本市場活動與高油價環境,但更適合作為衛星配置,而非取代長期成長主軸。
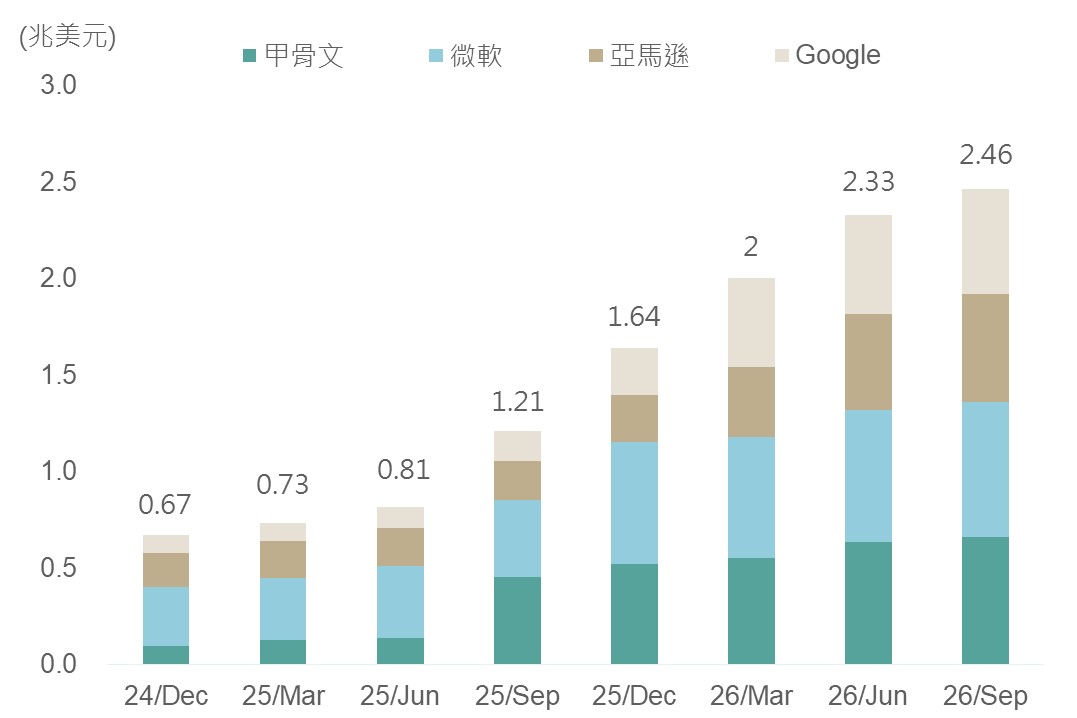
▲主要雲端基礎建設算力商剩餘履約訂單金額
資料來源:Bloomberg (2026/09/10),玉山整理
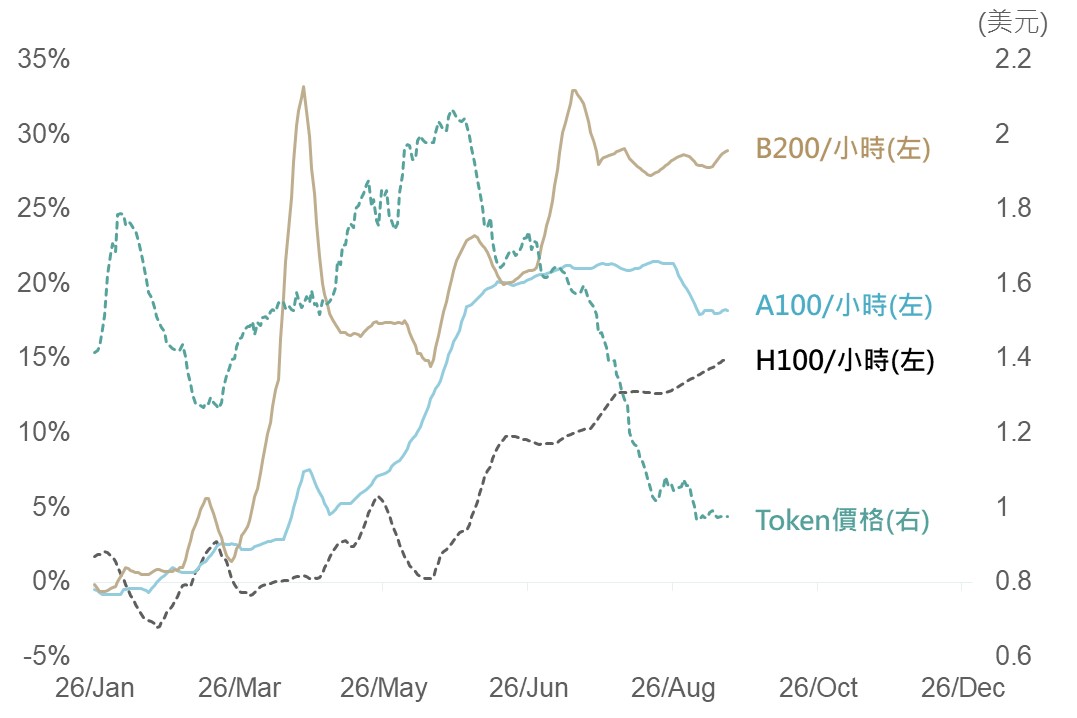
▲今年來各代GPU租賃價格與Token價格變化
資料來源:Silicon Data (2026/09/11),玉山整理
債券同樣重新具備配置價值,只是報酬來源應以息收為主,而非期待公債價格大幅上漲或信用利差大幅收斂。第四季債券配置因此可聚焦中短天期、基本面穩健且收益率較高的券種,優先布局中高品質非投資等級債以提升息收,並以大型科技及金融機構的投資等級債作為核心防守部位;風險承受度較高的投資人,則可適度關注具有穩定外匯收入、健全外部體質或較高實質利率的新興市場債。
高利率未必只是壓力。當收益率來到相對高位,收益本身便重新成為值得持有一項資產的理由。
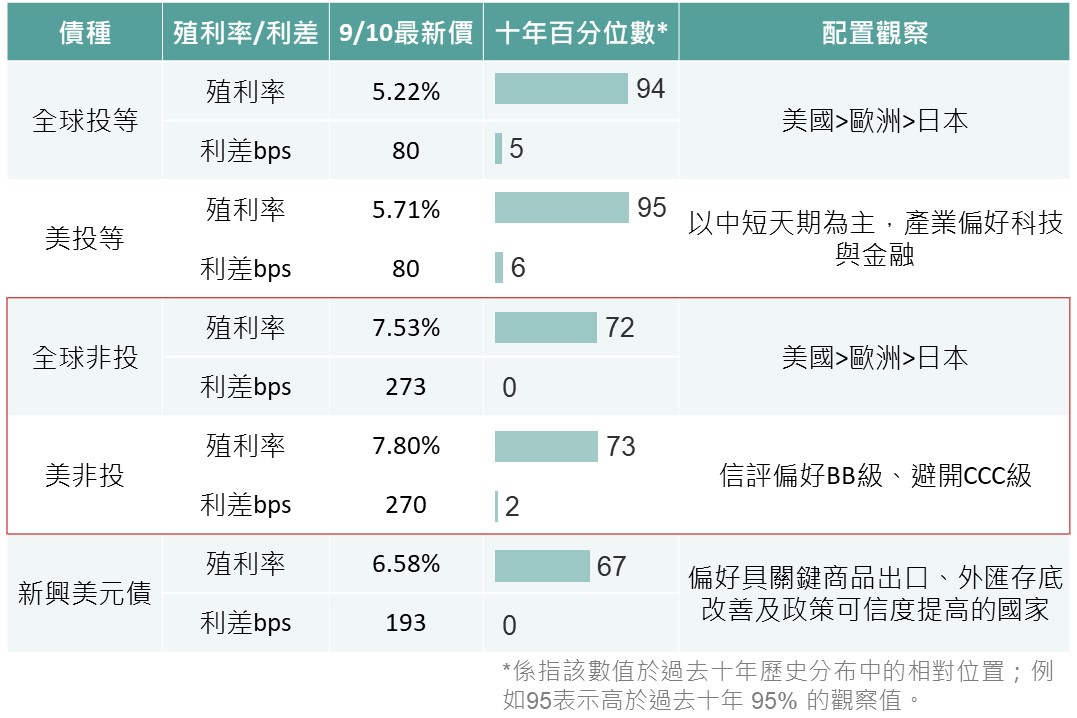
▲各類債種關注重點
資料來源:Bloomberg (2026/09/10),玉山整理
第三季的修正,並沒有宣告AI行情終結。它只是提醒投資人:當資金成本重新成為定價核心,市場不會再對所有成長故事一視同仁。
第四季的投資關鍵,不在猜哪一天油價回落、Fed還會升息幾次,或下一檔領漲股是誰;而在於看清兩件事:AI仍是推動長期成長的引擎,高油價與長端利率則是眼前必須通過的彎道。
直線靠馬力,彎道靠配置。保留科技核心、增加多元成長、用收益資產穩定車身,才能在市場重新定價時,不因一次急彎離開賽道。
AI引擎仍在續航,但能穿越第四季的關鍵,不是把油門踩得更深,而是在成長、輪動與收益之間,找到更穩定的過彎路線。