 讀取中
讀取中

分享


重點摘要
9月FOMC利率政策決議12位票委一致同意升息1碼,政策利率區間由3.50-3.75%上調至3.75-4.00%。本次Fed聲明稿指出此次的行動將有助於更快實現2%通膨目標,且在官員對於2026-2028年通膨增速、經濟成長之預估皆略有調升,利率點陣圖則是顯示大多數官員認為年內尚存1碼的升息空間。
另外,本次會後記者會由先前約60分鐘時長大幅縮短至30分鐘,而Fed主席華許除重申其在8/28全球央行年會談話,包含通膨過高持續太久時間、經濟有所轉強、難將現在的金融狀況描述為限制性等,並未在記者會透露太多新資訊,亦無對於後續政策行動提供明確反應函數,沒能緩和市場對於連續升息之預期,整體9月會議結果對金融市場而言被視為是1次鷹派升息。
不過,考量在華許決策模式更重視數據趨勢的前提下,10/28的FOMC會議未必有再次升息的急迫性,且盤點美國總經數據表現,勞動市場趨緩、消費動能或隨收入增速降低存下行可能,需求面通膨不致擴大。因此,玉山投研中心維持先前對本波緊縮循環(2026-2027)至多2碼看法,研判升息舉措仍偏「預防式/回撤寬鬆」立場,下次升息的時點則將視通膨趨勢變化而定。
*升息上行風險提示:中東衝突持續更久或惡化、勞動市場及消費意外走強
此次Fed會議聲明稿發布,到會後記者會開始、結束,金融市場反應動向具備高度一致性。2年期美債殖利率受鷹派升息訊號影響持續拉升,而更多升息預期亦推高10年期美債殖利率,並帶動美元指數重返100大關,而美股主要指數則承壓回落,標普500、道瓊、納指分別收跌0.45%、1.21%、0.01%。
9月FOMC會議決議將政策利率區間上調1碼至3.75-4.00%,為3年來Fed首度採取緊縮行動,且此次決定獲得12位票委一致同意。聲明稿其餘內容並未出現太多改變,惟增加國內消費具有韌性之論述,並稱此次行動有助委員會更快實現2%目標。而此次採取升息動作,或反映整體Fed官員對於近期通膨趨勢發展已漸失耐心。
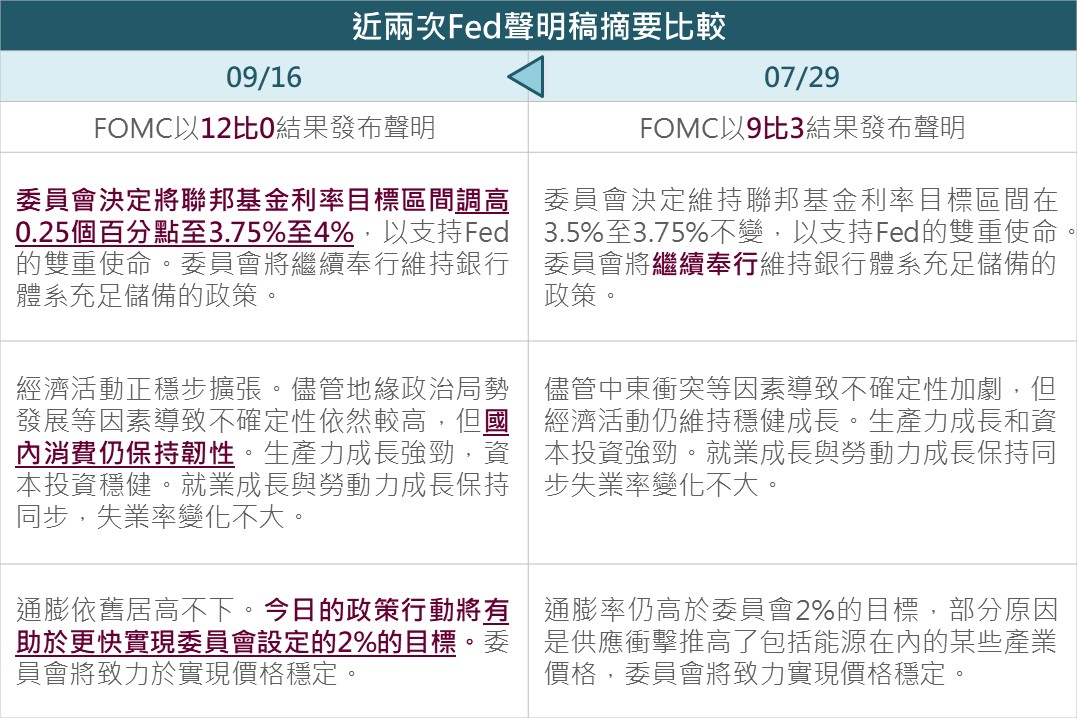
▲ 近兩次Fed聲明稿摘要比較
資料來源:Fed (2026/09/16),玉山整理
Fed官員小幅上調今年經濟成長率及通膨率預估,且18位中有12位官員預期此次會議升息1碼後(3.75-4.00%),2026年內尚存1碼緊縮空間(4.00-4.25%),另有4位認為還有2碼升幅。同時,長期利率預估中位數略為上調至3.2%。
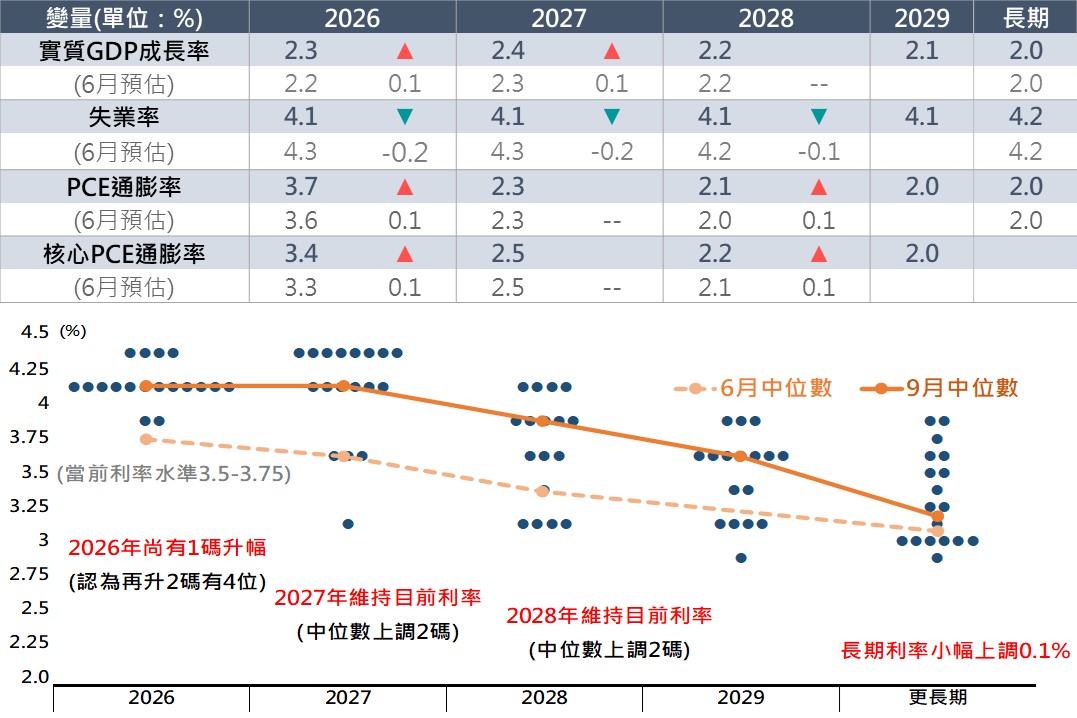
▲ 經濟預估及Fed官員點陣圖
資料來源:Fed (2026/09/16),玉山整理
貨幣政策| 今天做出這個決定是基於我們對形勢、就業軌跡及經濟實力的判斷。由於經濟的潛在實力,且勞動市場符合充分就業,因此可以專注於穩定價格。
決策依據|華許再次強調數據趨勢的重要性,依賴單一數據點是嘈雜的、危險的。過去10年市場習慣在一個點上等待,但此非其決策模式。
通膨看法|顯而易見的事實是,通貨膨脹太高了,且已持續了太長時間。而在先前7月的會議上,官員都認為通膨仍然過高,表示願意根據情況需要共同採取行動。
殖利率觀點|華許認為美國經濟走強、企業資本競爭及地緣政治是殖利率上升的三大原因。
記者會時間|本次會後記者會時間大幅縮短至約30分鐘,且每位記者僅限回答一個問題。
溝通方式|相較7/29的會後記者會,9月談話範圍明顯限縮,且不斷重申其在8/28全球央行的談話內容,反映華許或有意穩定對外溝通的論述內容,避免6月上台以來說詞反覆。
與Fed利率政策會議同日公布的8月美國零售銷售數據,全面高於市場預期。部分原因是由於汽油價格上升,導致名目銷售數據增加,且逢開學消費季亦拉動服飾、電子產品等之支出。
然而,隨著勞動市場放緩,薪資收入增速走低,評估後續消費動能存在下行可能,料將對於需求面通膨產生一定約束作用。
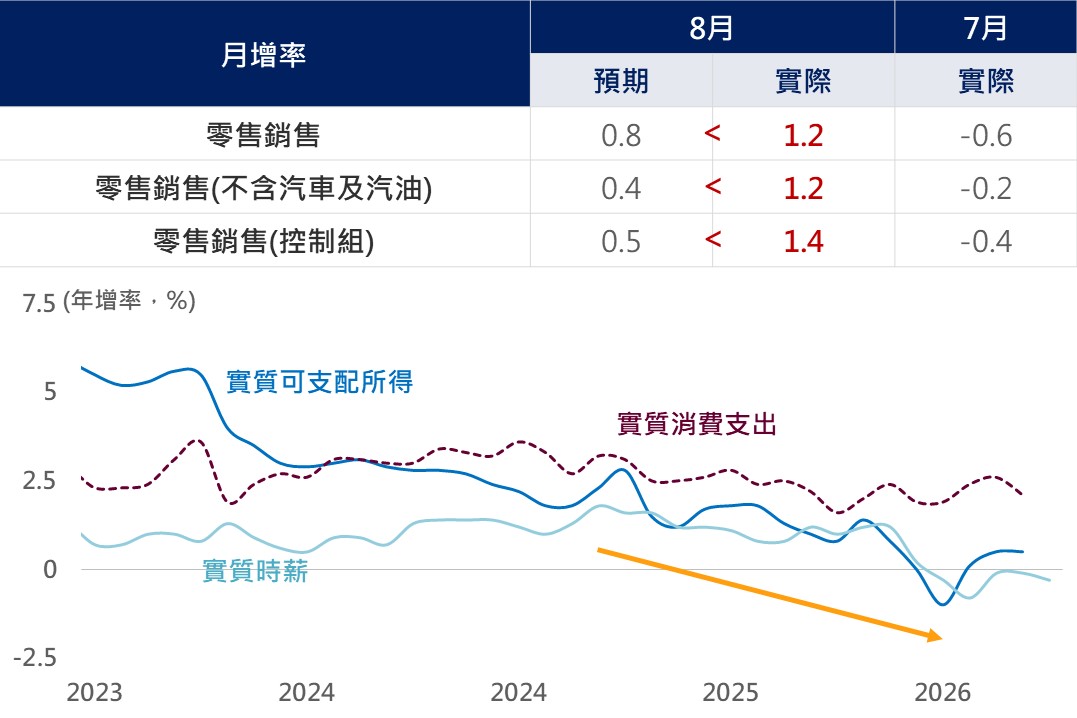
▲ 8月美國零售銷售數據與薪資數據
資料來源:Bloomberg (2026/09/16),玉山整理
另一方面,儘管目前市場通膨預期並未拉升太高,惟若油價持續高懸不下,市場或將對二次通膨重新定價。而過去Fed連續升息背景,往往伴隨油價走高。因此,中東局勢若遲遲未明朗,將提供Fed朝向更加緊縮路徑理由。
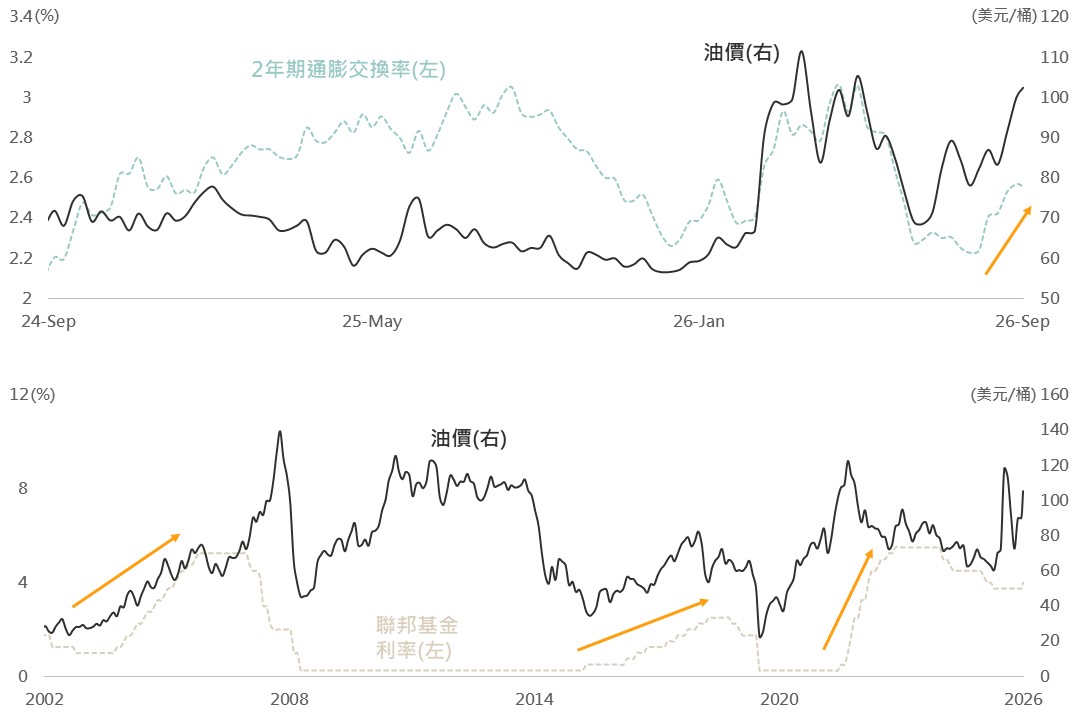
▲ 國際油價及金融數據
資料來源:Bloomberg (2026/09/16),玉山整理
展望未來Fed政策動向,本次Fed主席華許指出由於經濟強勁、夏季通膨數據未達標、地緣政治前景變化,導致官員一致同意本次升息。同時,華許未給出緩和市場對下次升息預期之談話,並將經濟表現界定為穩健,且認為通膨過高太久,使市場據此上修對於Fed升息預期。
然投研中心研判,此次為預防式升息,且通膨主要是由供給端主導,需求面通膨尚未出現明顯壓力。是故,除非中東局勢愈發惡化,否則仍維持對緊縮循環(2026-2027)至多2碼看法。
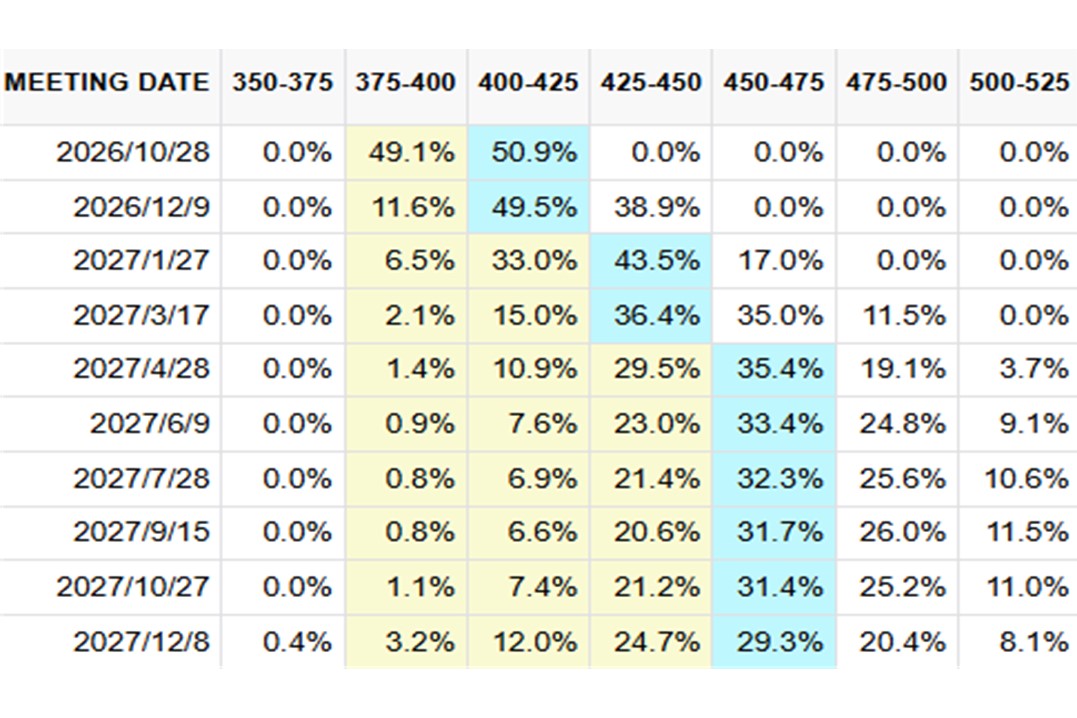
▲ Fed Watch 升降息機率
資料來源:CME (2026/09/16),玉山整理
相關告知事項:
本行所提供之資訊僅供參考用途。本行當盡力提供正確之資訊,所載資料均來自或本諸我們相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本行並不負任何法律責任。任何人因信賴此等資料而做出或改變投資決策,應審慎衡量本身之需求及投資風險,並就投資結果自行負責。未經本行許可,本資料及訊息不得逕行抄錄、翻印或另作派發。投資建議均依市場變動而差異,投資前請務必留意市場最新訊息。本行以上市場資訊與分析,不涉及特定投資標的之建議。
玉山投資研究中心於工作日的週二至週五提供及時投資市場精要;另有提供週度市場展望訂閱,如欲新增/取消訂閱,請至 電子報線上訂閱 設定。