 讀取中
讀取中

分享


週一美國商務部收緊中國透過海外租用先進AI算力管道,疊加輝達管理層更迭風波延燒,且本週即將迎來輝達最新財報與AI巨頭Anthropic上市,市場避險情緒升溫,降低投資風險偏好,壓抑半導體、記憶體與算力租賃相關類股,並使美股主要指數全面收跌。同時,近期Fed官員偏鷹言論使美債殖利率維持高檔,亦促美元指數創下波段新高。
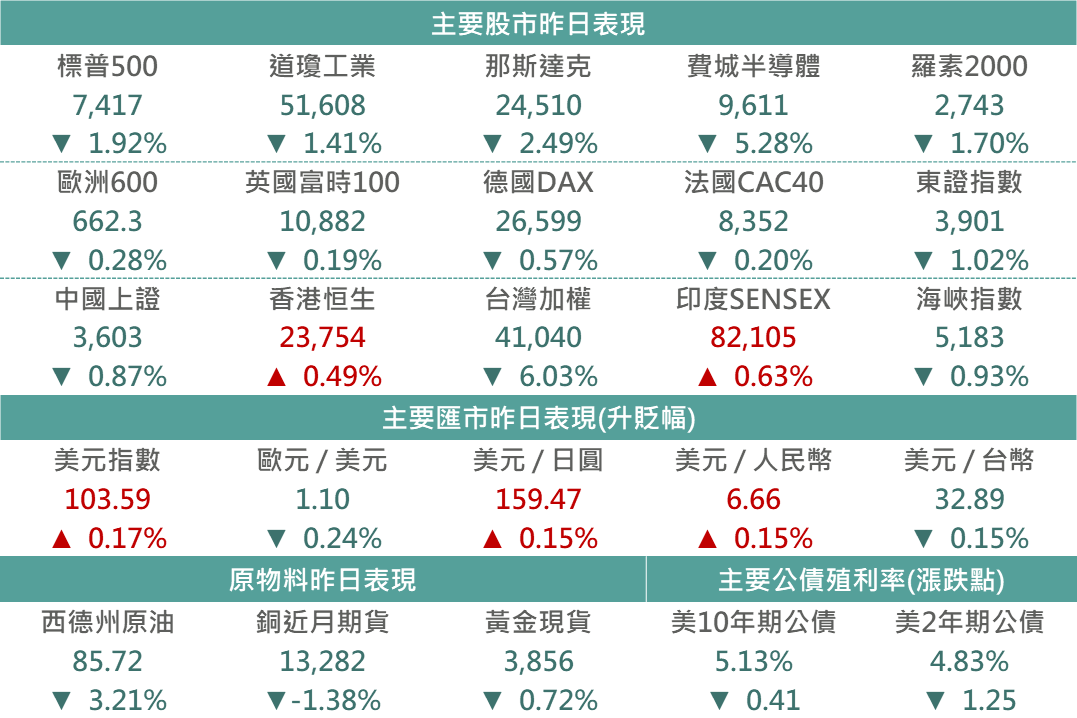
▲市場昨日報酬表現
Source:Bloomberg (2026/11/16),玉山整理
<歐洲>-在市場對AI投資前景的疑慮下,拖累歐洲科技類股表現,德國半導體設備商愛思強下跌2.8%、義大利探針卡大廠特諾本重挫4.2%、荷蘭半導體設備巨頭ASML亦下跌2.4%,促道瓊歐洲600指數昨日收跌0.28%。
<日本>-AI投資前景尚不明朗,愛德萬測試、鎧俠、TEL等AI相關類股賣壓延續,資金轉向內需與防禦族群。同時日本Q3實質GDP年化增長率為-0.1%(市場預期+0.2%),意外的負成長進一步壓抑日股買盤,促東證指數回落1.02%,收3901.37。
<中港>-百度Q3營收308億元,一般性業務收入250億元、年增1%,優於預期;AI業務收入132億元、占比53%,連三季過半,其中AI雲基礎設施收入年增94%,增速顯著加快。另推出大模型交易平台「詞元所」,首日逾百家供應商申請入駐、超過千家客戶接入,顯示AI商業化持續推進。
<台灣>-輝達執行長黃仁勳去職事件持續發酵,該事件除牽扯美國對中國之晶片管制議題,市場亦擔憂若AI龍頭輝達未來之營運路線改變,或將影響後續半導體與相關供應鏈之訂單與規格發展,加以昨日市場謠傳輝達Vera Rubin伺服器受HBM4記憶體供應瓶頸影響,或導致放量時程遞延,在多項利空消息籠罩下,昨日台股開低走低,加權指數重挫6.03%、櫃買指數重挫6.8%。
<科技>-昨日川普表示對黃仁勳回任輝達執行長保持開放態度,然消息傳董事會目前暫無考慮恢復黃仁勳職務,此消息使市場延續擔憂對黃仁勳離任後,輝達缺乏合適帶領者以及新任管理層的不確定性;另一方面,昨日美國商務部發布暫時規定,加強審查半導體出口彌補漏洞、限制遠端存取算力,以及本週即將迎來輝達財報公布與Anthropic IPO,整體促使昨日市場在上述兩件重要事件前夕保持謹慎並壓抑科技類股表現。
<能源>-上周IEA公布最新報告顯示,雖海灣國家能源設施和油輪仍持續遭受襲擊,然10月全球原油供應相較9月仍持續成長,同時海灣國家10月份原油出口已回到戰前82%的水準,在原油供應疑慮稍退下促昨日西德州原油收跌3.21%。
<整體債市>-科技股修正帶動避險情緒升溫,使成熟債市普遍上漲,美國2年期公債殖利率下滑1.25bps,收4.83%;美國10年期公債殖利率下滑0.41bps,收5.13%。在風險情緒降溫的影響下,全球投等債、非投等債及新興美元債指數分別下跌0.02%、0.20%及0.26%。
<輝達 NVDA>-近期盤勢持續受到利空消息及不確定性壓抑,週末一度傳聞黃仁勳正在討論回歸可能性,然昨日報導指出董事會目前沒有考慮讓其回歸,相關調查仍在進行中。此外商務部新政策出台,指企業欲出口晶片至馬來西亞、泰國、印尼、新加坡和巴西需先經過商務部許可,顯示對於遠端租賃進一步限制,此項規定立即生效,惟企業有60日提交意見,在此消息影響下,美國半導體昨日普遍呈現下跌,其中輝達下跌-4.12%。
相關告知事項:
本行所提供之資訊僅供參考用途。本行當盡力提供正確之資訊,所載資料均來自或本諸我們相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本行並不負任何法律責任。任何人因信賴此等資料而做出或改變投資決策,應審慎衡量本身之需求及投資風險,並就投資結果自行負責。未經本行許可,本資料及訊息不得逕行抄錄、翻印或另作派發。投資建議均依市場變動而差異,投資前請務必留意市場最新訊息。本行以上市場資訊與分析,不涉及特定投資標的之建議。
玉山投資研究中心於工作日的週二至週五提供及時投資市場精要;另有提供週度市場展望訂閱,如欲新增/取消訂閱,請至 電子報線上訂閱 設定。