 讀取中
讀取中

分享


太空營運商SpaceX營收倍增且AI業務表現強勁,疊加伺服器大廠美超微上調營收指引,提振市場對AI資本支出回報的信心,資金回流至半導體板塊。而儘管中東地緣局勢牽動國際油價高位整理,並導致全球債市殖利率波動,但在科技股強勁買盤與AI供應鏈樂觀展望支撐下,週三美股四大指數全面反彈,其中又以科技類股為主指數如那斯達克與費城半導體指數漲幅居前。
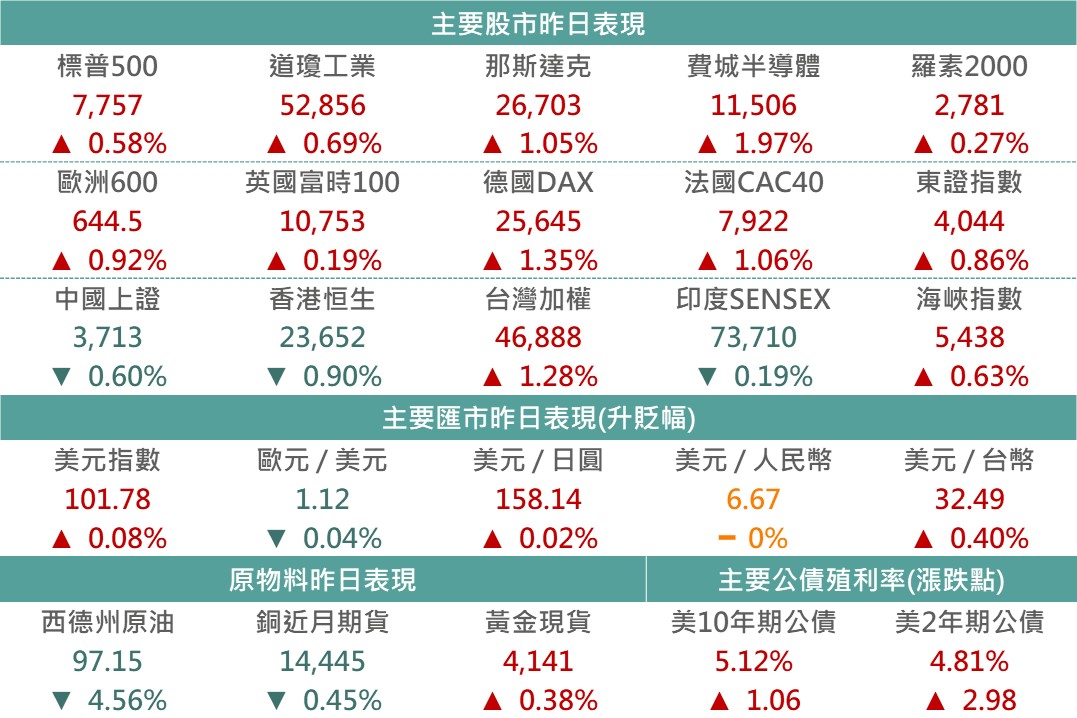
▲市場昨日報酬表現
Source:Bloomberg (2026/10/21),玉山整理
<歐洲> - LSEG數據顯示,道瓊歐洲600成分股本季獲利成長率預料將創下多年來最佳表現之一,顯示企業獲利仍有能力支撐股市,抵銷總體經濟不確定性的影響,歐洲主要指數昨日上揚,促道瓊歐洲600指數昨日收漲0.92%。
<日本> - 日股近期修正的AI供應鏈、金融類股在昨日反彈,而防禦性類股則普遍出現資金流出。整體東證指數上漲0.86%,收4043.73。而日本9月出口在半導體零件與設備的強勁帶動下,年增16.7%至10.97兆,但由於全球石油、天然氣價格高漲,與半導體相關零件漲價,進口年增18.9%至11.51兆,使日本出現連續五個月貿易逆差。
<能源> - 昨日受原油期貨轉倉影響,紐約交易所報價西德州原油收跌4.56%。回顧昨日行情,據美國媒體引述美國官員及兩名知情人士資訊,美軍近幾日正縮減駐中東多個基地的兵力,以防範對伊行動升級,在市場對該消息解讀存分歧下,油價收於平盤附近。
<整體債市> - 受地緣政治擔憂重燃影響,成熟債市普遍下跌,美國2年期公債殖利率上升2.98bps,收4.81%;美國10年期公債殖利率上升1.06bps,收5.12%。在利率震盪的影響下,信用債表現分歧,全球投等債指數下跌0.08%,非投等債及新興美元債指數則分別上漲0.07%及0.14%。
<Tesla TSLA> - 特斯拉第三季財報營收年增為零略遜於預期,EPS 0.48美元雖年減4%然優於市場預期,電動車及服務業務與前季表現略同,電動車業務平均售價仍呈壓,惟服務板塊已較去年顯著成長年增33%,FSD訂閱達174萬,儲能版塊則年減16%,遜於預期,然資料中心使用的Megapack已售罄至2027年。展望上,公司正提高工廠利用率及擴產,並預計明年無監督自駕FSD上線有望提升收入,Robotaxi則將持續擴展城市處於指數型成長階段。整體營收貢獻尚待時間發酵,然短期業績好壞參半,促盤後股價下跌逾3%。
<Meta META> - Meta Q3繳出強勁財報,總營收達646億美元(年增26%),EPS達3.83美元,雙雙超越華爾街預期。本季雖認列高達98.9億美元的青少年心理健康訴訟和解金,導致營運利潤率大幅降至20%,但若剔除此項一次性費用,調整後EPS實際上高達7.40美元,顯示核心廣告業務在全新Muse AI技術的推動下依舊極具韌性(本季廣告業務年增26%高於市場預期23%)。展望第四季,Meta預期營收介於730億至760億美元(中位數優於市場預期),並同步調高全年資本支出下限至1,350-1,450億美元(原先為1,300-1,450億美元),以加大AI基礎設施投資,且宣布2:1股票拆分計畫。
整體而言,Meta最新財報雖然巨額訴訟費用造成短期的利潤擠壓,但Meta核心廣告營收的超預期增長、AI在後台廣告平台變現的初期成果,以及展望樂觀的第四季財測。這消弭了市場對高額AI資本支出的擔憂,並證明其投資的高回報率,成功提振投資人信心,促使Meta股價在盤後一度上漲約3%至4%。
<Elevance ELV> - 醫療保險公司 Elevance 昨日公布亮眼財報,每股盈餘(EPS)達 6.99 美元。雖部分獲利來自於非經常性投資,但扣除該部分後仍優於彭博預期之4.68 美元;營收達 504.4 億美元,亦高於市場預估之 490.7 億美元。
在醫療損失率方面為 90.6%,顯著低於市場預測的 91.36%,相較去年同期的 91.3% 改善了 70 個基點,為近兩年來醫療損失率首次呈現年比下降。這反映出公司「棄量保價」策略已奏效,加上政府給付費率改善,整體獲利能力呈現修復。
展望後市,管理層將全年 EPS 由第二季預測的「至少 27 美元」上調至 29 美元。除了反映一次性收益外,管理層亦表示 Medicaid、Medicare Advantage 及個人 ACA 計劃均對超預期表現有所貢獻。
總結來看,醫療損失率出現近兩年來首次年比下降,意味著壓抑產業獲利的醫療利用率壓力已逐漸緩解,公司「棄量保價」與成本轉嫁策略的成功,確立了營運最壞情況或已過去的基本面轉折。
相關告知事項:
本行所提供之資訊僅供參考用途。本行當盡力提供正確之資訊,所載資料均來自或本諸我們相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本行並不負任何法律責任。任何人因信賴此等資料而做出或改變投資決策,應審慎衡量本身之需求及投資風險,並就投資結果自行負責。未經本行許可,本資料及訊息不得逕行抄錄、翻印或另作派發。投資建議均依市場變動而差異,投資前請務必留意市場最新訊息。本行以上市場資訊與分析,不涉及特定投資標的之建議。
玉山投資研究中心於工作日的週二至週五提供及時投資市場精要;另有提供週度市場展望訂閱,如欲新增/取消訂閱,請至 電子報線上訂閱 設定。