 讀取中
讀取中

分享


美國9月CPI數據升溫且高於市場預期,提高市場對Fed後續升息預估,帶動早盤長、短天期美債殖利率走揚,壓抑盤面多數類股,儘管美債殖利率衝高後呈現回落,然市況波動仍引發美股修正賣壓出籠,再加上AI算力服務商CoreWeave之債券劇烈動盪,引發AI資本支出與私人信貸泡沫隱憂,挫低AI伺服器供應鏈表現,並促使美股主要指數於週三全面收黑。
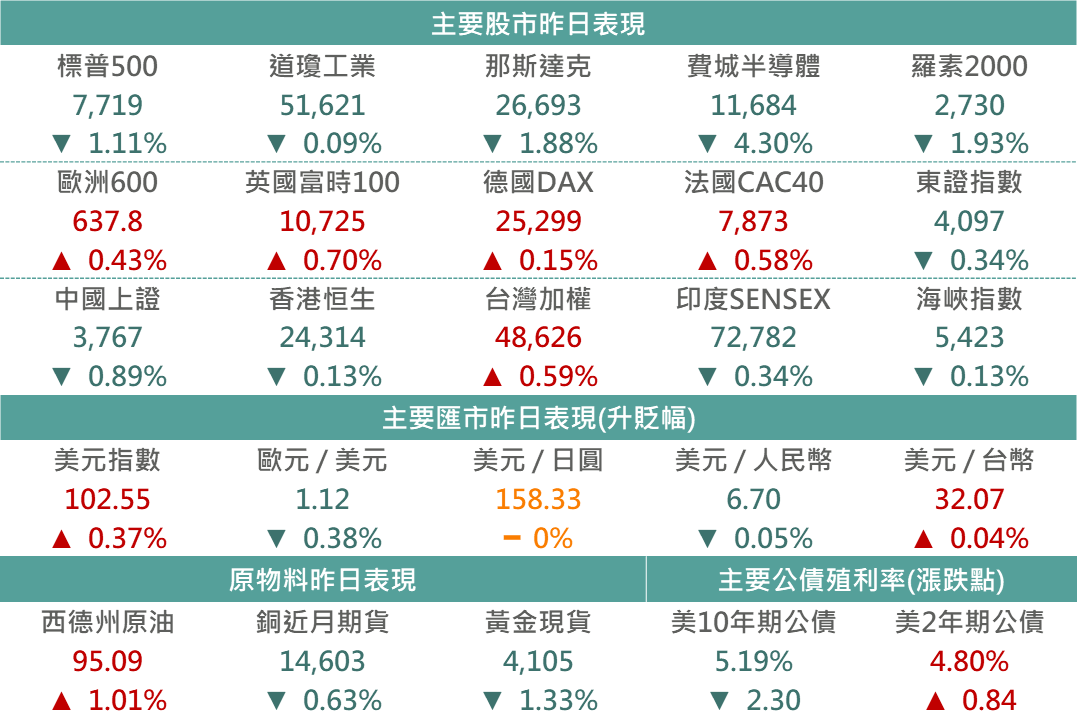
▲市場昨日報酬表現
Source:Bloomberg (2026/10/14),玉山整理
美國9月CPI及核心CPI數據高於市場預期,一度提高市場對Fed升息預期
美國勞工統計局於10/14公布9月CPI數據,月增率由8月的0.4%擴大至0.6%,創下5個月以來最大增幅;年增率則自3.4%攀升至3.7%,高於市場預估的3.6%。扣除食品與能源後的9月核心CPI表現同樣具黏性,月增0.3%,高於市場預期的0.2%;年增率從2.4%上升至2.6%,亦超越市場預期的2.5%。細項方面,汽油價格單月暴增9.1%,成為整體通膨的主要推手;權重佔比最高的屋主設算租金月增0.3%,醫療服務漲0.3%,二手車價格更月增0.7%,創2025/10以來最大漲幅。
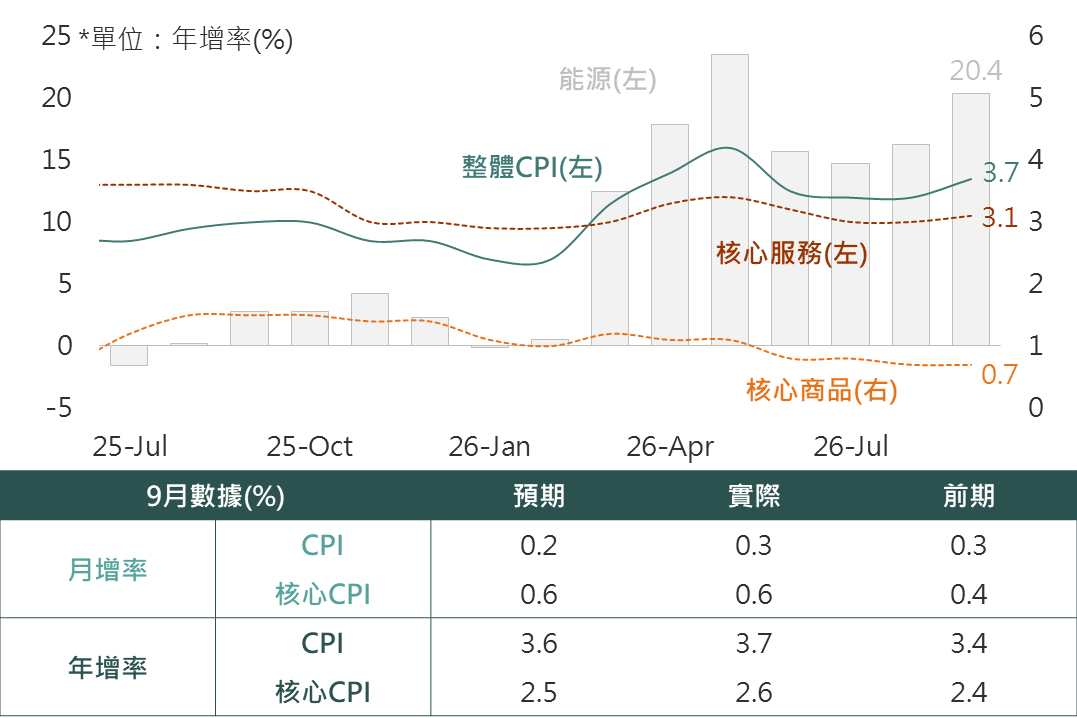
▲美國CPI數據及其細項
Source:Bloomberg (2026/10/14),玉山整理
<歐洲>-荷蘭半導體設備巨頭ASML公布最新財報,公司表示客戶已開始規劃2029年及2030年的先進晶片製造設備訂單,反映半導體產業需求仍具韌性,在荷蘭掛牌的股票上揚1.2%,疊加歐洲醫療保健股昨日勁揚2.3%,助道瓊歐洲600指數收漲0.43%。
<日本>-日股昨日早盤買盤集中在AI與半導體類股,然在下午ASML財報公布後,營收略低於市場預期,未能激勵市場信心走強,愛德萬測試、東京威力科創等權指股轉弱,拖累指數回到平盤下方,東證指數回落0.34%,收4096.78。
<能源>-昨日葉門胡塞武裝向沙烏地阿拉伯境內多個城市發動攻擊,石油公司沙烏地阿美亦遭到波及,同時胡塞武裝聲明將在未來幾天內持續攻擊機場和石油設施,在地緣風險升溫下促油價走揚,帶動昨日西德州原油收漲1.01%。
<整體債市>-CPI高於市場預期一度帶動利率跳升,惟避險情緒升溫使成熟債市漲跌互見,美國2年期公債殖利率上升0.84bps,收4.80%;美國10年期公債殖利率下跌2.3bps,收5.19%。在風險情緒不佳的影響下,全球投等債、非投等債及新興美元債指數分別下跌0.11%、0.38%及0.15%。
<摩根士丹利 MS>-第三季營收及獲利均優於預期:
營收 : 198.92億美元 vs 203.38 億美元 (彭博預估 vs 實際)
EPS : 2.91 vs 3.03 (彭博預估 vs 實際)
【機構證券部門】(投行部門)
營收占比近50%之機構證券業務整體營收相較25Q3成長2%,其中投資銀行業務中顧問費由6.84億美元成長至8.87億美元(YoY +30%),而股票承銷和債券承銷則呈現年減,顯示第三季併購動能仍具韌性,但初級市場活動呈現放緩態勢。交易部分亦呈現分歧,股票交易收入達58億(YoY +41%),大幅超越市場預期之49億,顯示第三季股市波動造成機構調整倉位頻繁使其受益,而債券交易部分則因為信用證券化產品以及大宗商品結構性產品發行及交易放緩,顯示利率攀升壓抑客戶交易活動,營收呈現7%年減。
【財富管理業務】
在另一大業務財富管理部門營收達90.6億雖略低於市場預期之91.1億,其中的資產管理業務達到55億美元,同比增長16%為主要動能,主要受惠市場走強以及收費型資產淨流入。
【小結】
整體而言,高殖利率確實使得固定收益發行以及交易部分活動放緩,股票發行業務上也受影響,然而併購相關的顧問費以及股票交易仍然成長仍然強勁。
<美國銀行 BCA>-第三季營收及獲利均遜於預期,財政部罰款亦為另一壓抑因子 :
營收 : 305.76億美元 vs 299.58億美元 (彭博預估 vs 實際)
EPS : 1.09 vs 1.08 (彭博預估 vs 實際)
【交易業務】
美銀業績和摩根士丹利形成強烈對比,營收及獲利紛紛遜於預期。主因為交易部門遜於預期。雖股票收入年增10%創歷史新高達25億,但仍遜於市場預期之26億 ; 固定收益部門則受抵押貸款、市政債券和信貸活動疲軟的影響,固定收益交易收入下降17%至25.5億美元。
【淨利息收入】
淨利息收入部分管理層維持2026 全年 NII 成長約 8% 的預期,並在假設放款與存款溫和成長、資產持續重新定價以及截至 2027 年 6 月升息 3 次(每次 25 個基點)的情況下,預計 2027 年 NII 成長率將達到 8% 或以上。
【額外負面消息】
此外,美銀受財政部裁罰12億美金,遭指未能向政府通報超過50億美金的可疑金融活動,且該費用無法無法抵稅,對本季EPS 造成約0.17美元之影響,是否衍生額外費用為後續關注重點。此外緊關剔除監管和解費用,調整後非利息支出約爲185億美元,年增7%,仍高於營收3%的增幅,令經營效率承壓。
【小結】
整體而言,美銀本季交易業務大幅遜於市場預期,落後於同行 ; 疊加財政部罰款造成支出上升,營運效率承壓,整體表現較為黯淡。
<CoreWeave CRWV>-CoreWeave昨日股價大跌15.46%,主因是市場對其高額債務及AI融資成本激增深感焦慮。其中原因包含昨日公司2032年到期債券在次級市場的殖利率飆升至15%、5年期CDS Spread升至1117bps,馬斯克針對CoreWeave債券殖利率攀升,回覆「Yikes(糟了)」更放大市場擔憂情緒,另外研調機構Gartner預警2030年前將有80%的新興AI雲端服務商消失,多重利空重創市場信心。
<艾司摩爾 ASML>-
艾司摩爾昨日盤前公布第三季財報,營收略低於預期然年增率加速至55.2%,毛利率亦由前季的54%上升至57.5%,並上調全年營收指引中值由440億至445億歐元,先進邏輯製程設備今年銷售預計成長25%,記憶體帶來的EUV需求預計成長75%;對於設備需求能見度,表示部分客戶已希望預定至2029-2030年,預計原先規劃的2027產能增加30%、調高設備定價,並進一步擴張2028年產能,反映供應鏈擴產的需求同步帶動價量成長動能,惟上游訂單動能未能同步下游需求成長預期,促使ASML呈現下跌3.94%。
相關告知事項:
本行所提供之資訊僅供參考用途。本行當盡力提供正確之資訊,所載資料均來自或本諸我們相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本行並不負任何法律責任。任何人因信賴此等資料而做出或改變投資決策,應審慎衡量本身之需求及投資風險,並就投資結果自行負責。未經本行許可,本資料及訊息不得逕行抄錄、翻印或另作派發。投資建議均依市場變動而差異,投資前請務必留意市場最新訊息。本行以上市場資訊與分析,不涉及特定投資標的之建議。
玉山投資研究中心於工作日的週二至週五提供及時投資市場精要;另有提供週度市場展望訂閱,如欲新增/取消訂閱,請至 電子報線上訂閱 設定。