 讀取中
讀取中

分享


美國大型銀行公布之最新財報表現分化,部分未能滿足市場高預期門檻,促昨日銀行類股修正,同時,記憶體及半導體設備族群續跌,市場對AI資料中心融資成本上升的擔憂仍存,科技板塊整體表現承壓。此外,中東地緣衝突持續,促國際油價高位盤旋,皆促使市場在美國CPI數據公布前轉趨觀望,昨日在金融與科技板塊賣壓拖累下,美股四大指數全數收低。
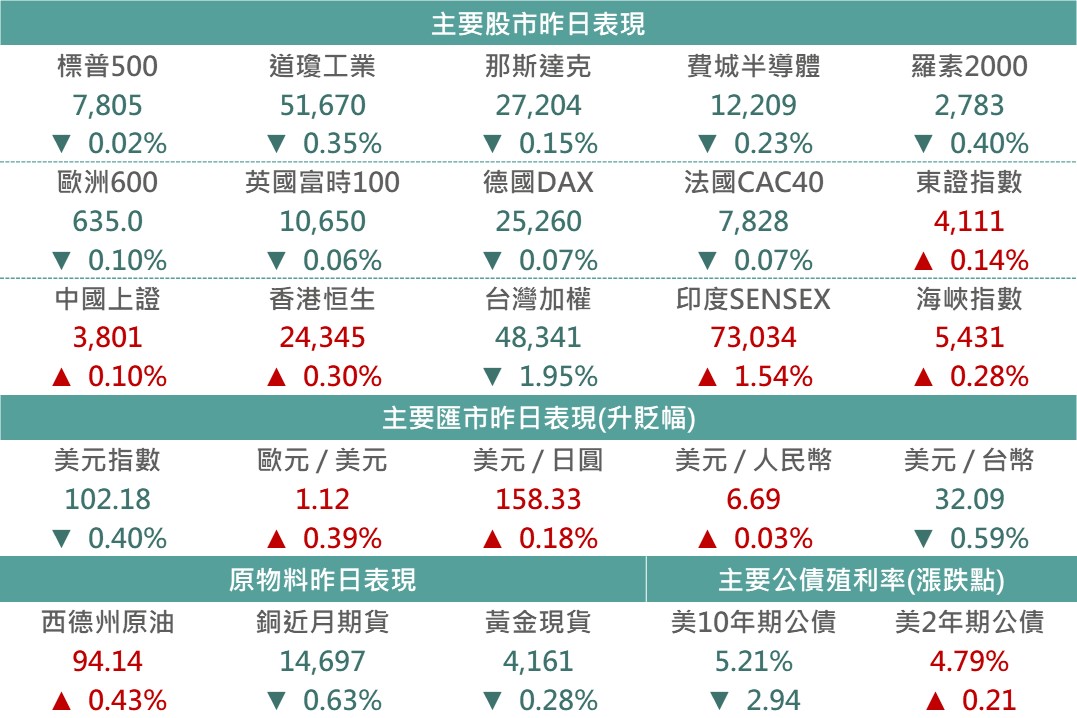
▲市場昨日報酬表現
Source:Bloomberg (2026/10/13),玉山整理
紐約聯準銀行總裁 John Williams (2026年FOMC票委)
重申2026年內可能仍需升息一次以壓制通膨,但強調Fed在9月升息至3.75-4.00%區間後,目前並無在10月會議立即升息的急迫性;展望2027年,表示目前沒有理由認為Fed需要進一步升息。近期的通膨壓力主要受到中東戰事帶動的短期能源價格以及科技投資推升,整體經濟並無過熱跡象,去通膨的力量依然存在。
Fed理事 Christopher Waller (2026年FOMC票委)
近期10年期美債殖利率飆升至24年來高點,主因是實質經濟成長強勁、大規模AI支出與政府債務擴張,而非市場擔憂的通膨預期升溫。龐大AI投資動能預估還能延續2-3年,但實質生產力的大幅提升仍需數年才顯現。
芝加哥聯準銀行總裁 Austan Goolsbee
當前通膨正呈現由AI投資熱潮引發的「總體過熱」跡象,而非單純會自行消退的暫時性供給衝擊。AI資料中心建置成本的上漲已出現「越界」擴散現象,價格攀升不再局限於核心硬體零件或直接相關行業,而是逐步蔓延至更廣泛的整體服務業,使得投資需求推動GDP增速超越潛在產能。
里奇蒙聯準銀行總裁 Thomas Barkin
面對頑固且持久的通膨壓力,Fed採取進一步的政策行動是完全合理且必要的,顯示決策官員對持續抗擊通膨、穩定物價的堅定決心。明確表示通膨顯然具有持久性,且現階段經濟所面臨的各項衝擊仍在持續發生。
波士頓聯準銀行總裁 Susan Collins
支持上月委員會將利率調升一碼至3.75-4.00%區間的決定,並認為年底前進一步適度升息,有助確保通膨及時且可持續地回落至2%目標水準。後續政策行動與升息時機將完全取決於經濟數據與風險評估。
<歐洲>-全球最大精品集團LVMH第三季銷售成長不如預期,中國市場仍疲軟,拖累歐洲精品類股昨日普遍下跌,此外,荷蘭半導體設備商ASM及法國半導體材料大廠Soitec均重挫,拖累歐洲科技股走勢下跌1.6%,促道瓊歐洲600指數昨日收跌0.10%。
<日本>-受前日美國AI類股回落與中國記憶體廠長鑫存儲宣布在次世代DRAM架構中有重大進展,引發發記憶體與AI相關類股拋售,其中鎧俠重挫13.28%、軟銀與TEL等權指股皆回落7%以上。然在資金輪動至金融與商社板塊下,仍支撐東證指數上漲0.14%,收4110.67。
<科技>-科技硬體股在多日修正下,昨日跌幅略有收斂,然而以記憶體及設備板塊仍呈修正,記憶體方面延續前日受長鑫或加劇DRAM市場競爭,持續引發獲利了結賣壓;設備股應用材料公司昨日在SEMICON West投資者日活動中表示,預計公司2030年將達到54%毛利率、市場份額將提升逾2個百分點,然而對於晶圓製造設備支出未提供行業指引,並表示無塵室、供應鏈及能源設施等供應不確定性促使近期能見度有限,導致昨日應材表現呈下挫6.69%,領跌設備版塊,整體那指下跌-0.15%、費半-0.23%。
<能源>-昨日稍早伊朗外交部表示正在審查美方針對伊方立場提出的最新意見,並聲明將立即向斡旋方傳達其看法,帶動油價一度走跌,然同時昨日胡塞武裝對外發布訊息,警告在沙烏地阿美石油公司設施附近的工作人員和民眾立即撤離,隨後胡塞武裝發動飛彈襲擊,波及沙烏地阿美位於波斯灣沿岸的總部,在原油供應疑慮升溫下促油價收斂跌幅,昨日西德州原油收漲0.43%。
<整體債市>-油價回落、風險情緒降溫,使成熟債市漲跌互見,美國2年期公債殖利率上升0.21bps,收4.79%;美國10年期公債殖利率下滑2.94bps,收5.21%。在長債利率回落的帶動下,全球投等債、新興美元債指數分別上漲0.15%、0.30%,非投等債指數則下跌0.06%。
<摩根大通 JPM>-摩根大通第三季營收及獲利雙雙遜於市場預期。整體營收為 509.1 億美元(低於彭博預估的 513.7 億美元),每股盈餘(EPS)為 5.57 美元(低於彭博預估的 5.92 美元)。
1. 拖累整體表現的主因:非利息收入疲軟
雖然銀行的核心放款本業「淨利息收入(NII)」達到 270 億美元,順利達標;但在「非利息收入」方面僅交出 238 億美元(低於預期的 244.5 億美元)。主要受兩大因素拖累:
固定收益交易放緩: 企業與投資銀行(CIB)部門下的固定收益交易較去年同期下滑 4%。
一次性虧損: 公司本季認列了 6.58 億美元的淨投資證券虧損。
2. 營運亮點:消費金融強韌、股票交易創歷史新高
儘管執行長坦言第三季資本市場確實出現放緩,但財報中仍透露出強勁的經濟支撐力道:
信用風險安全可控: 在消費金融業務上,勞動市場依然穩健、貸款品質優良。衡量放款風險的「備抵信用損失(呆帳準備)」與「淨沖銷額(實際壞帳)」都沒有大幅攀升,顯示民眾還款能力依然良好。
股票交易創佳績: 股票交易業務逆勢繳出亮眼成績,營收大幅年增 49% 至 49.5 億美元,創下史上最佳單季表現,證明資本市場即使放緩,特定業務仍具強大韌性。
<高盛 GS>-高盛 第三季營收及獲利紛紛優於預期 :
營收 : 167.6億美元 vs 186.8(年增 23%)億美元 (彭博預估 vs 實際)
EPS : 12.82 vs 17.01 (彭博預估 vs 實際)
投資銀行業務中營收為 32.24 億美元(年增 21%)。顧問諮詢收入達16.54 億美元(年增 18%),受惠於已完成的企業併購(M&A)交易規模增長。權益承銷 達 6.66 億美元(年增 +43%),主要由首次公開募股與現金增資/次級發行活動帶動。債務承銷達 9.04 億美元(年增15%),反映出投資級債券發行活動熱絡。
交易業務中,固定收益年減1%,股票交易收入則年增72%,來到64.4億,主要歸功於股票融資與衍生性商品中介服務的需求極為熱絡。
整體而言,在高利率以及地緣政治變動下,高盛投行業務整體仍具韌性。
<嬌生 JNJ>-大型製藥巨頭嬌生(J&J)於昨日公布 2026 年第三季財報。整體營收達 254 億美元,調整後每股盈餘(EPS)為 2.59 美元,雙雙超越市場預期。然而,若細看內部兩大核心業務,表現卻呈現「一好一壞」的分化局勢:
1. 製藥部門(成長引擎):
營收達 167.6 億美元(年增 7.7%)。帶動成長的最大功臣是新一代免疫學藥物「Tremfya」,其銷售額大幅飆升 68% 至 24 億美元,遠超分析師預期。此外,前一代主力藥物「Stelara」受惠於劑型的改良,銷售額下滑的速度也比市場擔憂的還要緩慢。
2. 醫療器材部門(主要拖累):
銷售額為 86 億美元(僅年增 2.5%),管理層坦言此成績低於公司內部的標準。造成銷售疲軟的三大主因為:
地緣政治: 中東衝突導致該地區的高階醫療器材支出減少。
政策縮減: 歐洲各國政府正在實施撙節政策,縮減相關支出。
降價壓力: 中國市場面臨較大的醫療產品定價壓力。
<甲骨文 ORCL>-昨日甲骨文針對新墨西哥州的「木星計畫」AI資料中心,向埃爾帕索電力公司(El Paso Electric)簽署一項電力協議,協議內容將由甲骨文每年提供1000萬美元,共計10年換取穩定電力供應,並該計劃預計每年可為當地居民提供高達5,500萬美元的電費折讓,換取地方支持。協議公告後公司表示Bloom Energy仍為主要能源供應方,但此協議簽訂等於在電力供應上買了第二重保險,緩解市場先前對資料中心電力供應問題擔憂,並帶動昨日甲骨文股價大幅上漲4.24%。
相關告知事項:
本行所提供之資訊僅供參考用途。本行當盡力提供正確之資訊,所載資料均來自或本諸我們相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本行並不負任何法律責任。任何人因信賴此等資料而做出或改變投資決策,應審慎衡量本身之需求及投資風險,並就投資結果自行負責。未經本行許可,本資料及訊息不得逕行抄錄、翻印或另作派發。投資建議均依市場變動而差異,投資前請務必留意市場最新訊息。本行以上市場資訊與分析,不涉及特定投資標的之建議。
玉山投資研究中心於工作日的週二至週五提供及時投資市場精要;另有提供週度市場展望訂閱,如欲新增/取消訂閱,請至 電子報線上訂閱 設定。