 讀取中
讀取中

分享


早盤因法國財政風險再度引發歐債拋售並蔓延至全球債市,且國際油價走高,推升美債殖利率攀抵逾20年新高,壓抑整體美股盤勢。不過,盤中隨著美財政部10年期國債拍賣展現強勁需求,且Fed會議紀要顯示,雖Fed官員認為有進一步升息,但每次會議持開放態度,近期部分官員表態不急於採取行動,降低10月Fed升息預期,帶動殖利率回落,促美股跌幅收斂。
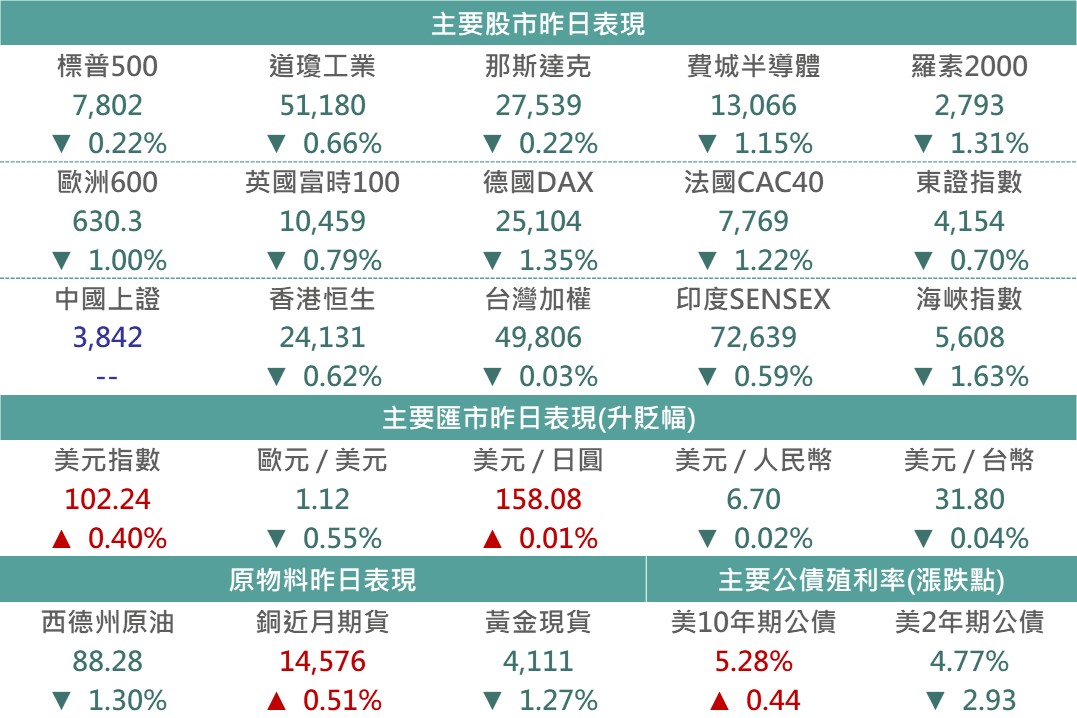
▲市場昨日報酬表現
Source:Bloomberg (2026/10/07),玉山整理
<歐洲>-法國財政疑慮持續干擾市場,隨著明年總統大選逼近,投資人擔憂法國財政狀況惡化,促法國公債與德債之間的利差攀高,在政治不確定之下,壓抑歐股表現,道瓊歐洲600指數昨日收跌1.00%。
<日本>-東證指數早盤一度站上歷史高點4200後未能延續漲勢,在近期漲勢較為強勁的銀行證券、電氣機器產業出現獲利了結賣壓,資轉向防禦型公共事業如電氣瓦斯、食品等類股,促整體東證指數回落0.7%,收4154.11。
<能源>-昨日敘利亞宣布將為伊拉克提供原油出口替代通道,以繞過荷姆茲海峽,同時EIA於昨日公布數據,顯示上周美國原油生產與出口皆鄰近一年以來高位,在原油供應疑慮稍減下,促昨日西德州原油收跌1.30%。
<整體債市>-利率隨油價波動,惟10年期美債招標強勁收斂長債跌勢,使成熟債市漲跌互見,美國2年期公債殖利率下跌2.93bps,收4.77%;美國10年期公債殖利率上升0.44bps,收5.28%。在風險情緒轉差的影響下,全球投等債、非投等債及新興美元債指數分別下跌0.17%、0.25%及0.37%。
<三星 Samsung>-三星週四公布Q3初步財報,預估營利107.4兆韓元年增近9倍,首次破百兆韓元,惟略遜於彭博綜合預期108.7兆韓元。記憶體持續貢獻主要的獲利成長,然成本上升同步排擠其他消費性電子業務,公司預計晶片短缺情況將持續至明年甚至2028年,呼應上週美光電話會議之口徑,並且同樣提及供應緊張仍會使價格上漲惟幅度放緩,包含受長約占比提高以及消費性電子需求影響。後續關注29日發布完整財報。
<丹納赫 DHR>-科學及醫療儀器大廠丹納赫,於昨日宣布推出第一個AI 驅動的自主實驗室,旨在幫助研究人員更快、更有效率地開發客製抗體以及其他分子。具體而言該實驗室有望使親合試劑發現速度提高八倍,並且試劑生成量由每年數十種提高到數百種試劑。在研發品質方面,該平台將透過「設計、製造、測試以及學習」之循環加速優化下輪設計,確保研發之科學嚴謹度。丹納赫透過導入 AI 預測模型與自動化實驗流程,不僅能協助客戶加速生物製藥與生命科學的研究進程,也鞏固其在全球醫療儀器與實驗室自動化領域的技術領先地位。
相關告知事項:
本行所提供之資訊僅供參考用途。本行當盡力提供正確之資訊,所載資料均來自或本諸我們相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本行並不負任何法律責任。任何人因信賴此等資料而做出或改變投資決策,應審慎衡量本身之需求及投資風險,並就投資結果自行負責。未經本行許可,本資料及訊息不得逕行抄錄、翻印或另作派發。投資建議均依市場變動而差異,投資前請務必留意市場最新訊息。本行以上市場資訊與分析,不涉及特定投資標的之建議。
玉山投資研究中心於工作日的週二至週五提供及時投資市場精要;另有提供週度市場展望訂閱,如欲新增/取消訂閱,請至 電子報線上訂閱 設定。