 讀取中
讀取中

分享


美國9月ISM服務業PMI連續27個月在50以上擴張區間,然價格項目創下2022/07以來新高,疊加油價受地緣政治消息反覆影響,居於高檔整理,使美債殖利率再度走升。雖投資市場仍受高油價及高利率環境牽制,惟景氣處於擴張階段,且近期科技利多消息,持續激勵投資者樂觀看待後續AI相關產業鏈展望,帶動科技板塊延續上漲態勢,促週一美股主要指數收紅。
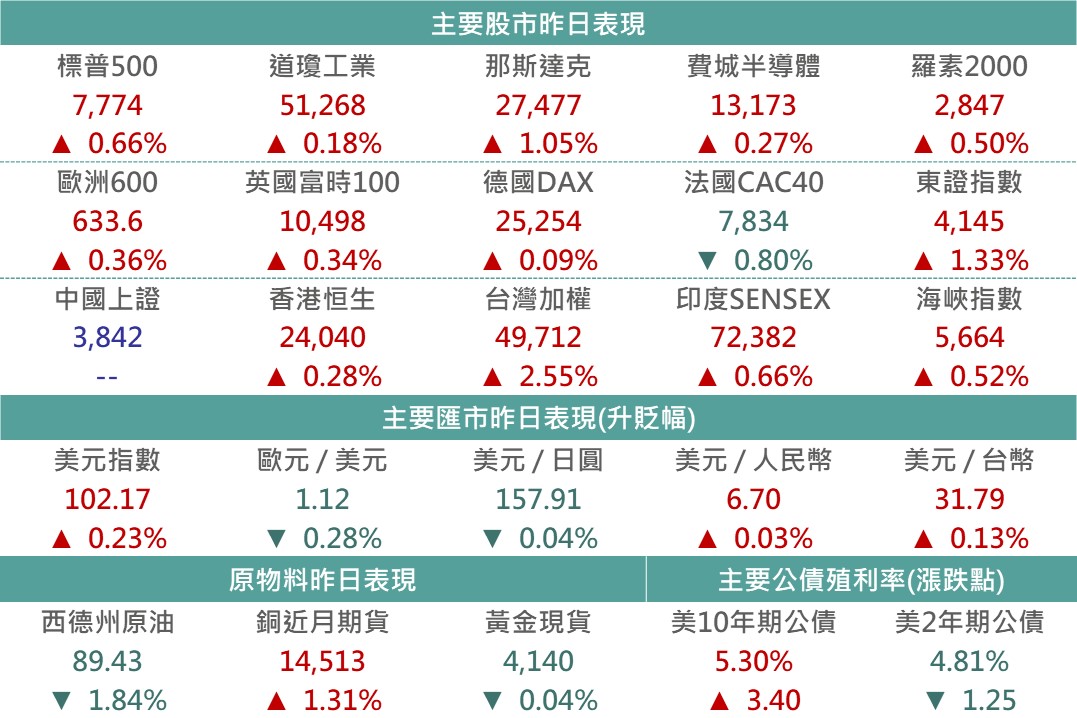
▲市場昨日報酬表現
Source:Bloomberg (2026/10/05),玉山整理
<歐洲>-法國政府上週公布2027年預算案,內容涵蓋削減支出及節省措施,以縮減財政赤字,然市場仍質疑政府能否在2027年大選前有效控制赤字,法國10年期公債殖利率也徘徊在2008年以來的最高水準附近,壓抑法股,惟在歐洲金融股反彈及礦業股、能源股上漲帶動下,助道瓊歐洲600指數昨日收漲0.36%。
<日本>-隨G7國家釋出石油儲備降低油價上行疑慮,與美國上週五非農就業人數不及市場預期,激勵市場風險偏好提振,帶動AI應用的電氣機器、化學等產業走強,使東證指數上升1.33%,收4145.22。同時昨天日本召開臨時國會,首相高市早苗提及針對明年4月的食品減稅計劃,將不會以新增債務的方式進行,藉此緩解市場對財政擔憂;並將於年底前提出未來五年針對經濟安全和網路防禦、AI、半導體等關鍵產業的投資計畫的細節。
<能源>-昨日午後據法新社報道,沙烏地阿拉伯東西輸油管因遭受新一輪攻擊,抽油作業被迫中斷,該消息公布後促油價驟升,然根據彭博知情人士指出,該管道實際運營狀況正常,原油流量並未中斷;同時,昨日葉門軍方發言人宣稱政府軍已奪回曼德海峽,而胡塞武裝則否認政府軍在當地取得進展,然在葉門總統宣示將奪回所有由胡塞武裝控制的領土下,帶動市場對於紅海原油供應疑慮稍減,促昨日西德州原油收跌1.84%。
<整體債市>-經濟數據穩健、油價盤整,使成熟債市漲跌互見,美國2年期公債殖利率下跌1.25bps,收4.81%;美國10年期公債殖利率上升3.4bps,收5.30%;後市關注本週長債標售情況。在長債利率上行及風險情緒較弱的影響下,全球投等債、非投等債及新興美元債指數分別下跌0.24%、0.17%及0.02%。
<台積電 TSM>-週末消息傳出台積電正與馬斯克的Terafab洽談合作,以建立半導體產能,可能由台積電營運晶片生產,SpaceX負責資金、股權支持以及保障採購。此洽談消息獲得馬斯克證實,而4月Intel曾表示將與Terafab合作提供14A節點製成,市場預期此將為Intel帶來競爭,促昨日Intel呈現下挫2.63%,台積電ADR則上漲2.75%。
<Okta OKTA>-隨Okta於「Oktane 2026」大會上聯手AWS、Google Cloud、Salesforce、ServiceNow、CrowdStrike等科技與資安巨頭成立跨行業聯盟,推出一套參考架構,共同應對企業部署AI代理人時的四大管理痛點後,市場看好其從傳統身分驗證擴展至AI Agents安全治理的新戰略大幅拓展,疊加多間投行上調長期目標價,帶動Okta近期股價持續上漲。
相關告知事項:
本行所提供之資訊僅供參考用途。本行當盡力提供正確之資訊,所載資料均來自或本諸我們相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本行並不負任何法律責任。任何人因信賴此等資料而做出或改變投資決策,應審慎衡量本身之需求及投資風險,並就投資結果自行負責。未經本行許可,本資料及訊息不得逕行抄錄、翻印或另作派發。投資建議均依市場變動而差異,投資前請務必留意市場最新訊息。本行以上市場資訊與分析,不涉及特定投資標的之建議。
玉山投資研究中心於工作日的週二至週五提供及時投資市場精要;另有提供週度市場展望訂閱,如欲新增/取消訂閱,請至 電子報線上訂閱 設定。