 讀取中
讀取中

分享


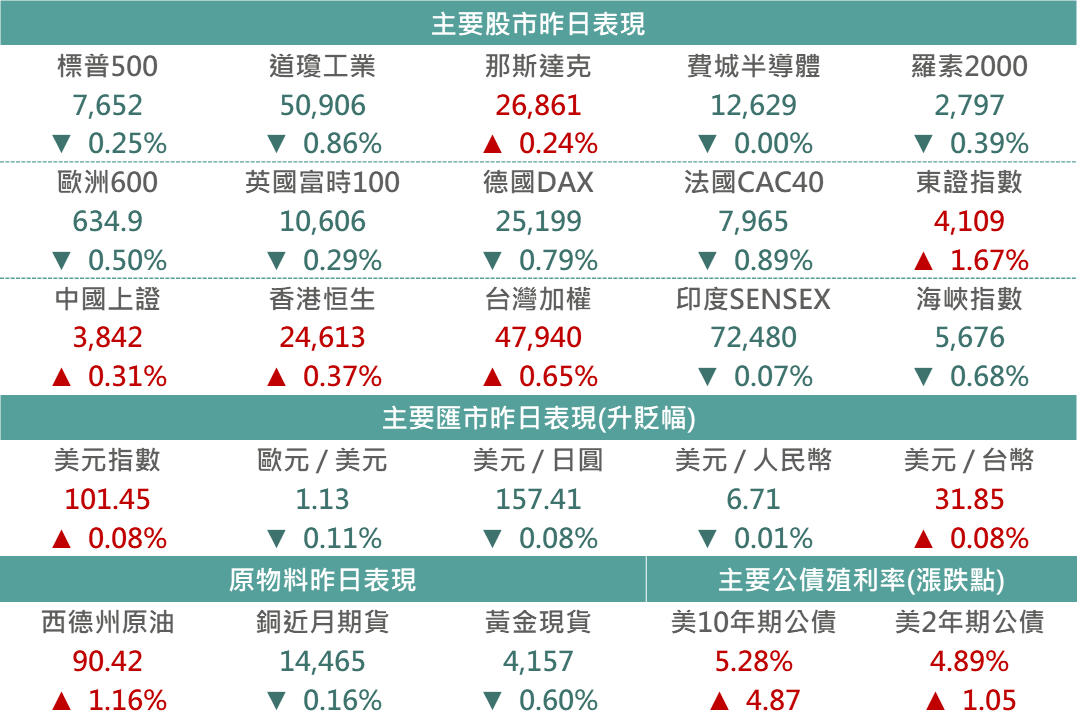
美國8月整體及核心PCE年增率皆低於市場預期,市場對10月Fed升息預期機率自原先五成降低至近四成,並使短端美債殖利率一度回落。然而,9月ADP就業月增量優於市場預期,以及Q2美國GDP終值上修至2.2%,疊加油價高檔整理,促長端美債殖利率再度攀高,加劇市場對長期維持高利率將壓力估值之疑慮,抑制美股板塊表現,僅科技股、大型股表現相對有撐。
▲市場昨日報酬表現
Source:Bloomberg (2026/09/30),玉山整理
儘管PCE數據經統計修正後有所下降惟仍高於2%
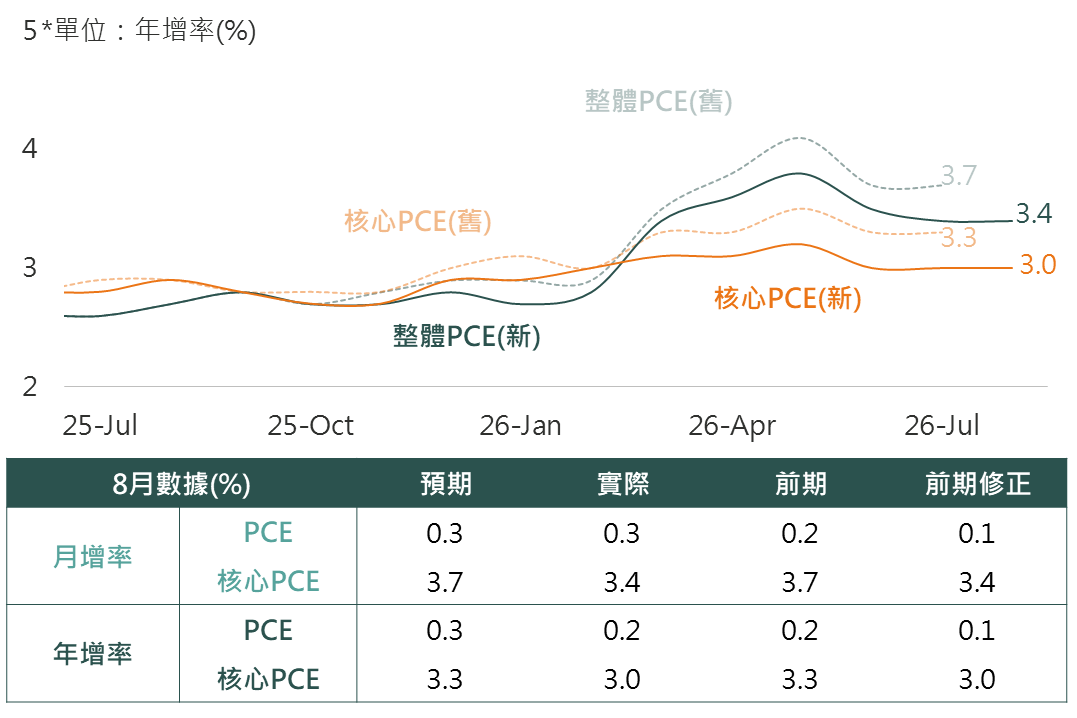
美國8月PCE物價指數月增0.3%、年增3.4%,低於預期的3.7%;排除食品與能源的核心PCE月增0.2%、年增3.0%,亦低於預期的3.3%。本次數據受經濟分析局年度基準修訂影響,調整軟體、投資組合管理費及法律服務等價格計算,分析師估計使核心年增降低約0.18個百分點,並讓7月核心PCE下修至3.0%。8月核心通膨雖低於預期但與7月持平,降溫態勢仍有停滯跡象。細項中能源商品與服務月增2.3%、汽油大漲4.4%,排除住房的超級核心PCE服務通膨更呈現月增加速與年增回升。雖低於預期的PCE通膨帶動下月Fed升息機率跌破四成,然整體PCE仍高於2%目標,通膨壓力依然不可忽視。
▲美國PCE數據及其細項
資料來源:Bloomberg (2026/09/30),玉山整理
<歐洲>-美伊局勢延續僵局,國際油價維持高檔,促歐元區最大經濟體德國9月CPI年增率初值升至3.3%,創近三年來新高,凸顯美伊戰爭帶來的能源價格衝擊,道瓊歐洲600指數收跌0.5%。
<日本>-昨日東證指數受29日半年度除息日的獲利了結賣壓下快速恢復,各產業漲勢整齊,33個子產業均向上收高,其中在預期日銀利率將逐步正常化與AI相關供應鏈需求仍將延續下,金融與科技類股昨日成推升要角,帶動東證指數上漲1.67%,收4108.65。
<中港>-中國9月製造業PMI升至50.1%,較8月回升0.3個百分點,重返擴張區間,顯示製造業景氣持續改善。生產指數升至51.7%,反映企業生產活動加快;惟新訂單指數微降至50.5%,且中小企業PMI仍低於榮枯線,小型企業訂單表現偏弱,顯示需求不足問題尚未解決。後續仍需政策加力穩需求,以鞏固景氣復甦動能。
<金融>-聯準會於昨日發布大型銀行年度壓力測試的最終規則,其中涵蓋兩項重大變革:首先,未來進行重大模型調整前,須先徵詢公眾意見,以提升壓力測試的透明度;其次,壓力測試所決定的「壓力資本緩衝(SCB)」將改採兩年平均值計算,據聯準會測算,此舉可望使資本要求的年度波動幅度縮減約50%。整體而言,隨著壓力規則底定,大型銀行未來在資本計提之可預測性有望提升,進而改善其資本運用的彈性與自由度。
<能源>-昨日據消息指出伊朗外交部長與卡達調解方舉行會談,伊朗外交部長稱已收到美國對提案的回饋,並將於週三在德黑蘭就此進行討論,然在上周末美伊雙方談判無實質進展、市場對於海峽開放態度仍悲觀下帶動昨日盤中續揚,而後在研究機構釋出數據顯示目前中東原油運量已回到戰前98%水準,在原油供應疑慮減緩下促昨日盤中收斂漲幅,昨日西德州原油僅收漲1.16%。
<整體債市>-經濟數據穩健及大額公司債標售使成熟債市普遍下跌,美國2年期公債殖利率上升1.05bps,收4.89%;美國10年期公債殖利率上升4.87bps,收5.28%。風險情緒疲軟使信用債市場表現分歧,全球投等債指數上漲0.05%,非投等債及新興美元債指數則分別下跌0.03%和0.19。
<美光 MU>-
美光盤後公布FY26Q4業績(實際 vs. 預期)
-營收: 542.3億(YoY+350%) vs. 514.9億
-每股盈餘: 33.42美元 vs. 31.83美元
-非GAAP毛利率: 87% vs. 86.2%(GAAP毛利率為86.8%)
本季業績中,營收呈加速成長,受HBM4大量出貨DRAM營收年增343%,NAND營收則暴增526%,以企業級SSD以及AI資料中心存出需求帶動,反映出產業需求強勁然而供應持續緊張,使毛利率亦續呈上升。
展望上,公司預計FY27Q1營收為615億,高於預期的567.7億,毛利率86.25%,則略低於市場預期,惟CFO表示Q1為新財年的毛利率低點,價格上漲速度將趨於溫和。CEO則表示預計2027-2028年記憶體供需情況將較2026年更加緊繃。本季業績表現亮眼,展望上綜合毛利指引及產業前景口徑下,盤後股價表現趨平盤。
相關告知事項:
本行所提供之資訊僅供參考用途。本行當盡力提供正確之資訊,所載資料均來自或本諸我們相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本行並不負任何法律責任。任何人因信賴此等資料而做出或改變投資決策,應審慎衡量本身之需求及投資風險,並就投資結果自行負責。未經本行許可,本資料及訊息不得逕行抄錄、翻印或另作派發。投資建議均依市場變動而差異,投資前請務必留意市場最新訊息。本行以上市場資訊與分析,不涉及特定投資標的之建議。
玉山投資研究中心於工作日的週二至週五提供及時投資市場精要;另有提供週度市場展望訂閱,如欲新增/取消訂閱,請至 電子報線上訂閱 設定。