 讀取中
讀取中

分享


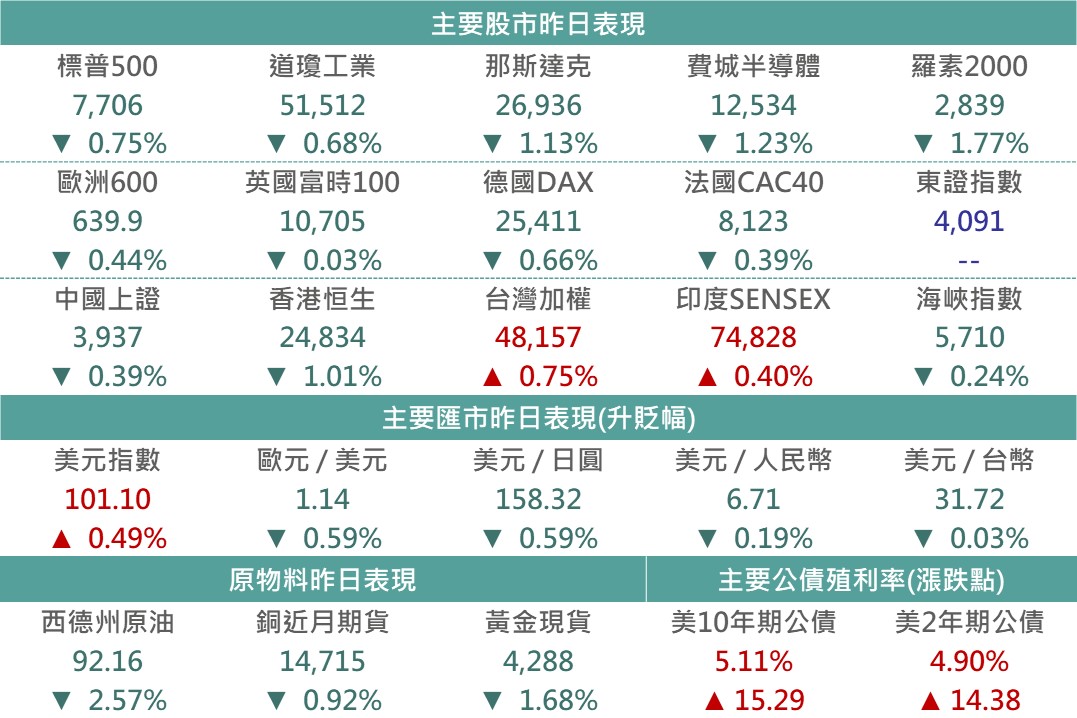
美國9月標普製造業及服務業PMI數據大幅超越市場預期,顯示經濟活動強勁,疊加眾多Fed官員本週接連發表鷹派言論,且伊朗再釋強硬立場促油價大漲4%,推高市場對10月FOMC升息機率近七成,並促10年期美債殖利率升破5.1%大關創近19年新高,2年期美債殖利率亦一度走高近4.95%。在宏觀壓力加劇背景下,週三美股主要指數盡墨。
▲市場昨日報酬表現
Source:Bloomberg (2026/09/23),玉山整理
美國標普製造及服務業PMI大幅超越預期,提高市場對Fed升息預期
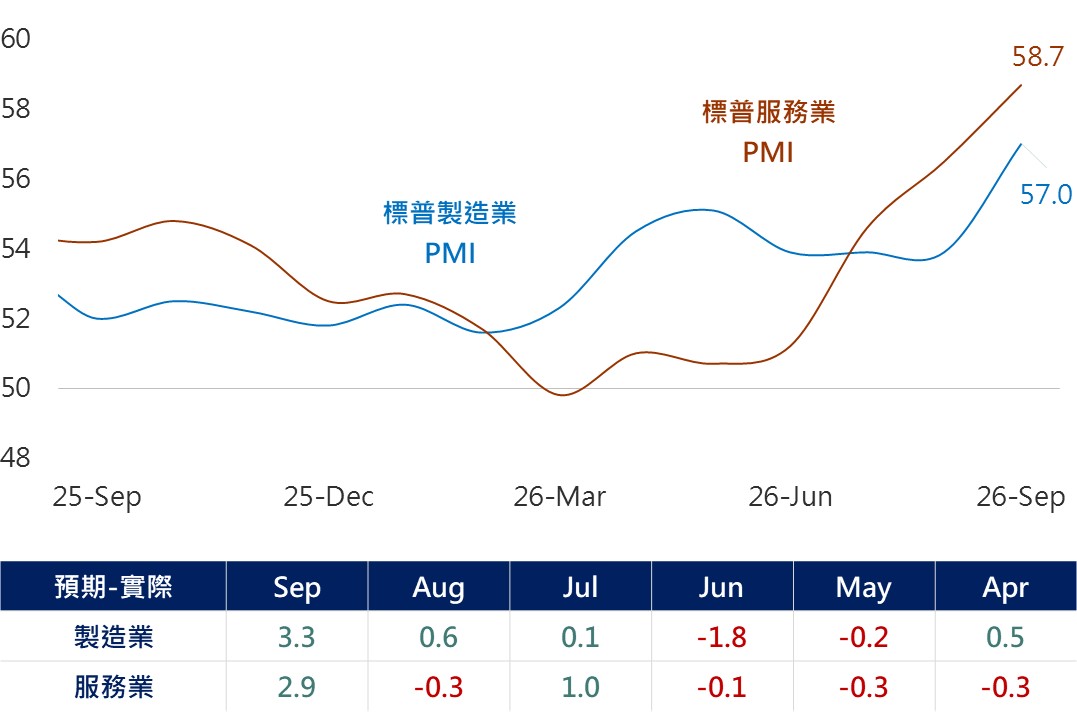
標普全球公布的美國9月綜合PMI初值升至58.4,創2021/07以來新高,其中服務業與製造業PMI分別躍升至58.7與57.0。標普全球表示,受強勁內需、AI投資與國防支出推動,26Q3經濟成長率預估可能達4%。PMI細項上,就業項目成長創逾4年最快,新訂單攀升使待處理訂單大增;然而,產能受限與地緣衝突加劇了供應鏈壅塞,企業投入價格指數飆升至66.4,燃料、運輸與薪資成本上揚使通膨風險顯著升溫。數據公布後,美國10年期公債殖利率再度突破5%,市場對10月Fed再次升息的預期迅速加劇。
▲美國標普製造業及服務業PMI
資料來源:Bloomberg (2026/09/23),玉山整理
<歐洲>-美伊和平談判未見明顯進展,歐洲能源股再度走高上漲1.3%,市場對戰事短期內結束的期待降溫之下,拖累歐洲其他類股表現,歐洲保險和營建類股分別下跌1.7%、1.3%,促道瓊歐洲600指數昨日收跌0.44%。
<科技>-昨日科技類股內部表現呈現分岐,硬體方面,在連日上漲後半導體類股多出現獲利了結賣壓,促使那斯達克與費半指數下跌。然而,軟體中資安類股受惠Anthropic、OpenAI執行長相繼在聯合國安理會對AI安全與失控風險的警告,助推市場對AI網路防禦及系統合規需求的迫切感。此言論促使資金發生板塊輪動,從硬體轉向軟體與網路安全領域。網路資安板塊的BUG ETF逆勢上漲1.93%,而聚焦軟體的IGV ETF也受權重股Salesforce的帶動強勢上漲1.26%。
<能源>-昨日受原油期貨轉倉影響,紐約交易所報價顯示西德州原油呈現收跌情況,然觀察11月西德州與布蘭特原油期貨合約,兩者皆顯示昨日油價以上漲作收,其中布油漲幅近4%;而推動週三油價反彈的主要在於美伊談判進展與原油供應之擔憂再起。伊朗總統於聯合國大會上表示在伊朗受到制裁的情況下,不會允許荷姆茲海峽開放,美國國務卿魯比歐亦表示目前雙方會談主要為僅資訊交流,談判方面尚未取得突破;同時,昨日EIA公布最新數據顯示目前戰備石油儲備為近45年低點。
<整體債市>-油價上揚、經濟數據強勁及公債標售結果不佳,使成熟債市普遍下跌,美國2年期公債殖利率上升14.38bps,收4.90%;美國10年期公債殖利率上升15.29bps,收5.11%。在利率上行的影響下,全球投等債、非投等債及新興美元債指數分別下跌0.81%、0.53%及0.72%。
<諾和諾德 NVO>-歐洲製藥大廠諾和諾德執行長Doustar 表示,公司考慮在紐約交易所直接上市以提升知名度,並且表示相較目前以ADR形式存在,直接在美國上市確實存在某些優勢。
相關告知事項:
本行所提供之資訊僅供參考用途。本行當盡力提供正確之資訊,所載資料均來自或本諸我們相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本行並不負任何法律責任。任何人因信賴此等資料而做出或改變投資決策,應審慎衡量本身之需求及投資風險,並就投資結果自行負責。未經本行許可,本資料及訊息不得逕行抄錄、翻印或另作派發。投資建議均依市場變動而差異,投資前請務必留意市場最新訊息。本行以上市場資訊與分析,不涉及特定投資標的之建議。
玉山投資研究中心於工作日的週二至週五提供及時投資市場精要;另有提供週度市場展望訂閱,如欲新增/取消訂閱,請至 電子報線上訂閱 設定。