 讀取中
讀取中

分享


沙國東西向輸油管道或於數日內恢復部分運作,促國際油價自高位走弱,疊加Fed採取升息行動後,貨幣政策不確定性獲得一定程度緩解,隨市場逐步消化未來利率政策預期節奏後,美債長短端殖利率自高位回落。此外,亞馬遜簽署80億美元發電機大單,且SK海力士傳正與英特爾洽談在美生產記憶體合作,推動AI供應鏈類股。宏觀及科技利多消息,促週四美股收紅。
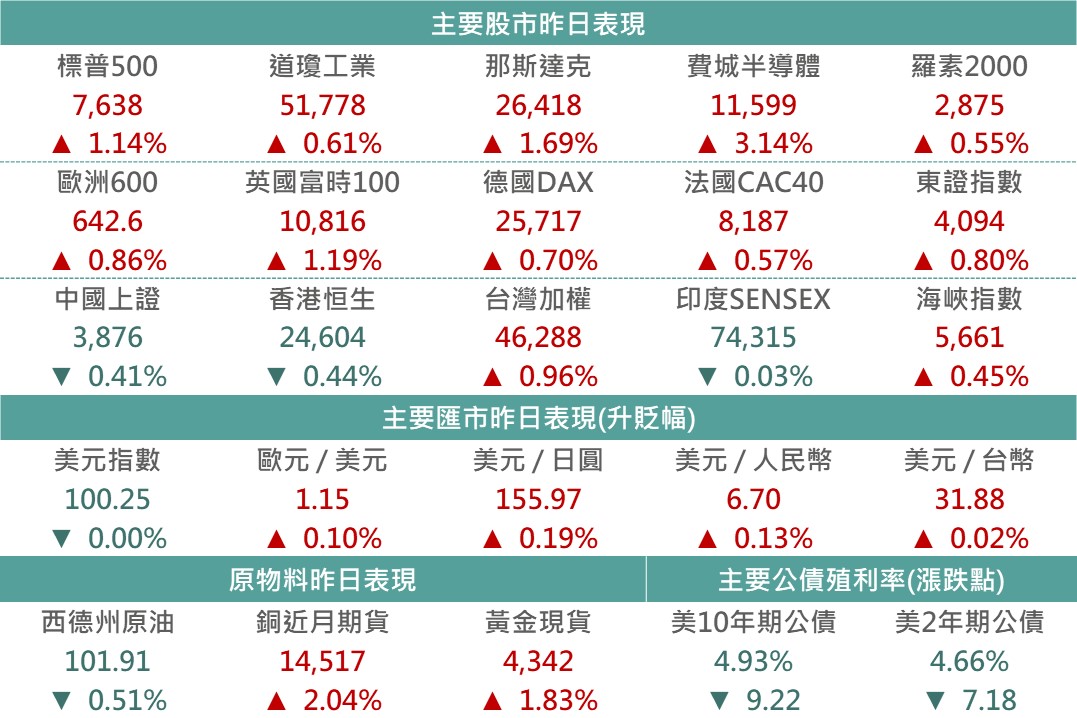
▲市場昨日報酬表現
Source:Bloomberg (2026/09/17),玉山整理
<歐洲>-英國央行(BoE)於9/17利率會議以6比3票決議維持基準利率在3.75%不變,其中,6票贊成維持利率、3票支持升息1碼至4%,投票結果與7月會議相同;英國央行總裁貝利表示,目前全球能源成本上升對英國物價與薪資的影響仍有限,但市場波動持續愈久,對通膨造成的衝擊就愈大,央行也愈可能需要升息,以確保通膨回落至2%目標,其餘布里登、隆巴德利及拉姆斯登等官員亦有在會議紀錄中提到未來提高利率的可能性,顯示內部對升息的接受度正在擴大;經濟預估方面,BoE預估2026年Q4 CPI將升至約3.75%,並於2027年Q1突破4.0%,而Q3 GDP成長率亦則7月預估之0.1%上調至0.4%。
<日本>-雖昨日東證指數中科技類股持續承壓,然在Fed升息一碼且未來或有近一步緊縮空間之下,美元兌日圓回到156,帶動汽車等出口類股反彈,同時市場預期日銀亦將在9月會議升息一碼,有望提升金融類股利潤率,金融類股亦受買盤追捧,以及先前漲幅較為落後的航運、鋼鐵、製藥等類股亦出現類股輪動,帶動整體東證指數上漲0.8%,收4094.19。
<中港>-中美高層互動持續推進,中國外交部長王毅與美國國務卿魯比歐就下一階段高層會晤安排交換意見,為9月下旬川習會預作準備。市場亦關注中國國務院副總理何立峰與美國財政部長貝森特會談進展,後續協商結果將影響經貿與科技領域互動,並為雙邊關係發展方向提供進一步觀察指標。
<能源>-昨日據消息指出沙烏地阿拉伯請求阿曼出面斡旋,與胡塞武裝達成為期兩週的停火,帶動油價一度下跌,同時昨日沙烏地攔截胡賽武裝無人機,在雙方無進一步擴大衝突下油價僅微幅收斂跌幅,昨日西德州原油收跌0.51%。
<整體債市>-受能源價格下跌及市場權衡聯準會升息幅度的影響,成熟債市普遍上漲,美國2年期公債殖利率下滑7.18bps,收4.66%;美國10年期公債殖利率下滑9.22ps,收4.93%。在公債利率下行的帶動下,全球投等債、非投等債及新興美元債指數分別上漲0.22%、0.08%及0.29%。
<亞馬遜 AMZN>-亞馬遜近期宣布與備用電源大廠Generac達成長期供應協議,將在2027至2028年間交付初期價值24億美元的資料中心發電機,潛在總規模更上看80億美元,並透過認股權證深度綁定雙方利益。此重磅合作不僅推動Generac股價上漲,更由此協議交付時間表具體證實了AI資料中心的龐大電力需求將一路延續至2028年,不僅遠超先前市場的量化預期,也突顯電力供應已成AI基礎設施擴張的關鍵戰場。
<諾和諾德 NVO>-丹麥生技公司Orbis與諾和諾德於昨日達成一項價值達14億美元的藥物開發合作協議。Orbis擁有nGen AI平台,針對新血管代謝標靶模擬大環化合物分子,另有nCycle 平台能夠將生物製劑製成藥片。上述消息,不僅凸顯出大型藥廠和AI製藥公司的合作日趨密切,也反映出各大藥廠持續深化前瞻劑型技術布局的趨勢。
<安謀 ARM>-安謀執行長Rene Haas前日表示對公司首款AI CPU取得足夠供應,並達成20億美元營收目標具備信心,相較於7月財報時表示有信心超越10億之口徑更為正向,同樣反映出需求強勁下,營收成長動能目前仍來自於供應端限制,正向展望帶動昨日股價大漲8.57%。
相關告知事項:
本行所提供之資訊僅供參考用途。本行當盡力提供正確之資訊,所載資料均來自或本諸我們相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本行並不負任何法律責任。任何人因信賴此等資料而做出或改變投資決策,應審慎衡量本身之需求及投資風險,並就投資結果自行負責。未經本行許可,本資料及訊息不得逕行抄錄、翻印或另作派發。投資建議均依市場變動而差異,投資前請務必留意市場最新訊息。本行以上市場資訊與分析,不涉及特定投資標的之建議。
玉山投資研究中心於工作日的週二至週五提供及時投資市場精要;另有提供週度市場展望訂閱,如欲新增/取消訂閱,請至 電子報線上訂閱 設定。