 讀取中
讀取中

分享


Fed決議升息1碼且官員點陣圖暗示年內將再升息影響,主席華許發表鷹派言論重申通膨過高,市場對升息預期更多促2年期美債殖利率突破4.7%,10年期美債殖利率亦同步站上5.02%。同時,地緣政治風險與政策緊縮訊號加劇市場對高利率維持更久的疑慮,引發美元拉升與金價重挫,並抑制投資風險偏好,週三美股主要指數普遍承壓收跌。
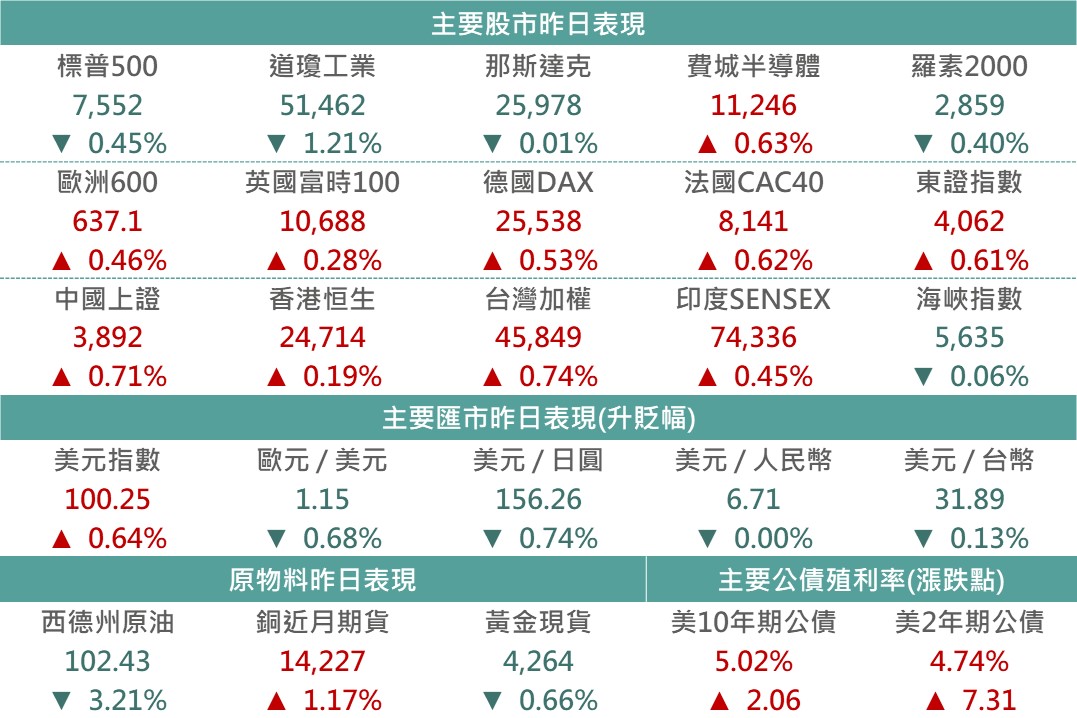
▲市場昨日報酬表現
Source:Bloomberg (2026/09/16),玉山整理
<歐洲>-國際油價回落,促歐洲能源類股下跌0.5%,市場預期燃料成本將下降,帶動旅遊休閒類股走高,旅遊休閒類股昨日上漲1.2%,經濟數據方面,英國8月CPI年增率由2.9%升至3.1%,市場持續關注英國央行利率會議結果,道瓊歐洲600指數昨日收漲0.46%。
<日本>-日本8月在國際能源價格維持高位下,進口年增提升28%,連續三個月維持20%以上增長,同時在AI需求保持強勁下,出口保持19.3%的強勁增長。股市方面,在科技與金融等權指股反彈下,帶動東證指數上漲0.61%,收4061.72。
<中港>-中國記憶體技術追趕速度加快,NAND、DRAM與南韓龍頭技術差距已縮小至約1年及2年,HBM約3年。長江存儲270層NAND已量產並規劃2027年推進至400層;長鑫存儲已量產LPDDR5X,並推動HBM3E試產。隨兩家業者擴產,國產替代趨勢可望帶動記憶體設備、材料及供應鏈需求成長。
<能源>-昨日消息指出美國官員在阿曼與葉門胡塞武裝代表舉行會晤,雖該消息未獲官方證實,然亦帶動昨日油價於盤中回落,同時EIA公布美國原油庫存雖仍續降,然低於市場預期降幅,在曼德海峽地緣政治風險與能源供應擔憂不至增溫下,帶動昨日西德州原油收跌3.21%。
<整體債市>-中東供應中斷風險緩解帶動油價走低,惟市場押注聯準會將進一步升息,使成熟債市普遍下跌,美國2年期公債殖利率上升7.31bps,收4.74%;美國10年期公債殖利率上升2.06ps,收5.02%。在風險情緒回穩的情況下,全球投等債、非投等債及新興美元債指數分別上漲0.12%、0.08%及0.15%。
<Intel INTC>-Intel CEO陳立武日前表示,代理式AI引發的龐大CPU需求下,目前產能僅滿足50%客戶之需求;而先進製程方面,18A節點已進入量產,明年Q1 14A也將投入生產。據市場調查傳其18A先進製程之Panther Lake處理器晶片,Q2良率已達到80%,此晶片定位為新一代AI PC晶片,而TrendForce預估之前一季良率為65%,顯示持續推進產品良率,後續仍須觀察量產後表現是否持續改善。
相關告知事項:
本行所提供之資訊僅供參考用途。本行當盡力提供正確之資訊,所載資料均來自或本諸我們相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本行並不負任何法律責任。任何人因信賴此等資料而做出或改變投資決策,應審慎衡量本身之需求及投資風險,並就投資結果自行負責。未經本行許可,本資料及訊息不得逕行抄錄、翻印或另作派發。投資建議均依市場變動而差異,投資前請務必留意市場最新訊息。本行以上市場資訊與分析,不涉及特定投資標的之建議。
玉山投資研究中心於工作日的週二至週五提供及時投資市場精要;另有提供週度市場展望訂閱,如欲新增/取消訂閱,請至 電子報線上訂閱 設定。