 讀取中
讀取中

分享


沙烏地阿拉伯東西向主要輸油管線近日遇襲,傳出沙國已關閉此管道,歐洲買家緊急尋找替代來源,消息釋出後促國際油價持續走高,布蘭特油價一度逼近110美元,推動10年期美債殖利率升破5.04%,不僅突破2023年高點,亦是近20年以來高峰。另一方面,市場靜待本日Fed貨幣政策決議,抑制整體交投情緒,週二美股盤面僅能源、原物料板塊較具表現。
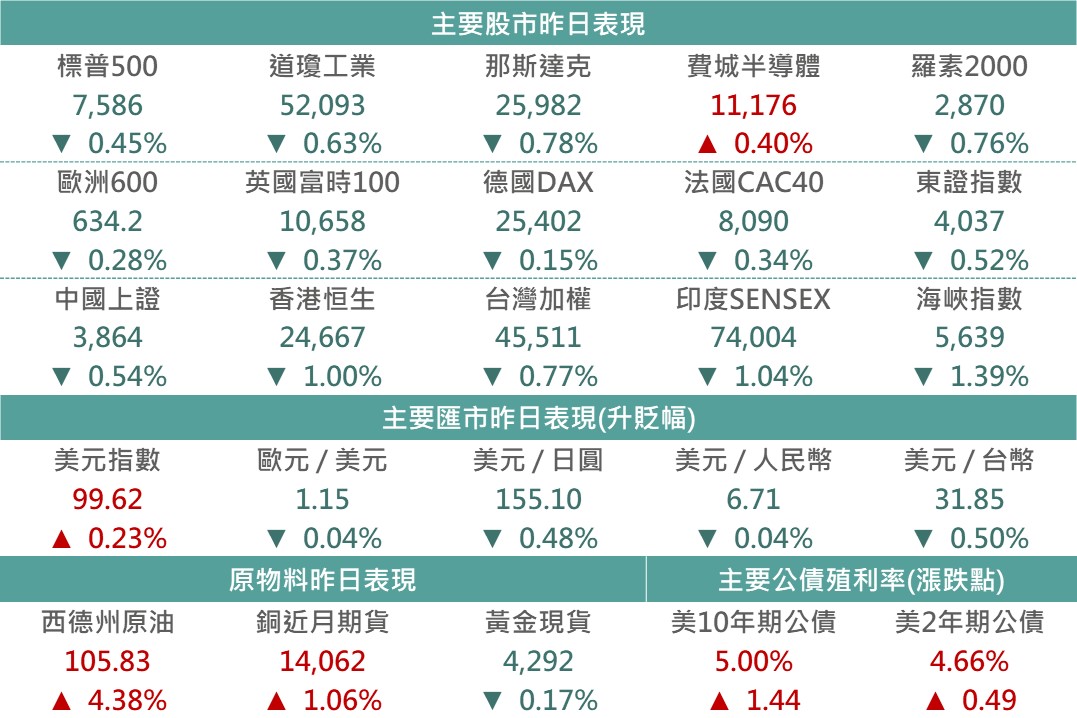
▲市場昨日報酬表現
Source:Bloomberg (2026/09/15),玉山整理
<歐洲>-中東衝突惡化,沙烏地阿拉伯東西向輸油管線仍處於關閉,國際油價攀高,推升通膨壓力,產業方面,能源類股受油價上漲帶動昨日收漲1.3%,然銀行及金融服務等類股分別下跌0.9%、1.9%,促道瓊歐洲600指數昨日收跌0.28%。
<日本>-AI放緩發展擔憂延續,疊加中東局勢未見和緩,油價維持高位,日本長債殖利率持續走高,使科技類股昨日表現承壓。同時在市場風險偏好轉趨保守下,長債殖利率走高並未帶動金融類股漲勢延續,促東證指數回落0.52%,收4037.16。
<中港>-8月中國工業增加值年增5.2%優於預期,反映AI、高端製造及出口需求仍具韌性;惟消費增速放緩至0.4%,固定資產投資年減7.2%,房地產與民間投資持續走弱,顯示內需復甦動能不足。整體呈現「科技強、內需弱」的K型復甦格局,短期成長仍由製造業與出口支撐,後續穩增長與促消費政策加碼預期升溫。
<能源>-昨日沙烏地阿拉伯位於紅海的主要石油出口港暫停原油裝船作業,並宣布取消部分歐洲客戶的原油貨物,帶動市場預期沙國將進一步降低由紅海出口原油,為昨日油價盤勢提供支撐,同時昨日利比亞因抗議活動導致油田關閉,在全球原油供給緊縮下市場對能源供應的擔憂升溫帶動昨日西德州原油收漲4.38%。
<整體債市>-油價上揚及公債標售結果不佳,使成熟債市普遍下跌,美國2年期公債殖利率上升0.49bps,收4.66%;美國10年期公債殖利率上升1.44ps,收5.00%。在利率上行及風險情緒不佳的影響下,全球投等債、非投等債及新興美元債指數分別下跌0.03%、0.13%及0.21%。
<博通 AVGO>-昨日博通個股表現受兩消息牽動,其大客戶之一Meta計畫於明年上半年將自研晶片部署至資料中心,並已承諾超過1GW部署規模,同時新一代MTIA 500晶片預計將在一個月後完成設計,料自研晶片出貨為博通挹注成長動能。此外,受到近期AI巨頭放緩前沿開發或導致資本支出下修擔憂,博通CEO陳福陽於採訪時駁斥此說法,並重申營收目標不變,看好無論在訓練及推論方面強勁動能將持續。
<賽默飛 TMO>-昨日實驗室設備及醫材廠商賽默飛在大摩舉辦之醫療保健大會上表示,終端市場需求仍持續改善,此外亦提到AI製藥產業融資環境正在改善,且AI最終可能會加大製藥產業對於實驗室的研究支出。展望未來,管理層表示2028年有機成長將由現在約4%擴張至7%,整體展望樂觀亦帶動其餘實驗室設備及醫材類股上漲。
<OpenAI>-據金融時報報導,OpenAI正與投資者接洽新一輪私募融資,目標估值上看1.2萬億美元。執行長奧特曼透露,在AI安全爭議與市場環境考量下,上市時程恐不早於2027年,原定IPO計劃預期延後。儘管新模型推出帶動年化營收突破400億美元,但訓練大模型仍需龐大資本支撐,促使其先行推動本輪融資。
相關告知事項:
本行所提供之資訊僅供參考用途。本行當盡力提供正確之資訊,所載資料均來自或本諸我們相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本行並不負任何法律責任。任何人因信賴此等資料而做出或改變投資決策,應審慎衡量本身之需求及投資風險,並就投資結果自行負責。未經本行許可,本資料及訊息不得逕行抄錄、翻印或另作派發。投資建議均依市場變動而差異,投資前請務必留意市場最新訊息。本行以上市場資訊與分析,不涉及特定投資標的之建議。
玉山投資研究中心於工作日的週二至週五提供及時投資市場精要;另有提供週度市場展望訂閱,如欲新增/取消訂閱,請至 電子報線上訂閱 設定。